9月初的一个上午,北京西三环某国有银行的个贷中心,27岁的李倩(化名)坐在等候区翻看手机,她正在申请第一笔住房贷款。当客户经理告诉她可以获得40年贷款期限时,她心里盘算了一下:每期能少还几百块。与此同时,45岁的王强(化名)在另一家银行咨询存量贷款延期,却被告知"暂未接到具体细则"——这是40年房贷政策落地一个月后的真实图景,一个政策正在以不同的速度渗透进不同人群的生活。
8月28日,央行、金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,将个人住房贷款期限上限从30年延长至40年。据公开信息,工商银行、建设银行、交通银行等国有大行均已明确执行最新政策,部分银行已经开始实际办理业务。但对购房者而言,政策的距离感却因年龄、房龄、所在地区等因素而大不相同。

从银行端的实际操作来看,"最长40年"并不等于"人人可贷"。多家媒体走访北京地区多家银行发现,借款人年龄和房龄是最关键的约束条件。工商银行目前的执行口径为借款人年龄与贷款期限之和不超过75年;建设银行部分地区同样按照75年执行,优质单位借款人等特定客户可能有所放宽。这意味着,按照这一规则,理论上只有35岁以下购房者才有机会贷满40年。
房龄则是二手房申请长期限贷款面临的另一道门槛。北京地区一位房产中介人士告诉多家媒体,部分银行在测算二手房贷款期限时,会根据房屋结构、房龄等因素确定可贷年限。建设银行一位贷后管理部门人士介绍,公积金贷款期限认定更为严格,部分住房按照砖混住宅"47减房龄"、钢混住宅"57减房龄"计算,在住建委新改造名单的可以按"67减房龄"的方式计算。
相比新发放房贷的逐步落地,存量房贷延期的推进速度更为分化。《个人住房贷款管理办法(试行)》明确,符合条件的存量个人住房贷款可以协商调整还款计划,其中展期期限累计不得超过原贷款期限的一半,原贷款期限与展期期限合计不得超过40年。建设银行贷后管理人员��多家媒体表示,"存量房的相关政策细则仍在研讨中"。有国有行个贷客户经理透露,目前已可接受客户申请,但具体审批条件尚未下发到经办机构。
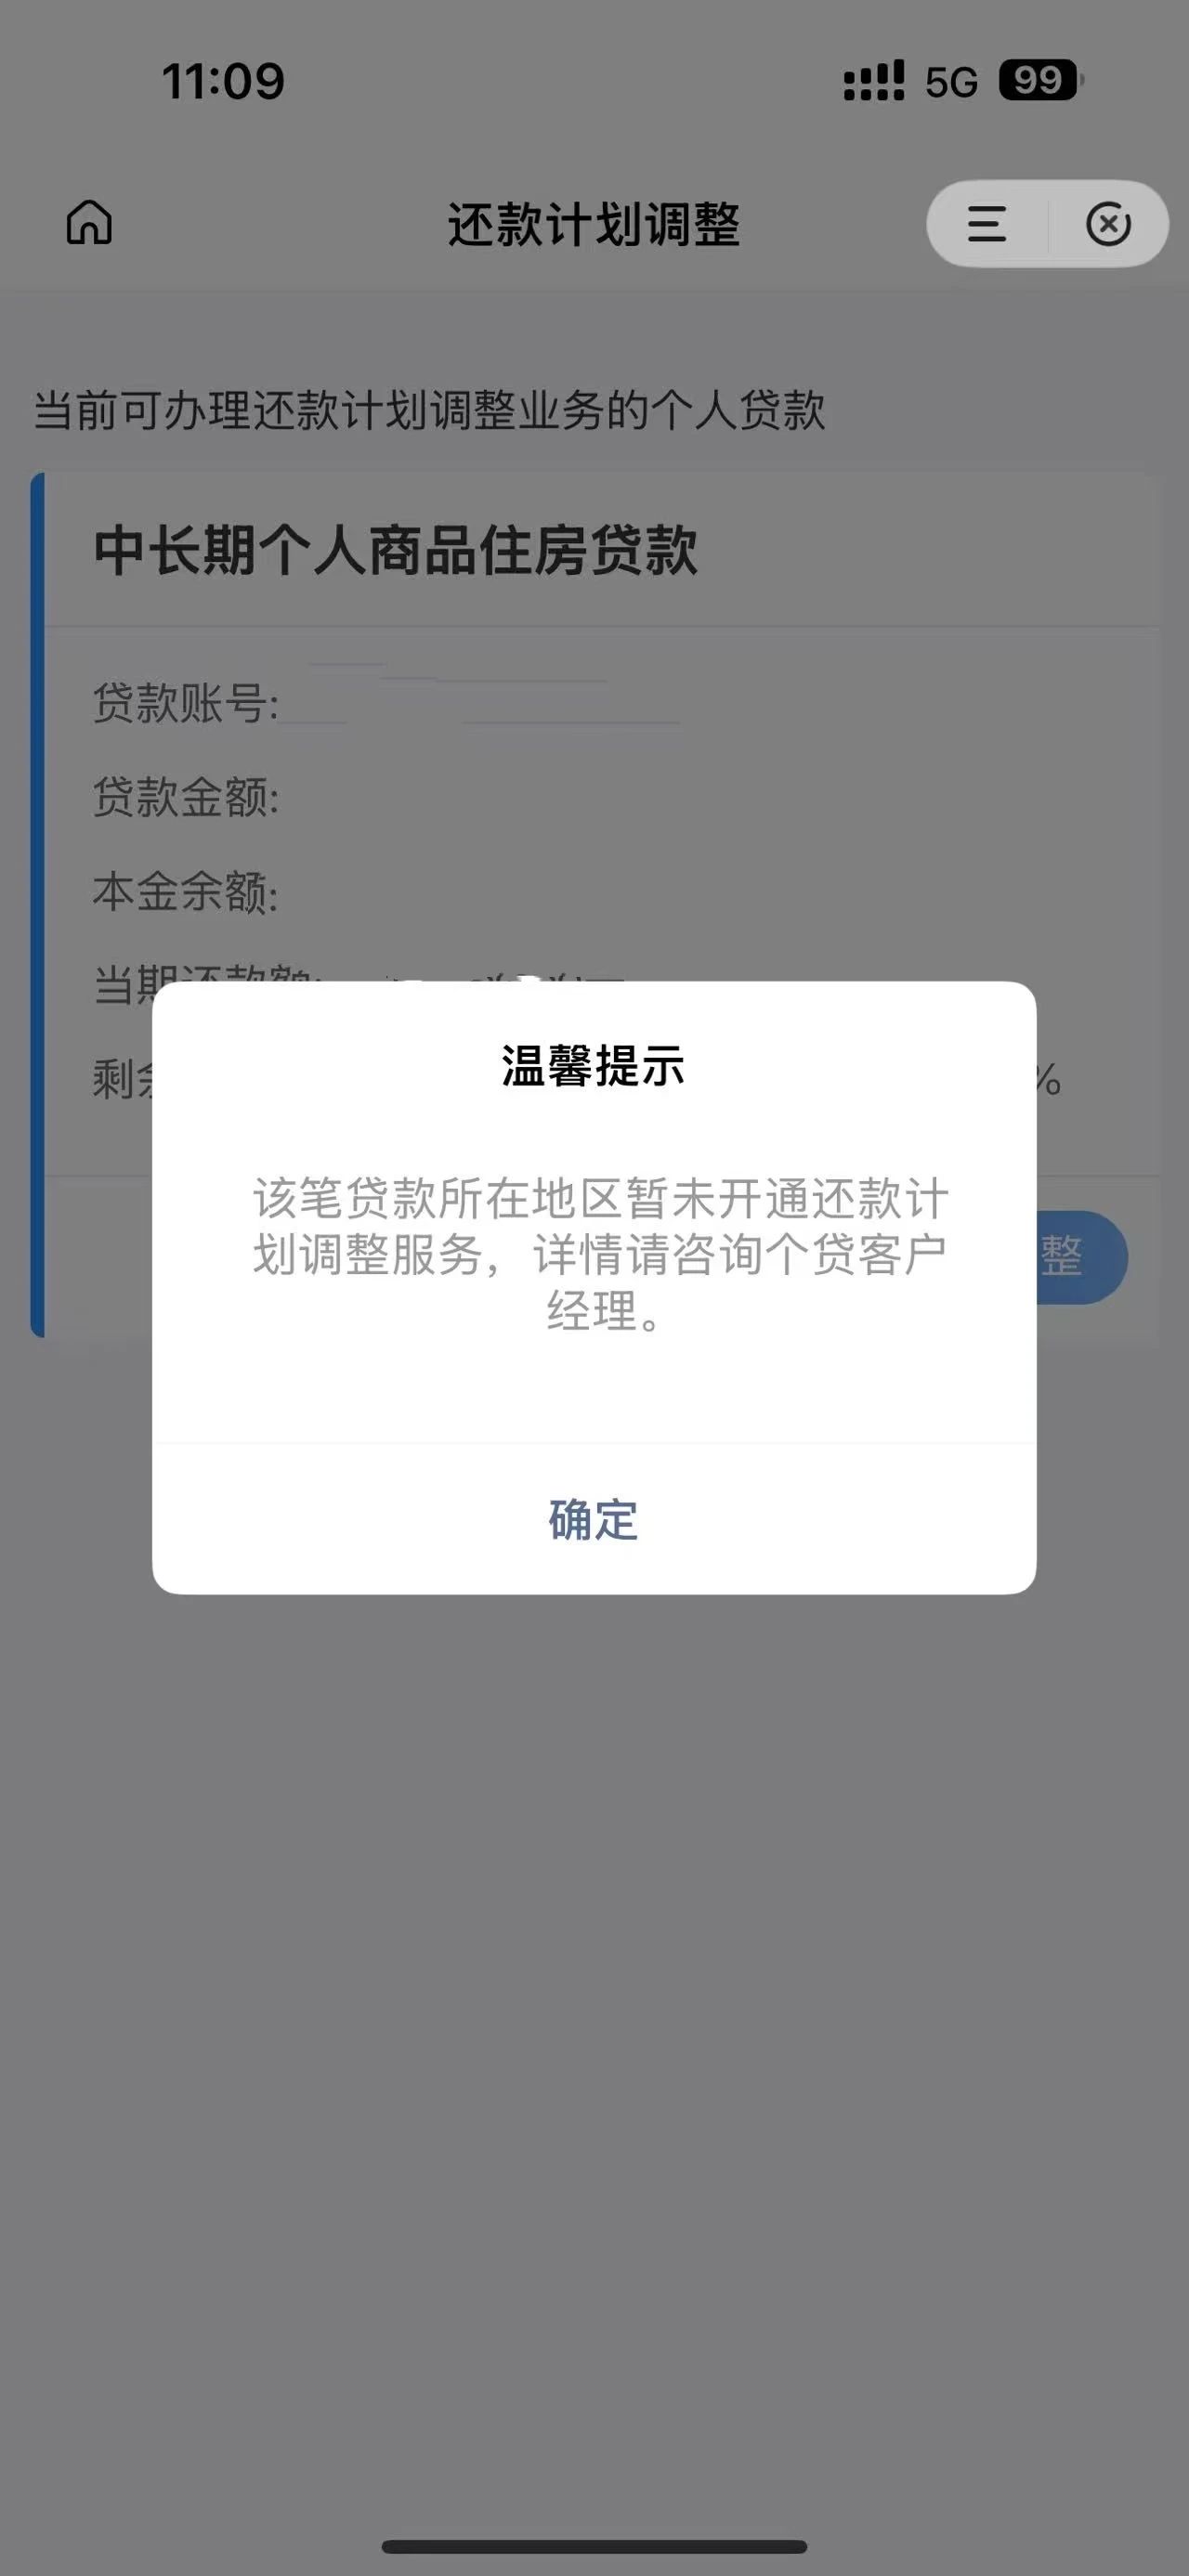
北京地区贷款人张梦(化名)向多家媒体提供的银行APP截图显示,"该贷款所在地区暂未开通还款计划调整服务"。一位股份制银行人士解释,存量房贷涉及原合同变更、风险重新评估以及系统改造等环节,相比新发放贷款,业务流程更为复杂,因此各银行落地速度有所差异。
延长贷款期限对购房者最直接的影响是降低月供压力,但代价是总利息支出增加。以首套商业房贷利率3.05%测算,100万元贷款采用等额本息、期限30年,月供约4243元,总利息约52.75万元;如果延长至40年,月供约3609元,每月减少约634元,但总利息约73.22万元,比30年贷款增加约20.47万元。上海易居房地产研究院副院长严跃进向多家媒体表示,还款期限延长后,月供压力可以降低约15%,对于收入增长呈阶段性特征的群体而言,这是"以时间换空间"的逻辑。
本文由AI辅助生成



