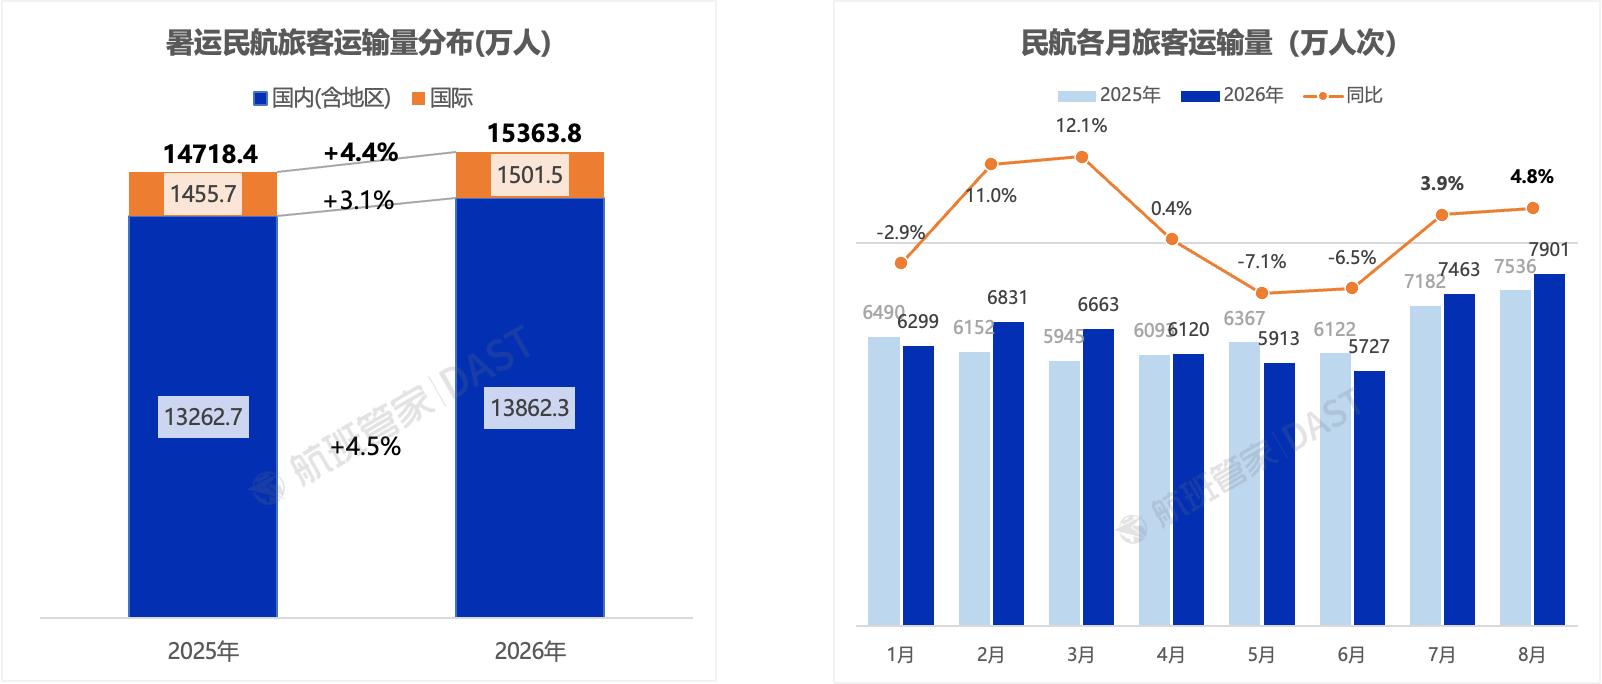
历史经验显示,2025年初行业曾一度传出监管部门要求航司不得销售200元以下机票的消息,中航协也发布了《航空客运自律公约》,民航局加强运价监测与低效航线运力审批。短暂的价格修复曾出现在2026年春运——航班管家数据显示,经济舱裸票价同比上涨5%。但这一态势未能延续至暑运,成本上升与竞争加剧双重压力下,航司再次选择以价换量。
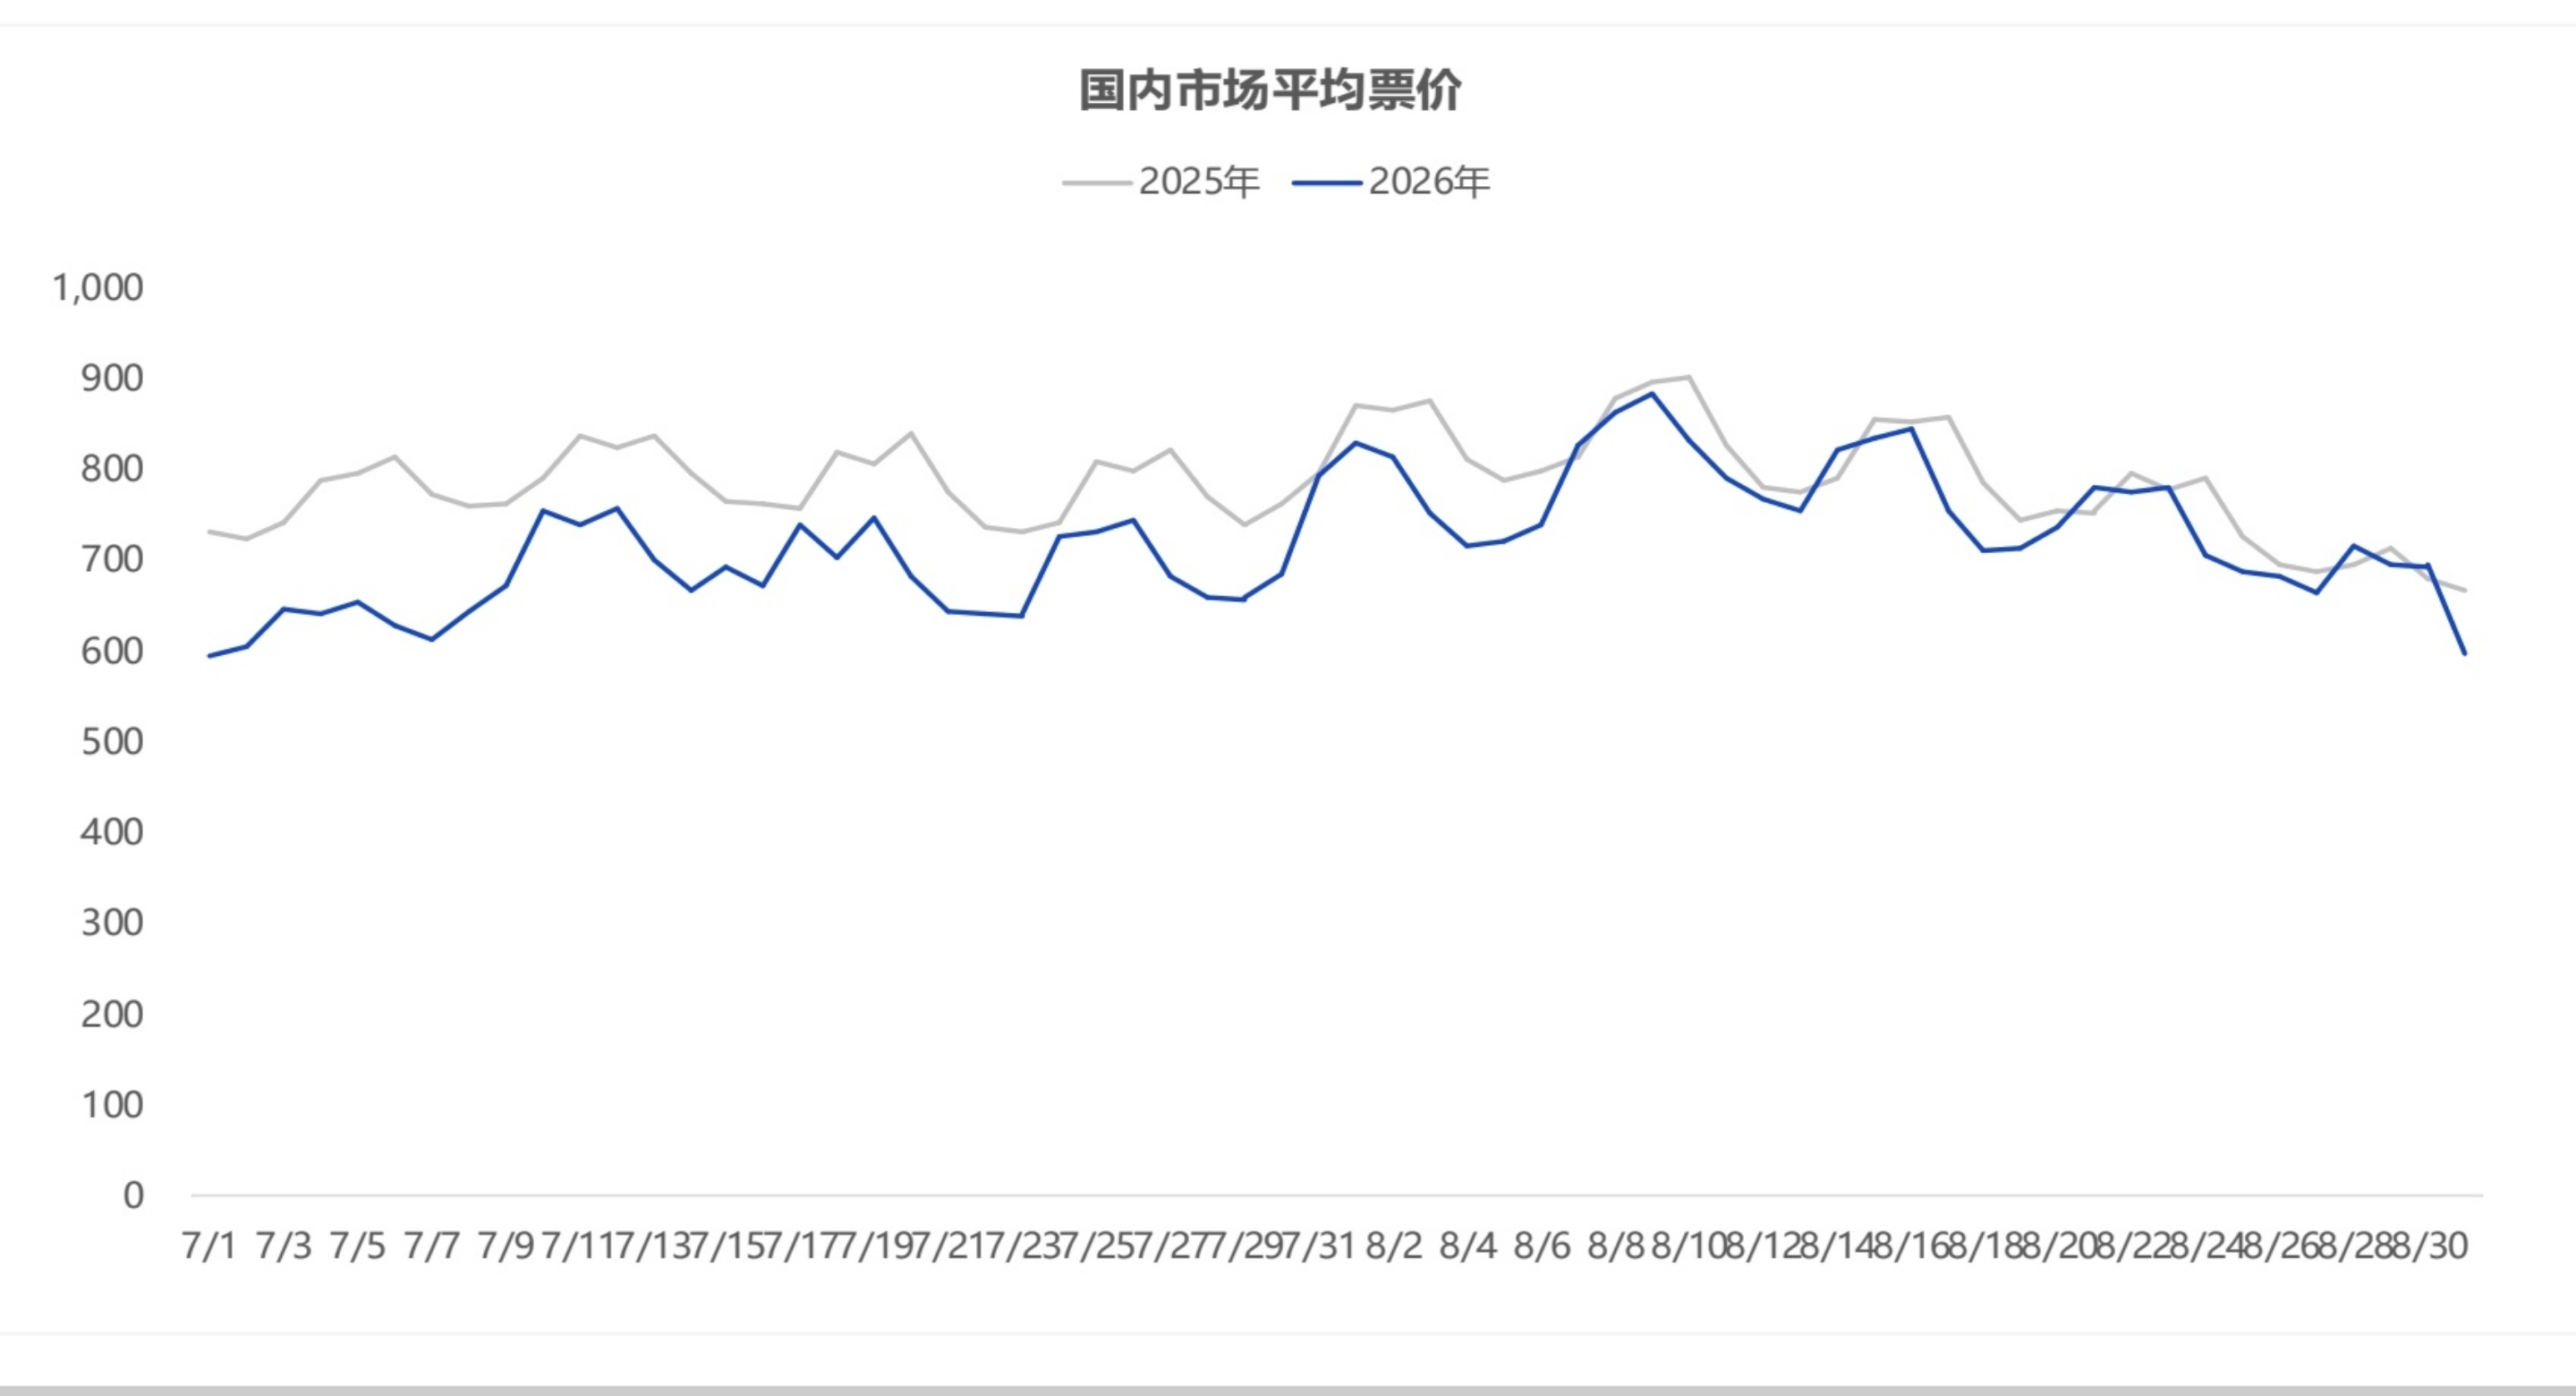
据航班管家数据,7月1日至8月31日,国内航线旅客增长4.5%,国际航线增长3.1%。客座率的提升主要来自低价策略的拉动。机票平台数据显示,暑运国内经济舱平均票价约719元,同比降8.4%。7月降幅最大,8月略有修复,旺季末端基本追平去年同期水平。
航油成本上行进一步挤压利润空间。商品价格网显示,8月28日航空煤油(新)价格报146.35美元/桶,较7月1日上涨约25%,仍处历史高位。高成本与低票价的组合,让三季度的盈利前景充满不确定性。
今年暑运旅客出行时段整体后移。中小学放假较晚、燃油附加费较高,直至两连降后才出现明显“订票潮”。燃油附加费占票价比重上升、裸票价下降,使得部分旅客选择延迟出行。高铁网络持续分流中短途航线,也推高了旅客的价格敏感度。
需求端的价格敏感反映在航线结构的变化。去哪儿数据显示,丽水、毕节、六盘水、德令哈、大同等中小城市航线机票量同比增幅均超80%。“奔县游”热度上升,福建平潭、广西阳朔、吉林安图、新疆新源、四川九寨沟、贵州荔波、贵州雷山、新疆特克斯、浙江安吉及新疆昭苏位列暑期热门县城。
航旅纵横民航直销平台数据显示,暑期通过平台首乘认证的用户环比增长近50%。三线及以下小机场城市为目的地的首乘旅客量同比增长26%,增速明显高于一二线城市。低价策略确实触达了更多下沉市场的新客,但对整体营收的贡献有限。
与国内市场的价格压力相比,入境游成为暑期为数不多的亮点。吉隆坡、曼谷、首尔来华旅客量同比均增长约30%,新加坡来华旅客同比增长约20%。欧洲长线客源受高温驱动,来华避暑需求有所提升。
但从绝对规模看,入境游的增量对整个暑运航空市场的拉动有限。航旅纵横统计,7月1日至8月25日,入境航线旅客量超706万人次,仅比去年同期略有增长,且其中包含回国国人。全国出入境交通工具中,飞机49万架次,同比仅增1%;机动车达2006.8万辆次,同比增17.8%,说明陆路、水路分流了相当部分的周边国家入境需求。
国际航班的恢复进度也尚未完全释放。航班管家数据显示,暑运国际航班量11.7万班,同比降0.7%,较2019年仍低11.5%;境内航班量则较2019年增长21.7%。国际航线与国内市场的差距依然明显。
携程数据显示,这轮入境游客更倾向深度游:连住两晚及以上游客占比由38%提升至64%。酒店和景区承接到了实际红利,民航企业却因运价策略受限,未能充分分享增量收益。
从行业演进看,国内航线的低价竞争逻辑短期难有根本性改变。国际航线有望在供需改善中逐步恢复票价上涨,但地缘政治与改道需求仍会带来波动。航油成本的波动、运力投放的节奏,以及监管部门对运价机制的进一步引导,将共同决定民航业能否在下一个旺季走出“以价换量”的困局。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成