马斯克的赌注:用三年半摆脱一种材料依赖
2026年9月3日,得克萨斯州奥斯汀街头出现了一辆没有方向盘的白色Cybercab。这辆车的驾驶座空无一人——没有方向盘,没有踏板,完全依赖特斯拉全自动驾驶(FSD)系统运行。对于围观者来说,这是一次无人驾驶出租车的历史性公开路测。但对于电机工程师而言,真正值得注意的事情发生在车轮之下。
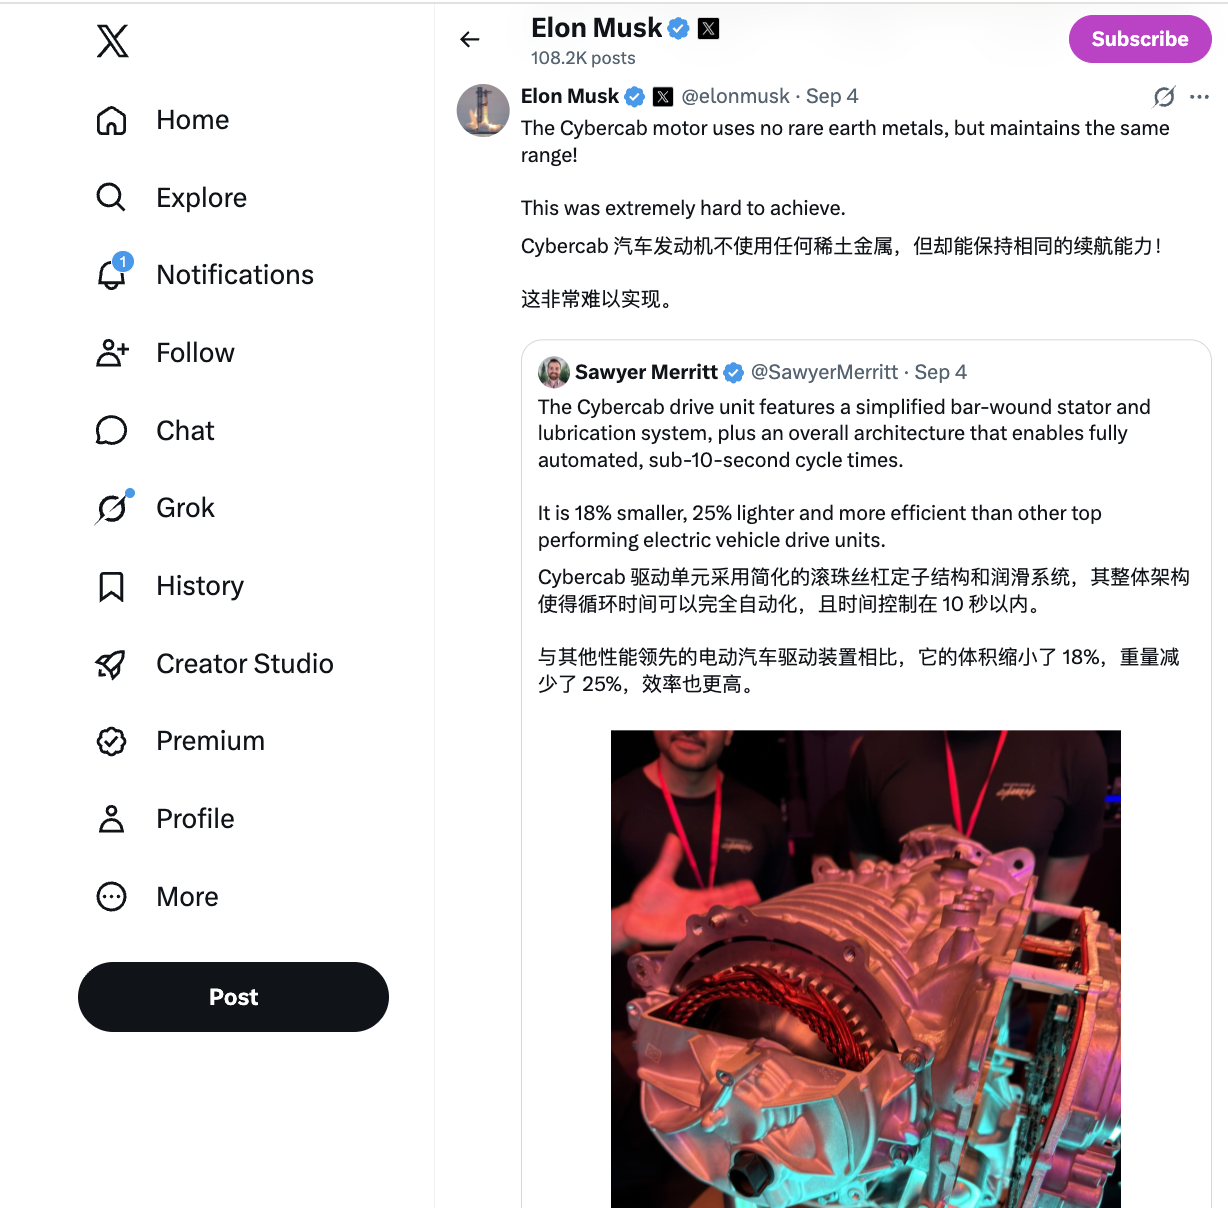
次日,马斯克在社交媒体上确认了一个关键信息:Cybercab的驱动电机完全不使用稀土元素,同时保持相同的续航能力。他形容实现这一技术突破"极为不易"。从2023年3月特斯拉投资者日活动首次披露"去稀土化"计划,到如今量产车型上路验证,这条技术路线走了三年半。
电机为什么离不开稀土?理解这个前提才能看懂突破
要理解"无稀土电机"的含金量,首先需要搞清楚稀土在电机里到底干什么。新能源汽车驱动电机里谈到的稀土,主要指钕、镨以及少量的镝、铽,它们被用来制造高性能钕铁硼永磁体。简单说,这种永磁体不需要持续通电就能提供极强且稳定的磁场,因此可以把电机做得更小、更轻、扭矩密度更高。
"汽车驱动电机并不是天然依赖稀土。"MIR睿工业首席分析师贾硕指出,早期电动车广泛采用感应电机,励磁同步电机和磁阻电机也都有成熟历史。真正让稀土永磁电机快速普及的,是新能源汽车对功率密度、续航效率和紧凑布置越来越高的要求。换言之,稀土永磁电机成为主流,是工程取舍的结果,不是物理定律。
163kW加体积缩小18%:数据背后的系统工程
特斯拉投资者Sawyer Merritt披露,Cybercab无稀土电机与同级高性能电机相比,体积缩小18%、重量减轻25%。马斯克随后转发确认了这组数据。据美国EPA认证资料,Cybercab搭载单台三相交流永磁电机,功率为163 kW。
163 kW意味着什么?这已经是乘用车完整主驱动级别的功率,而非低性能验证机。如果一台无稀土电机能在这一功率水平上同时做到体积更小、重量更轻,说明特斯拉不是在用性能换材料——而是在通过整个驱动系统重新设计,把传统无稀土方案的功率密度劣势补了回来。
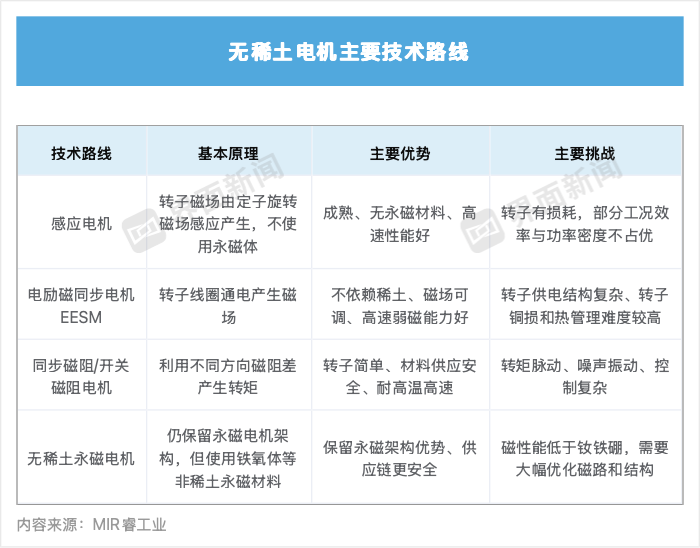
贾硕分析认为,体积缩小18%直接击中了无稀土方案"磁体更弱、电机更大"的核心痛点。若对标数据成立,说明特斯拉通过转子磁路优化、定子槽型设计、扁线绕组、冷却润滑与高度集成等系统级手段,抵消了材料本身的劣势。重量下降25%则带来整车减重的二次收益,有利于实现更优的能耗和更低的制造成本。
峰值功率之外的真问题:全工况效率图谱才是胜负手
不过,峰值功率和体积重量是一回事,综合效率是另一回事。贾硕提醒,Cybercab的产品定位强调小电池、高效率和高利用率。如果无稀土方案导致电机效率明显下降,续航和运营成本会对这种下降极为敏感。因此,比"峰值功率163 kW"更值得行业关注的,是城市低速、巡航、高速和轻载等多种工况下的综合效率表现。截至目前,特斯拉尚未公布Cybercab电机的完整效率图谱和具体结构参数。
"无稀土电机的真正挑战,并非让电机转起来,而在于舍弃稀土后,能否在体积、重量、效率和成本上全面对标甚至超越稀土永磁电机。"贾硕强调,无稀土不是简单换一块磁铁,而是材料、电磁结构、热管理、电力电子、控制软件和制造工艺共同优化的系统工程。
单一车型不改变格局,但技术扩散才是行业变量
上海有色网公开发文分析指出,Cybercab采用零稀土电机,并不能直接证明无稀土电机已能全面替代传统稀土永磁电机。不同车型对加速性能、最高车速、持续功率、高温工况及高速运行效率的要求各不相同,对电机的设计约束也不同。单一车型对全球新能源汽车稀土需求的直接影响有限,Cybercab更像是特斯拉对这条技术路线的一次量产验证。
真正需要关注的是技术扩散效应。上海有色网认为,一旦零稀土电机完成量产验证并证明可行,如果未来更多车企开始采用类似方案,新能源汽车主驱电机对钕铁硼永磁材料的增量需求可能受到一定影响。这将改变稀土产业链的需求结构预期。
稀土供应链的地缘棋局:技术自主的战略算盘
特斯拉在无稀土电机上的布局,绝不只是一项工程优化。据业内人士分析,马斯克同时要解决三件事:降低材料与制造成本、降低大规模扩产时的资源约束、降低对高度集中且地缘政治敏感的稀土供应链的依赖。
据上海有色网数据,目前全球约九成的稀土精炼加工集中在中国。氧化镨钕的精炼供应中国占比达92%,重稀土镝、铽的占比更高达98%至99%。2025年以后,中国对部分中重稀土实施出口管制,使供应链集中风险从"理论问题"变成了更现实的经营风险。
与此同时,新能源车、机器人及AI算力基础设施等新兴产业的爆发式增长,正在大幅推高稀土永磁材料的需求。叠加大国间关键矿产博弈持续发酵,稀土供应链的角力已上升至战略安全高度。
稀土永磁不会退场:需求增长动能依然强劲
无稀土技术路线被验证,并不意味着稀土永磁电机会迅速退出市场。目前,稀土永磁材料在功率密度、效率和高温稳定性方面仍具有明显性能优势。永磁电机也是目前稀土下游最大的应用领域。
据能源及大宗商品价格评估和市场分析机构Argus数据,全球稀土消费量中26%来自稀土永磁材料,约占74%的消费价值。需求端的增长动能依然强劲。中信证券在研究报告中预测,至2028年,国内与海外新能源汽车将分别拉动9万吨和4.1万吨的高性能钕铁硼需求增量,对应2024至2028年的年均复合增长率分别为19.3%和20.0%。
换言之,稀土永磁电机的市场基本盘在中短期内不会动摇。特斯拉零稀土电机的意义在于,它首次在量产级别上证明了这条替代路线的技术可行性。至于这条路线能否从Cybercab走向更广泛的产品矩阵,乃至引发整个行业的跟风与技术扩散,将取决于后续公开的全工况效率数据和成本结构表现。这场围绕一种材料的博弈,才刚刚进入量产验证阶段。
本文由AI辅助生成