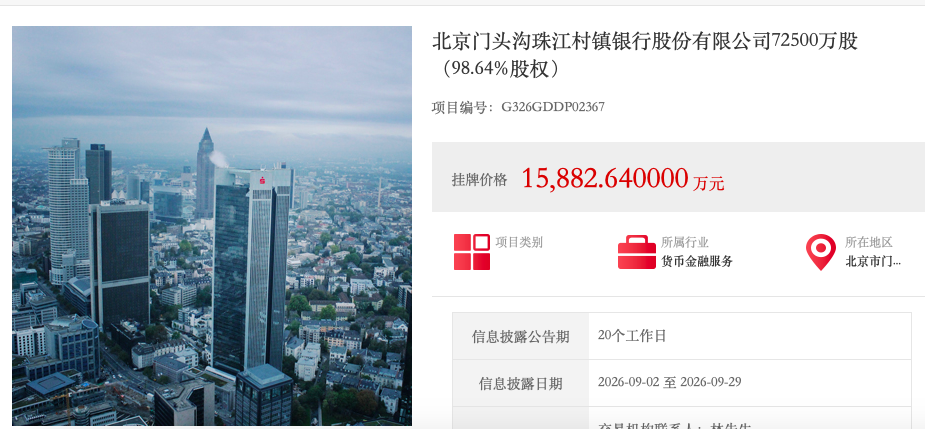
【p】广州农商行近日在南方联合产权交易中心挂牌转让北京门头沟珠江村镇银行98.64%股权,转让底价1.59亿元。这意味着该行省外村镇银行资产处置已推进至第四家。【/p】
【p】广州农商行发起村镇银行布局可追溯至2010年。据公开信息显示,该行曾在9个省份落地25家珠江村镇银行,形成了覆盖面较广的村镇银行矩阵。经过十余年发展,异地经营短板逐步显现,成本压力与风控难题日益凸显。【/p】
【h2】成本摊薄难显现】
【p】村镇银行普遍体量较小,固定运营成本难以通过规模摊薄。县域小微客户的风险特征与本地产业周期具有较强地域性,远在广州的母行面临信息不对称挑战。一旦当地产业波动,不良压力容易迅速传导至村镇银行层面。【/p】
【h2】财务数据透视经营困境】
【p】北京门头沟珠江村镇银行成立于2012年7月,系广州农商行在北京唯一一家村镇银行主体。据公告数据,截至2026年8月末,该行年内营业收入为-203.59万元,净利润亏损1666.08万元,所有者权益降至1.55亿元。【/p】
【p】情况并非孤例。苏州吴中珠江村镇银行2024年尚能小幅盈利,2025年前十个月转亏超2190万元;江苏启东珠江村镇银行2024年全年亏损突破2000万元。烟台福山珠江村镇银行2024年营收1735.67万元,净亏损518.59万元;2025年营收进一步下滑至407.50万元,亏损227.57万元。四家机构均呈现客户基础薄弱、成本高企、盈利恶化的共同特征。【/p】
【h2】差异化改革路径】
【p】广州农商行采取了省内省外分而治之的策略。对省内机构,推动深圳坪山、兴宁、鹤山三家珠江村镇银行实施吸收合并,将法人机构改造为自身分支机构;对省外机构,则择机挂牌转让退出。【/p】
【p】省内村镇银行纳入母行体系后,可共用后台系统、风控体系和运营团队,降低独立法人治理成本。省外机构则需要母行承担股权兜底和风险救助责任,却难以共享区域资源。当持续亏损成为常态,剥离成为理性选择。【/p】
【h2】行业减量提质周期来临】</h2】
【p】村镇银行品牌认可度有限,存款吸收难度较大,资金成本偏高。信贷端面临本地农信、城商行的竞争,优质客户获取困难,容易陷入高成本负债、高风险资产的困境。【/p】
【p】作为主发起行,广州农商行需对村镇银行承担风险兜底责任。持续亏损会侵蚀自身净资产并占用母行资本额度。转让省外村镇银行股权可释放资本、减少风险敞口、优化合并报表质量,将有限资本集中投向珠三角本土核心业务。【/p】
【p】国家金融监督管理总局公开信息显示,近年全国已有上百家村镇银行通过合并、重组、解散等方式退出市场,行业法人总量持续下降,行业整体已进入减量提质周期。【/p】
【p】北京门头沟珠江村镇银行的意向受让方已浮出水面,北京农商银行9月2日公告称计划召开临时股东大会审议吸收合并该村镇银行的议案,交易完成后其法人主体或将被撤销并转为分支机构。交易需经金融监管部门审批方可生效。【/p】
【p】投资有风险,本文仅供参考,不构成投资建议。【/p】
本文由AI辅助生成



