一笔折价交易背后的市场信号
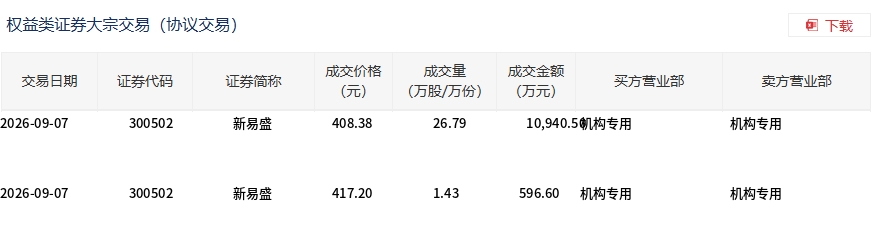
9月7日收盘后,深交所大宗交易平台披露了一笔关于新易盛(300502)的交易记录:28.22万股,成交额1.15亿元。
这笔交易本身并不算大——仅占当日该股总成交额的0.55%。真正引人关注的是它的价格:成交均价408.83元,较当日市场收盘价417.2元折价2.01%,其中最高成交价417.2元,最低成交价408.38元。
折价大宗交易在A股市场并不罕见,通常是机构投资者之间的大额股份转让。但放在新易盛身上,这笔交易的背景格外值得审视——这家光模块龙头刚刚交出了一份营收翻倍的半年报,且当天股价正以超过8%的涨幅刷新历史高点。
半年报:营收翻倍,净利增九成
约两周前,新易盛发布了2026年半年度报告。数据显示,公司上半年实现营业收入209.10亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%。单看第二季度,营收达125.72亿元,环比增长50.8%;归母净利润47.49亿元,环比增长70.8%。
收入翻倍的引擎是AI算力。据公司披露,光互联产品上半年实现收入208.83亿元,占营业收入的99.87%,毛利率48.46%。公司表示,业绩增长主要系受益于人工智能算力投资的发展,销售收入较上年同期大幅增加。
公开资料显示,新易盛是全球少数几家具备800G以上光模块规模化量产和交付能力的公司之一,也是全球首批量产并交付1.6T光模块的厂商。公司已形成覆盖400G、800G和1.6T的硅光及薄膜铌酸锂光模块产品矩阵。据公司披露,800G产品已成为出货主力,1.6T产品出货量在第二季度较第一季度明显增长,预计第三、四季度放量节奏将进一步加快。
不过,高速增长背后也有隐忧。半年报显示,公司净利润增速(90.98%)低于营收增速(100.34%),净利率由上年同期的37.77%降至36.01%。主要原因有二:一是汇率波动导致汇兑损失大幅增加,财务费用由上年同期的-2.08亿元转为6.44亿元;二是所得税费用随收入规模大增,达到11.24亿元,同比增长122.08%。公司境外收入占比约97.98%,对汇率波动高度敏感。
现金流方面亦承压明显。报告期净利润75.29亿元,但经营性现金流净额仅16.16亿元,净现比约0.21;期末应收账款75.48亿元,较上年末增长70.10%;存货116.55亿元,较上年末增长61.11%。公司亦提示原材料备货存在积压及跌价风险。
行业景气:光模块进入AI算力驱动的长周期
新易盛的爆发并非孤例。2026年上半年,全球AI算力基础设施建设持续提速,云计算巨头资本开支高位攀升,高速光模块迎来量价齐升的景气周期。
据LightCounting数据,2026年全球1.6T光模块芯片组销售额有望突破20亿美元。工信部《高速光模块产业发展白皮书》测算,2026年全球1.6T光模块市场规模将达45亿美元。多家机构分析认为,光模块行业已跳出传统通信周期波动,进入AI算力驱动的长周期上行通道。
行业龙头中际旭创上半年营收417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%。新易盛以209.10亿元的营收位列行业第二。天孚通信、德科立、剑桥科技等光通信企业亦交出亮眼成绩单。
二级市场:成交额破200亿,市值逼近6000亿
回到9月7日这一天。新易盛股价以397.98元开盘,较前一交易日收盘价386元高开约3%。盘中股价持续攀升,最终收报417.2元,涨幅8.08%,总市值达5816.84亿元。
当日该股成交额高达209.18亿元,换手率4.08%。据证券时报数据宝统计,截至上午10:52,成交额已达117.41亿元,超过上一交易日全天水平。在A股股价排名中,新易盛与中际旭创、天孚通信被市场合称为“易中天”组合,当日集体大涨。
机构持仓方面,截至2026年6月末,共有1979个机构投资者披露持有新易盛A股股份,合计持股量达4.33亿股,占总股本的31.03%。公募基金二季度增持新易盛的市值接近700亿元。不过,本期较上一季度持股减少的公募基金也达到410个——机构分歧正在加大。
就在大宗交易发生的同一天,新易盛还召开了2026年第三次临时股东会。此前的8月20日,公司披露了2026年限制性股票激励计划草案,拟向不超过961名激励对象授予第二类限制性股票。
一笔折价2%的大宗交易,在209亿元成交额的巨量换手面前,似乎只是浪花一朵。但当它发生在一家半年营收翻倍、市值逼近6000亿元的公司身上,当它出现在行业景气度与机构分歧并存的节点上,这朵浪花背后的水流方向,值得市场参与者细细思量。
(本文数据来源:深交所大宗交易披露、新易盛2026年半年度报告、东方财富Choice、证券时报数据宝等公开信息。本文不构成投资建议,股市有风险,投资需谨慎。)
本文由AI辅助生成



