场景开篇:从交易流水到利润表的温差
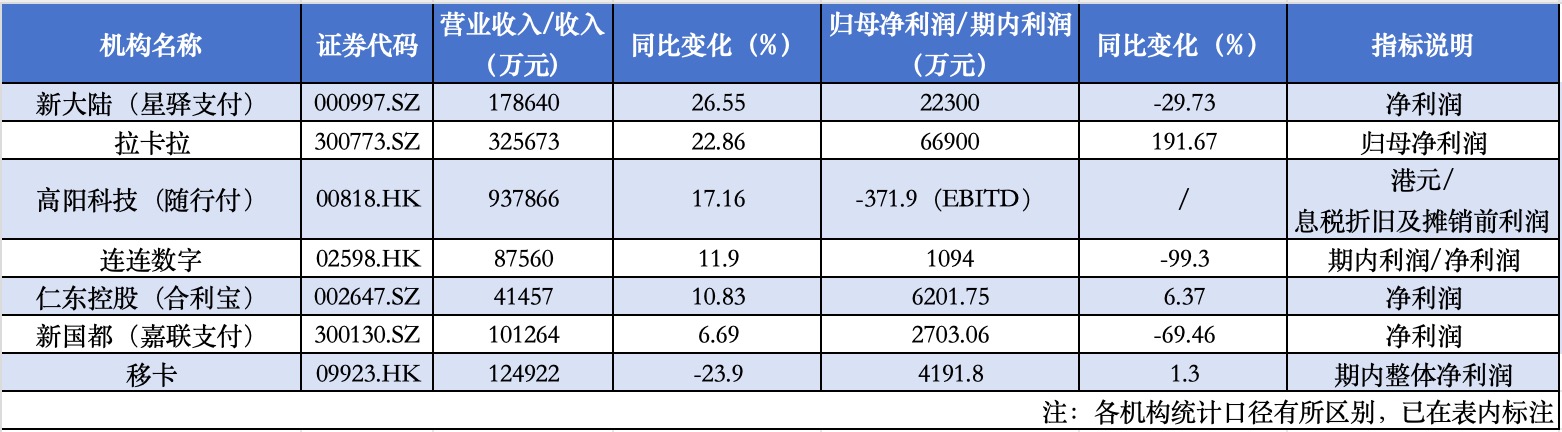
2026年上半年的支付行业,呈现出一种微妙的“温差”。在商户端,扫码枪的滴答声依旧密集,交易流水维持着庞大的基数;但在资本市场的财报页上,这种规模效应并未完全转化为对等的利润增长。随着7家主流支付机构半年报陆续披露,一个清晰的信号浮出水面:营收普遍正增长的背后,是净利润的分化与“增收不增利”的结构性困境。
历史脉络:从规模红利到存量博弈
回顾过去十年,中国第三方支付行业经历了从野蛮生长到合规整顿,再到如今存量博弈的完整周期。早期,机构依靠跑马圈地获取规模红利,费率战是主要竞争手段。然而,进入2026年,这一逻辑正在失效。据公开信息,在披露数据的7家主流机构中,有6家营收同比实现正增长,但仅有3家净利润同步上升。
拉卡拉(300773.SZ)以32.57亿元的营收和22.86%的增速领跑,其归母净利润达到6.69亿元,同比增长191.67%。新大陆(000997.SZ)旗下星驿支付营收同比增长26.55%至17.86亿元。相比之下,移卡(09923.HK)受内地宏观环境影响,总收入同比下降23.9%,内地GPV(支付业务交易量)下跌23%至8804亿元。
这种分化并非偶然。复旦发展研究院助理研究员石烁指出,传统收单业务竞争激烈,交易规模的增长往往伴随费率下降和渠道分润增加,直接压缩了毛利空间。与此同时,合规、风控及技术投入作为刚性成本持续上升,进一步挤压了利润表。
利润透视:非经常性损益的“面具”
在净利润的大幅波动中,股权出售等非经常性损益成为了关键变量。拉卡拉上半年净利润的高增长,很大程度上得益于二级市场出售蓝色光标(300058.SZ)股票带来的收益,该部分贡献占净利润总额的69.16%。若扣除非经常性损益,其归母净利润为2.19亿元,同比增长50.28%。
同样受到股权变动影响的还有连连数字(02598.HK)。其期内利润仅为1094万元,同比大幅下降99.3%。但这一下滑主要源于去年同期确认了出售连通部分股权形成的16.01亿元收益及4.52亿元股权稀释收益,抬高了基数。经调整后,连连数字上半年营利润为1.56亿元,同比增长147.3%。
博通咨询首席分析师王蓬博认为,股权处置属于一次性资产变现,虽能短期调节利润,但不具备可持续性。长期来看,投资者应更关注扣非利润、主营业务毛利率及经营现金流,而非被单期的净利润波动所误导。
出海困局:高费率下的投入期阵痛
面对国内市场的存量竞争,出海成为多家支付机构的共同选择。连连数字半年报显示,其全球支付业务总支付额(TPV)达到2499亿元,同比增长25.9%,全球支付业务收入同比增长27.1%至6亿元。新大陆也在加码海外牌照体系布局,为跨境支付与海外收单业务打下基础。
然而,出海并非即时盈利的灵丹妙药。王蓬博分析指出,虽然海外业务费率较高,具有较强的拉动作用,但头部机构凭借已有的跨境合规网络与场景布局才能逐步释放增量。对于多数中小机构而言,出海门槛较高,前期投入大于产出,短期内难以贡献较大利润。
目前,支付行业的竞争焦点已从单纯的规模扩张转向精细化运营与技术赋能。AI研发、系统升级以及合规风控成本的上升,使得“增收不增利”成为部分机构的常态。嘉联支付母公司新国都回应称,公司将继续坚持合规经营,聚焦主营业务,不断提升服务能力。这或许代表了行业在经历高速扩张后,回归理性与质量发展的必然路径。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



