一张反对票与四颗钉子
2026年半年报披露季,小崧股份(002723.SZ)的董事会会议室里,4票同意、1票反对的表决结果,将一份看似寻常的财务报告钉在了市场的聚光灯下。投下反对票的董事徐驰,在报告通过次日即出具书面说明,直指公司在"重大风险揭示、会计估计与减值计提、收入确认方法披露及数据准确性"四大领域存在重大问题。这份反对意见的分量,远非程序性异议——它撕开的是一家担保余额已超过净资产、新老股东暗战已久的上市公司财务裂痕。
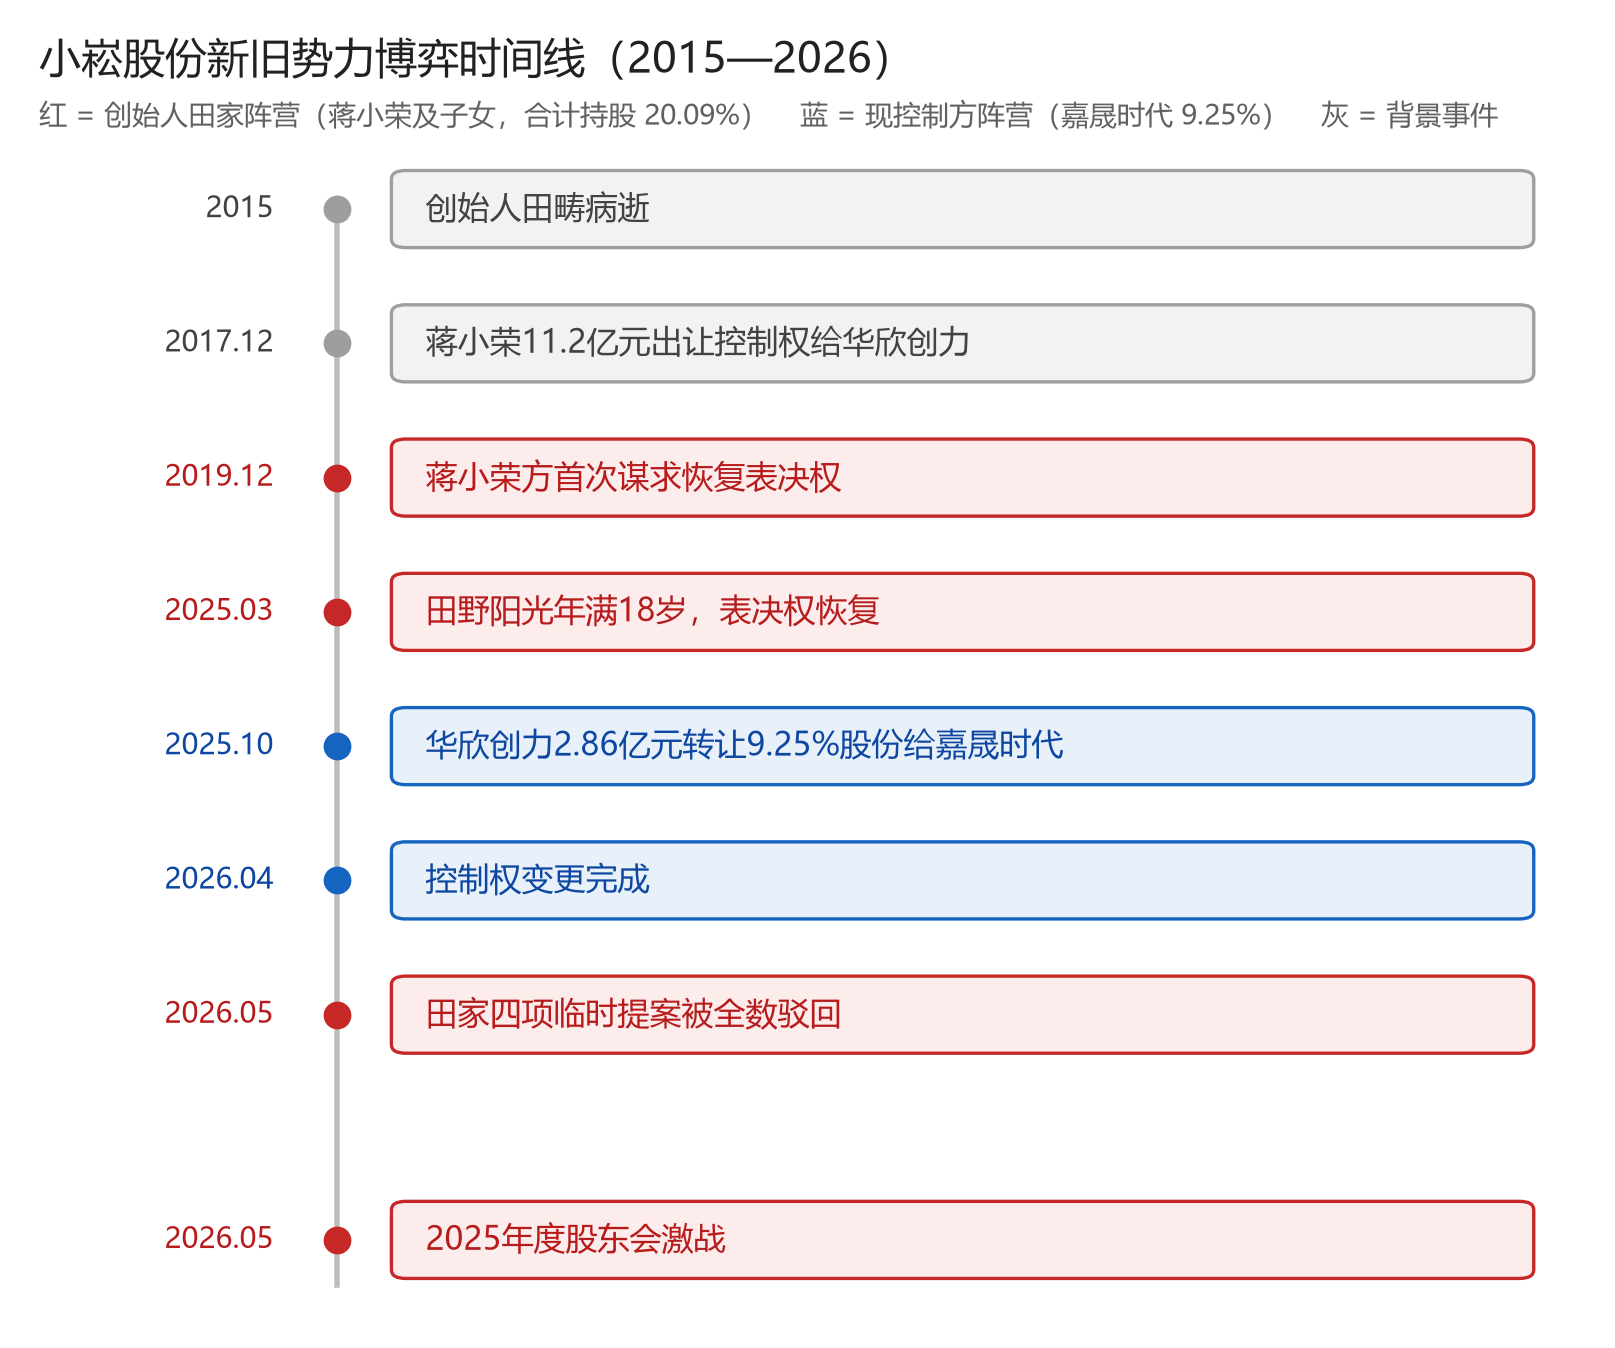
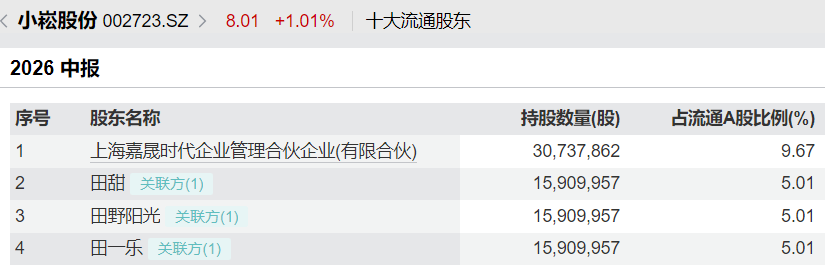
徐驰现年58岁,律师出身,系广东信德盛律师事务所合伙人,兼任博敏电子、嘉应制药两家上市公司独立董事。其本人未持有小崧股份股票,但系持股4.79%股东田野阳光的授权代理人。田野阳光为公司已故创始人田畴与蒋小荣之子,而蒋小荣正是2017年以11.2亿元向华欣创力转让29.99%股权、同步出让上市公司控制权的原实控人。今年6月,在田野阳光及其他股东支持下,徐驰成功当选小崧股份第七届董事会非独立董事。这张反对票,本质上是创始人家族与现任管理层之间分歧的公开化。
第一颗钉子:8亿担保压顶,预计负债计提不足
截至2026年6月末,小崧股份全部担保余额合计8.14亿元,占公司净资产的115.38%。其中,逾期担保1.79亿元,截至披露日已增至2.06亿元,占最近一期经审计净资产的27.08%,均为关联参股公司国海建设的贷款逾期。担保事项涉诉金额累计1.3亿元。
面对逾亿元级担保涉诉风险,小崧股份在预计负债科目仅计提308.14万元。徐驰认为,计提力度"严重不足,近乎没有充分计提风险准备"。
国海建设原为小崧股份全资子公司,2019年10月被收购为工程施工业务的重要载体。2025年12月,上市公司以1.5亿元向新巨耀出售国海建设51%股权,交易对手实控人姜波系公司时任副董事长姜旭的亲属。姜旭在该交易董事会审议前辞去上市公司全部职务以规避关联表决。交易完成后,上市公司仍持有国海建设49%股权,但风险并未随之出表:小崧股份不仅需要为该公司涉诉承担连带清偿责任,国海建设对上市公司的1669.83万元关联财务资助亦未能按期归还,还款方案仍依赖法院对国海建设旗下项目资产的司法拍卖处置。
第二颗钉子:减值计提的"双标"逻辑
徐驰的反对意见将矛头对准减值计提的尺度。小崧股份对国海建设往来款1669.83万元(账龄3至4年)以"低信用风险组合"为由不计提坏账准备。而同期国海建设净亏损4328.36万元、贷款逾期超2亿元、公司担保已涉诉——零计提明显有违谨慎性原则。
另一笔7000万元股权转让款至今未收到,上市公司仅按3%计提坏账准备210万元。在国海建设财务状况持续恶化、涉诉不断的背景下,3%的计提比例能否覆盖实际回收风险,值得追问。
数据显示,国海建设2020年并表后承诺期实际累计利润显著不及承诺,上市公司也未足额收到业绩补偿。2023年至2025年前三季度,国海建设累计净亏8580.23万元。上市公司以1.5亿元出让51%股权后,不仅留下4.56亿元存量担保、被动形成关联财务资助,权益法核算的投资收益还在持续失血——上半年合并报表投资收益为-2295万元,其中国海建设占了主要部分。
第三颗钉子:1.32亿影视收入的确认之谜
小崧股份于2025年9月增资崧果文化,布局影视业务。半年报显示,公司影视业务实现营收1.32亿元,占总营收的31.02%,毛利率仅6%。徐驰指出,报告未说明公司在自营投流模式下是主要责任人还是代理人、按总额法还是净额法确认收入,该项收入的真实性、合规性无法验证。
这一质疑直指收入确认的核心差异。小崧股份半年报会计政策原文写道:"在公司授权短剧运营模式下,根据协议约定,本公司不承担主要运营责任,按照合作运营方支付的分成款确认营业收入"——这实质上是代理人模式的表述。若影视业务实际采用总额法确认,营收规模与真实经营成果之间可能存在数量级的偏差。
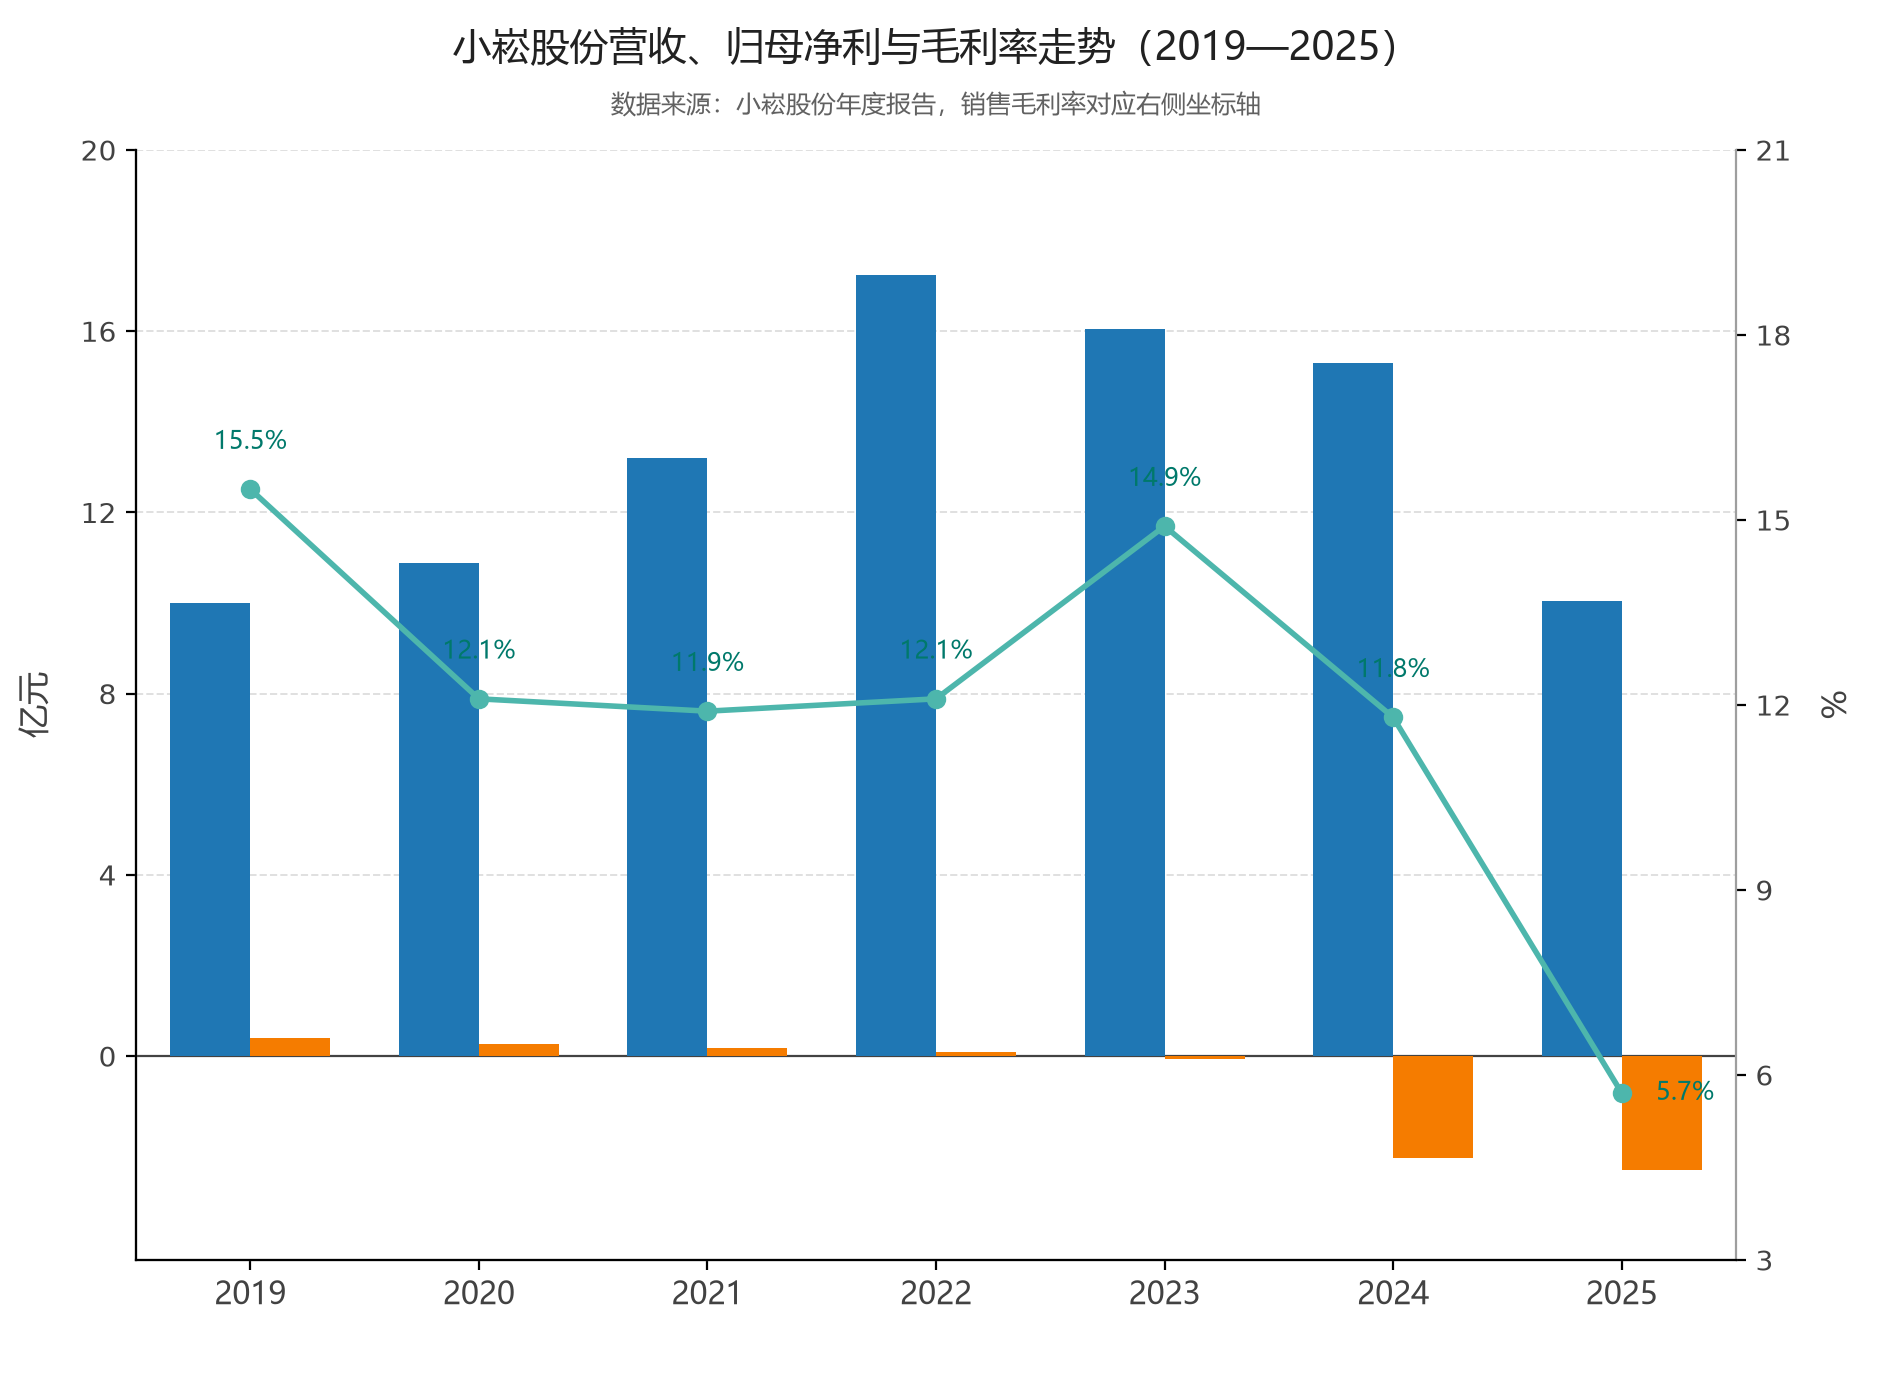
与此同时,刘凌爽控制下的上海崧果期末总资产4372.03万元、负债5322.83万元,已资不抵债,本期净利润仅17.8万元。相关商誉也未披露减值测试。
第四颗钉子:财务数据的自相矛盾
徐驰还指出多处财务差错。上半年公司回购注销限制性股票623.10万股并已支付回购款2299.24万元,但期末股本、库存股均未变动。更关键的是,公司在业绩考核未达标、上半年亏损5880.42万元的情况下,仍预计激励计划可以达成并确认股份支付费用338.31万元。
亏损状态下确认股份支付费用,回购注销未反映于股本变动——这些细节虽小,却折射出财务处理的一致性与审慎性存疑。
出表的雷,并表的"壳"
国海建设与崧果文化,一出一进,构成小崧股份过去一年资本运作的两端。国海建设出表后,4.56亿元存量担保、2.06亿元逾期贷款、1.3亿元涉诉金额仍在上市公司资产负债表外持续发酵;崧果文化并表后,1.32亿元影视收入的真实性、总额法与净额法的适用边界、商誉减值测试的缺失,又为报表增添了新的不确定性。
截至上半年末,国海建设总资产10.45亿元,负债合计8.05亿元,上半年净亏4328万元。这家曾经的子公司,如今已成为上市公司最大的风险敞口之一。
股东暗战与治理裂痕
徐驰的反对票并非孤立事件。今年6月,其以田野阳光代理人身份进入董事会,标志着创始人家族在失去控制权近十年后,重新在治理层面发出声音。现任实控人罗明华、刘凌爽系2017年接盘华欣创力后上位,双方在公司战略、资产处置、财务政策上的分歧,正通过这张反对票逐步公开。
从担保超限到减值不足,从收入确认存疑到财务数据矛盾,四颗钉子钉入的不仅是半年报的公信力,更是上市公司治理结构的稳定性。当担保余额已超过净资产、逾期担保逼近净资产的三分之一,任何一笔担保的实际代偿,都可能对上市公司的流动性造成实质性冲击。
投资有风险。本文仅供参考,不构成投资建议。
本文由AI辅助生成