半年报季收官,学大教育(000526.SZ)交出了一组逆势增长的数据:营业收入21.63亿元,同比增长12.87%;归属净利润3.01亿元,同比增长30.85%;扣非净利润3.03亿元,同比增长43.37%。在教培行业整体仍处于“双减”后遗症消化期的背景下,这份成绩单显得格外突出。
但利润高增的另一面,是资产负债表上几项指标的同步走高。截至6月底,学大教育账面商誉12.41亿元,已超过同期12.37亿元的归母净资产;资产负债率68.86%,流动比率0.55,速动比率0.54;大股东及其一致行动人质押股份占其合计持股的65.58%。三个数字指向同一个问题:这家公司的增长,究竟建立在怎样的财务结构之上。
商誉12.41亿,超出归母净资产
学大教育以个性化教育起家,业务覆盖一对一辅导、个性化小组课,并向职业教育、文化阅读、医教融合延伸。截至2025年末,个性化学习中心从约300所扩张至约330所,覆盖国内100余座城市,专职教师规模突破5100人。职业教育被定位为第二增长曲线,主要通过收购、托管方式获取职业院校资产。
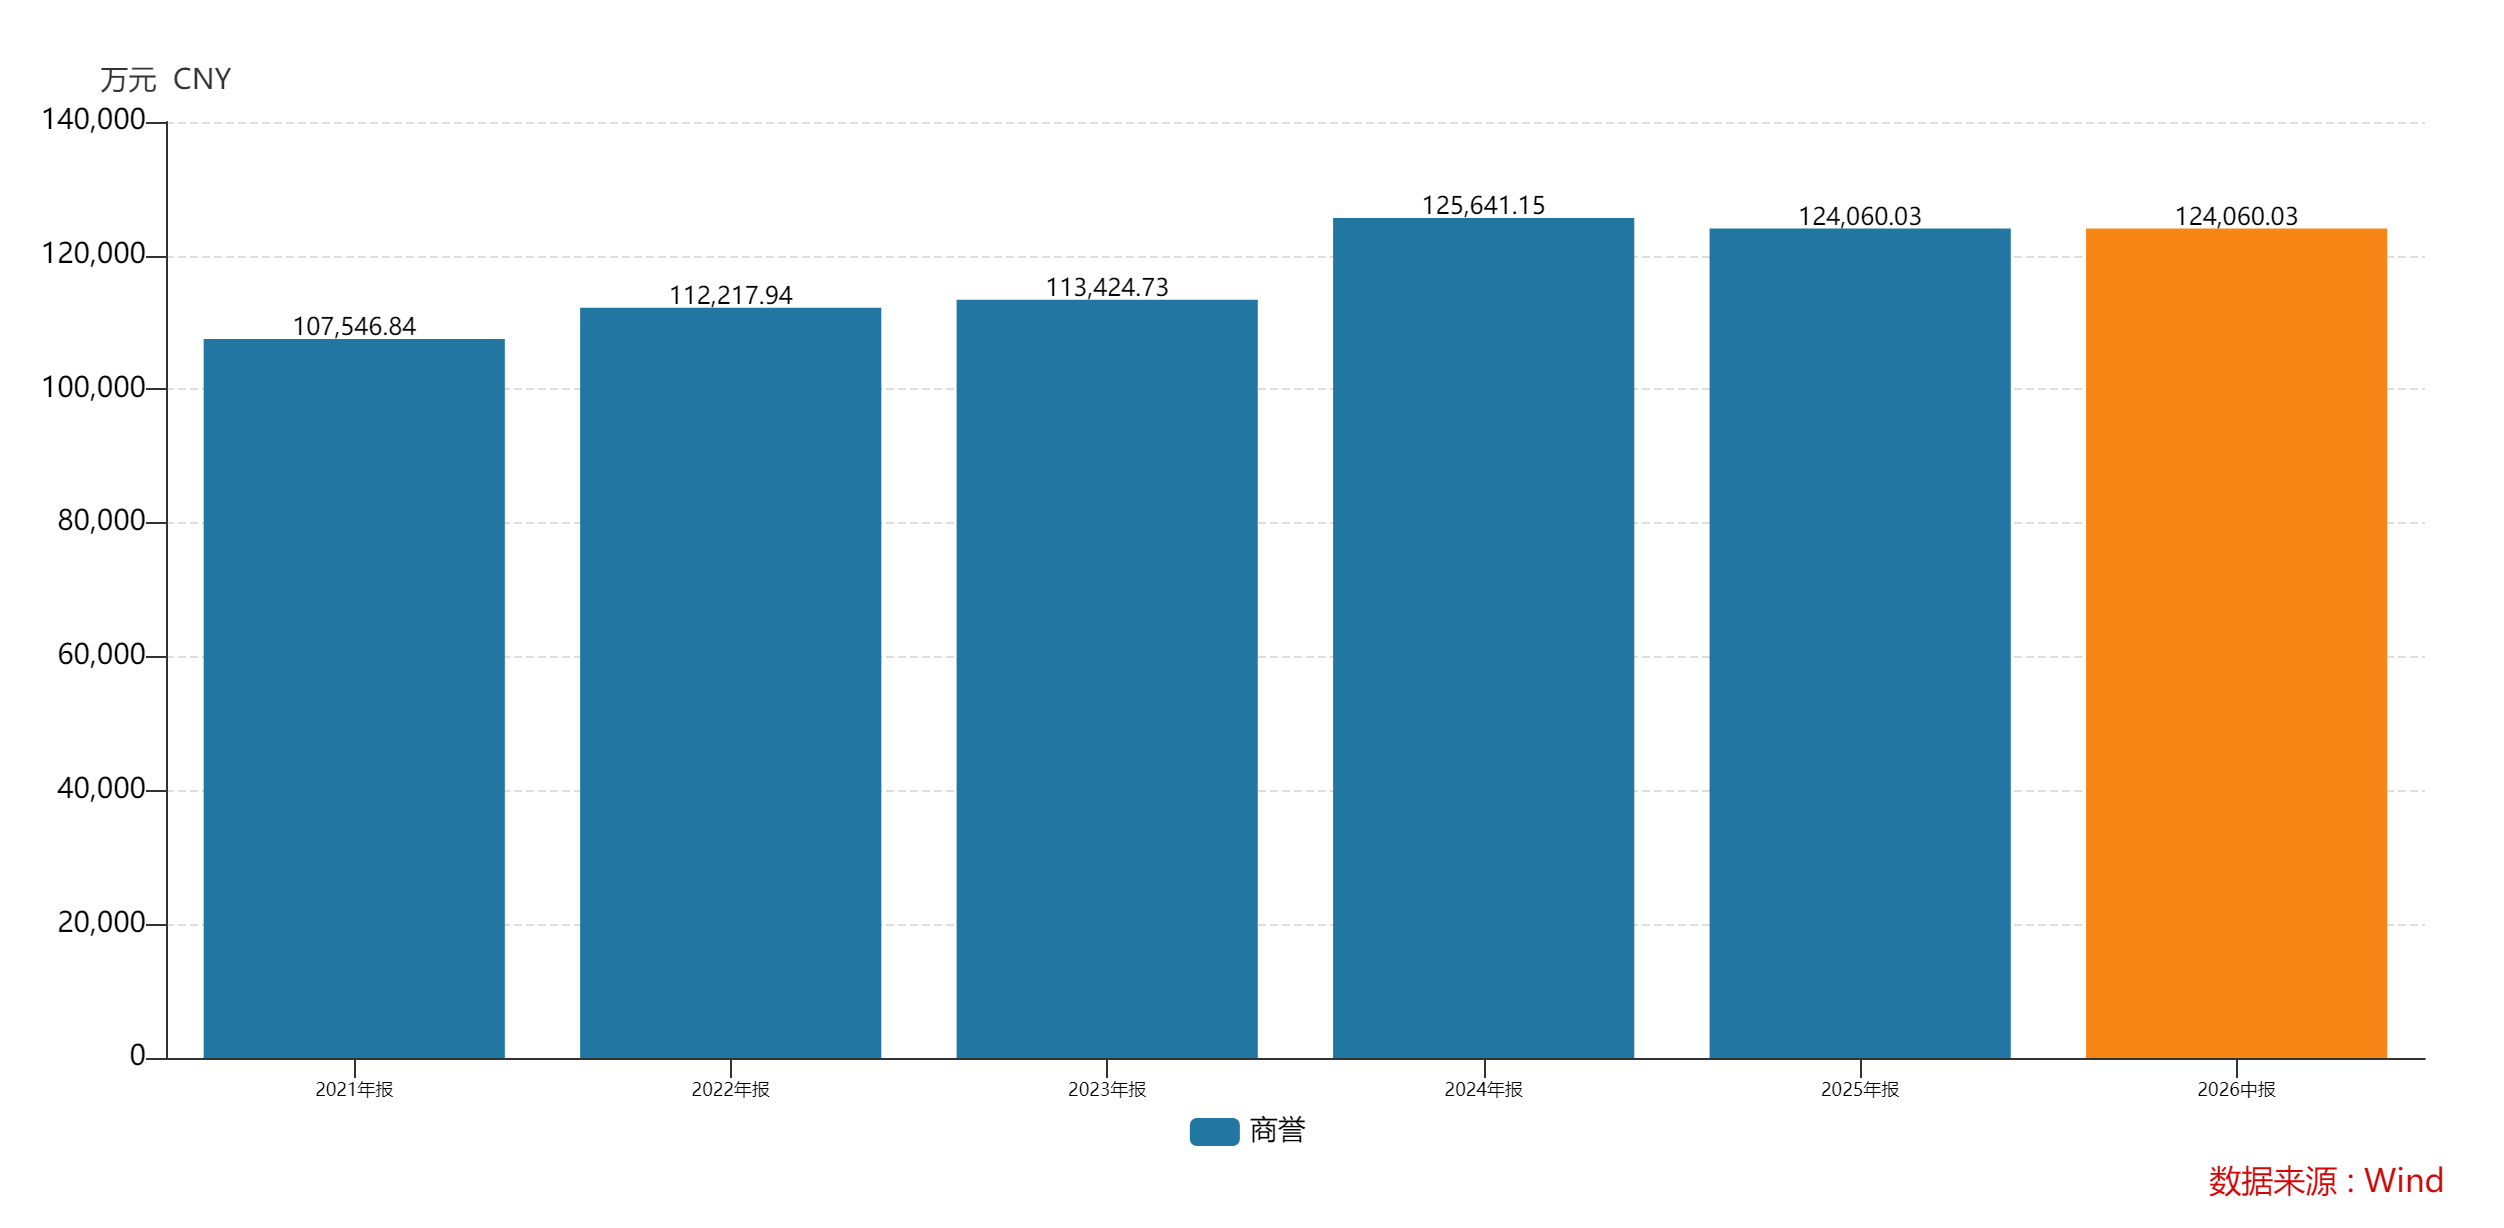
扩张的代价直接体现在商誉科目上。12.41亿元的商誉规模,已经超过公司归母净资产。这意味着一旦收购标的盈利不及预期,减值将直接侵蚀净资产,而非仅影响利润表。
教培行业此前已有先例。据公开信息,*ST高科(600730.SH)2018年收购广西英腾教育51%股权形成1.68亿元商誉,2025年计提减值7170万元,成为当年预亏的核心因素。传智教育(003032.SZ)2025年2月以1.06亿元收购优优汇联51%股权,形成商誉3876.06万元,因标的业绩大幅下滑至亏损,当年全额计提减值,深交所随后下发年报问询函。
长期跟踪教育行业的分析师刘畅对业内人士表示,教培企业转型职业教育多选择收购现成院校快速切入,但并购估值往往基于未来招生的乐观假设,一旦现实经营不及预期,高额商誉就会暴雷。学大教育的商誉风险,核心不在于当下,而在于未来民办院校的持续盈利能力能否兑现收购时的预期。
流动比率0.55,短债覆盖能力承压
历史遗留的23.5亿元紫光借款已于2025年初完成全部清偿,但学大教育的债务压力并未就此解除。
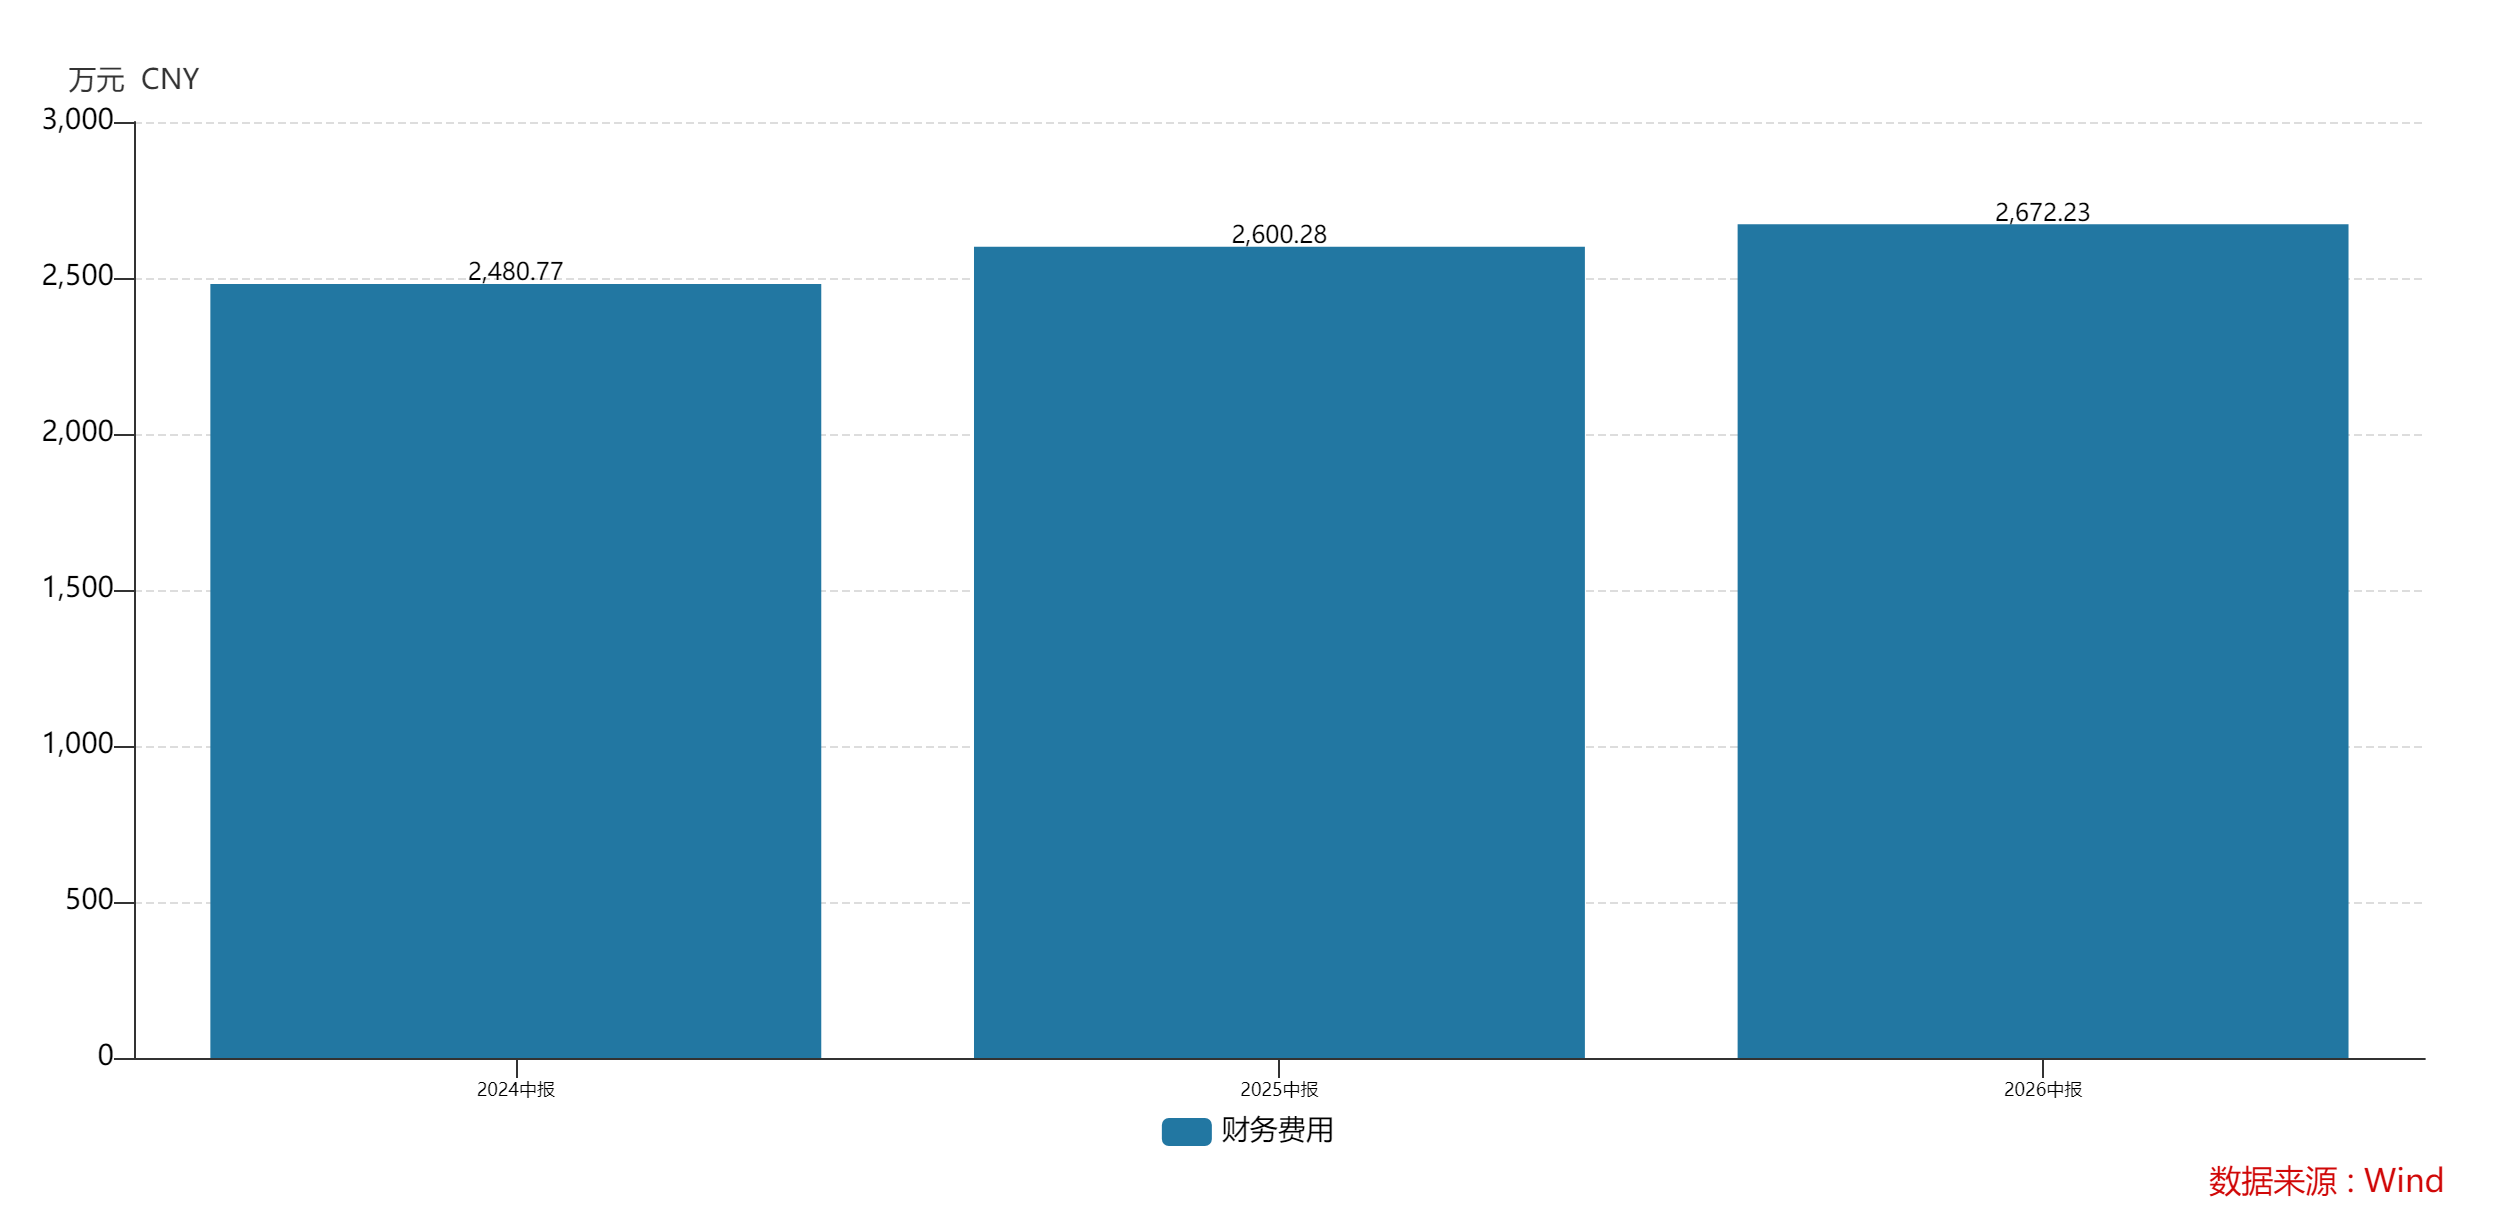
截至6月底,公司短期借款2.13亿元,一年内到期的非流动负债2.17亿元,长期借款0.96亿元,合计有息负债5.26亿元。上半年财务费用2672万元,同比增长2.77%。
更值得关注的是流动性指标。流动比率0.55、速动比率0.54,两项均显著低于1的安全阈值。注册会计师周明阳对业内人士分析称,流动比率0.55代表公司的流动资产已不足以覆盖全部流动负债,短期偿债压力客观存在。虽然历史大额旧债已经还清,但持续的有息负债,叠加民办学校前期投入大、回报周期长的特点,对公司现金流管理提出很高要求。
民办全日制学校、职业院校前期需要投入大量资金用于校舍改造、师资招聘、招生推广,资本开支周期长,回报速度慢。如果后续主业培训业务现金流出现波动,叠加收购标的盈利不及预期,债务风险就会进一步放大。
大股东质押比例65.58%
股权质押是另一条需要盯住的线。截至8月14日,第一大股东华澳科技已将所持1244.9万股全部质押,占自身持股比例100%,占上市公司总股本10.22%。
华澳科技、安特文化、天津晋丰、天津瑜安四家主体合计持有公司3033.58万股,占总股本24.89%;其中已质押股份合计1989.49万股,占其合计持股的65.58%,占公司总股本16.33%。
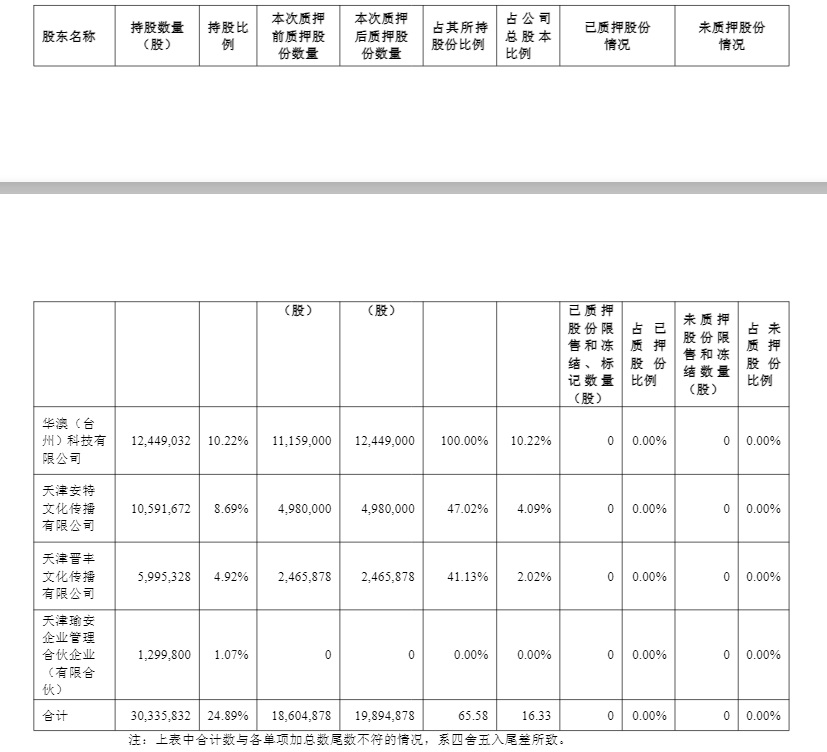
从到期时间看,未来半年内上述股东到期质押股份979.49万股,占其所持股份总数32.29%,对应融资余额1.7亿元;未来一年内到期质押股份合计1989.49万股。
质押比例高企本身不构成直接风险,但若股价出现持续调整,质押方可能面临补充质押或提前还款的压力,进而传导至上市公司层面的股权稳定性。
行业影响:教培转型职教的财务样本
学大教育的财务结构,是教培企业转型职业教育的一个典型切片。“双减”之后,传统K9学科培训业务受限,高中辅导、复读艺考、职业教育成为教培企业突围的主要方向。学大教育抓住赛道机会持续铺网点、收购院校,实现了营收规模的修复。
但这条路径的共性特征是:以并购换时间,以商誉换规模。收购现成院校可以快速切入赛道,但并购估值往往基于未来招生的乐观假设。高考复读、中职院校的招生数量具备较强不确定性,一旦现实经营不及预期,高额商誉就会成为悬在上市公司头顶的“达摩克利斯之剑”。
对学大教育而言,当前的核心矛盾不在于利润能否继续增长,而在于增长的质量能否支撑起12.41亿元商誉、5.26亿元有息负债和65.58%的股东质押比例。商誉是否减值、职教资产能否兑现收购预期、现金流能否覆盖短债,这三个问题的答案,将决定这家公司在教培转型赛道上的最终位置。
投资有风险。本文仅供参考,不构成投资建议。
本文由AI辅助生成


