港交所文件:摩根士丹利持股比例单日跳升1.29个百分点
香港交易所权益披露信息显示,9月9日,摩根士丹利在中际旭创(300308.SZ / 20XX.HK)H股的持股比例由4.66%升至5.95%,单日增幅1.29个百分点,触及5%的举牌式披露线并继续增持。据公开信息,这是该行近一个月内对中际旭创H股的一次集中加仓动作。
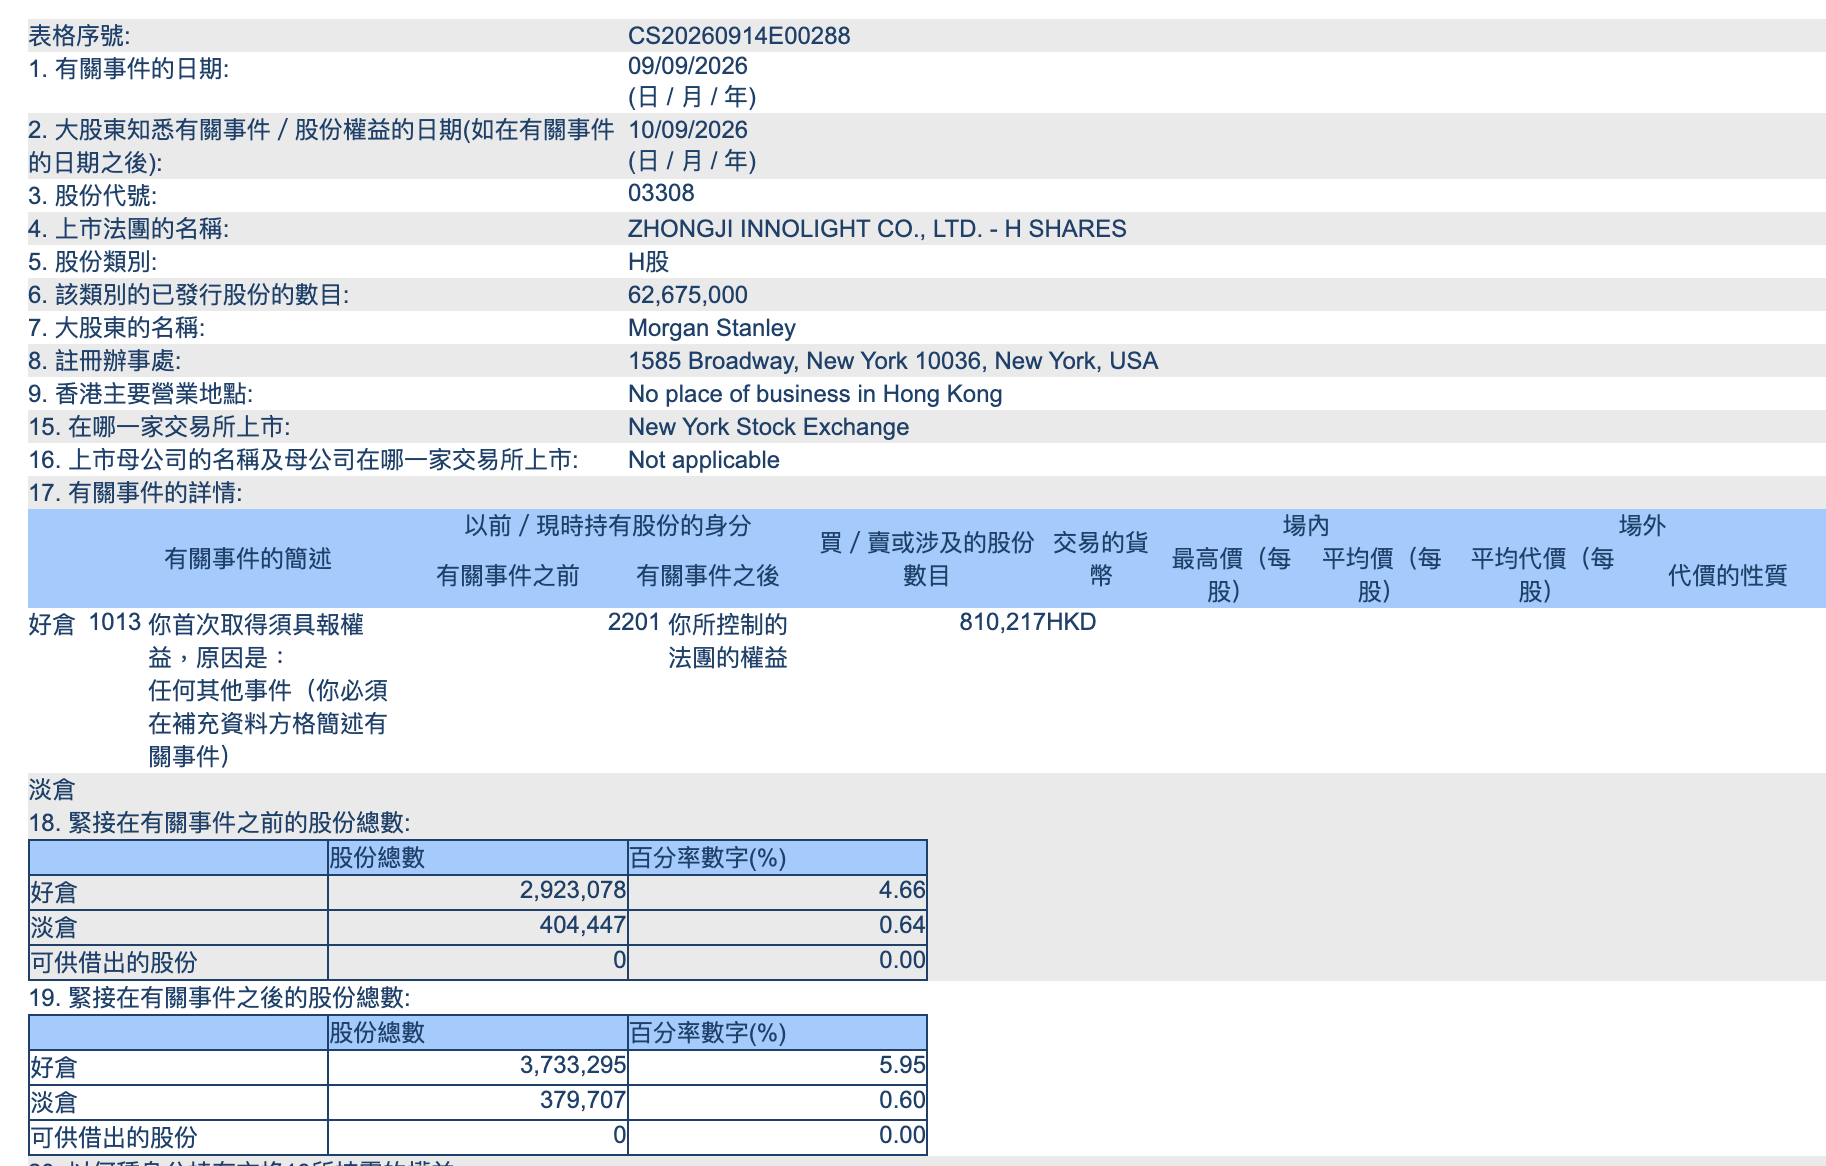
跨过5%意味着什么
按照港交所规则,大股东好仓比例超过5%须即时披露,后续变动亦需更新。对投行自营及经纪持仓而言,5%以上的持股通常包含客户持仓的合并计算,其性质介于自营配置与通道代持之间,不宜简单等同于单一策略加仓。但1.29个百分点的单日跳升,无论结构如何,都指向资金在该价位区间的集中流入。
更值得关注的是标的本身。中际旭创是800G及以上高速光模块的主力供应商,直接受益于全球超大规模云厂商的资本开支周期。H股上市时间尚短,流通盘相对有限,外资机构在H股通道快速累积头寸,某种程度上反映了海外资金对中国AI算力供应链敞口的再定价过程——此前这一敞口主要通过美股光通信标的获取。
增持背后的两条主线
第一条主线是产业景气度。据公开信息,云厂商资本开支指引在2026年延续扩张,1.6T光模块进入放量前夜,光模块龙头在手订单能见度延伸至明年。第二条主线是定价差异。同一资产在A股与H股之间长期存在价差,H股折价为配置型资金提供了相对更低成本的表达渠道,外资借道H股建仓,既规避了A股通道的部分约束,也保留了敞口的弹性。
当然,反向声音同样存在。有观点认为,持股数据是滞后指标,披露于交易发生之后,其信号价值有限;亦有市场分析提示,光模块环节处于产业链量增价减的通道,毛利率承压是2026年行业共识,机构加仓未必代表估值层面的安全边际。
后续观察点
接下来值得跟踪的,一是摩根士丹利持股的后续变动方向,继续增持还是快速回落至5%以下,将区分这笔资金是配置还是交易性质;二是中际旭创H股换手与南向资金的接���情况,H股定价权能否由内外资共同夯实,取决于流动性沉淀的深度;三是云厂商下一轮资本开支指引,光模块订单节奏是股价之外更根本的锚。
一笔5.95%的持股本身不足以定义趋势,但它发生的时间、标的与通道,组合起来构成了海外资金对中国AI算力资产态度的一个切片。这个切片指向的方向,比数字本身更有分量。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



