一个导购的下午
2026年4月底的一个工作日午后,西单老佛爷百货内顾客稀少。一位正在打包货品的导购告诉到访的记者:商场客流较少、客单价较高,需要通过折扣活动加速产品焕新。
一个多月后的5月27日,这家运营了13年的法式轻奢百货正式关停。同一个月,朝外蓝岛大厦贴出告示——这座承载了北京人30余年记忆的老牌百货,于6月1日起全面停业改造。
关停与改造并非孤立事件。2026年上半年,北京全市社会消费品零售总额6587.8亿元,同比下降2.2%。商品消费在收缩,但钱并没有消失——它换了一种流动方式。
6.7个百分点的温差
北京市统计局的数据显示,上半年全市服务性消费额同比增长4.5%,快于社零总额增速6.7个百分点。市场总消费额(服务性消费+社零)同比增长1.7%。
一降一升之间,勾勒出北京消费市场最核心的结构性变化:消费者正在从“买商品”转向“买体验”。北京市统计局的解读明确指出,潮玩文创相关商品零售额增长了79.8%,情绪消费正成为新趋势。
商品零售中,扣除汽车类商品后消费品零售额下降0.4%——汽车消费的持续收缩是拖累社零的主要因素,但即便剔除这一影响,实物商品零售的增长动能依然疲弱。
服务性消费的增量从何而来?据公开信息,信息、交通等领域增长较快,部分线上文娱、交通、生活服务企业增势良好,带动信息领域服务性消费额保持两位数增长。文旅升温则吸引了更多人奔赴北京。
商场的冰与火
宏观数据的“温差”,在商圈层面被放大为冰火两重天。
一边是传统商场客流持续下滑。西单老佛爷百货关停前,空置率持续上升、客流不断下滑;金融街购物中心2026年上半年出租率较2025年同期的88%低了3个百分点。仲量联行数据显示,2026年二季度北京零售地产空置率达6.7%——虽较一季度的7%略有改善,但租金仍处下行区间,二季度环比下降2.1%。
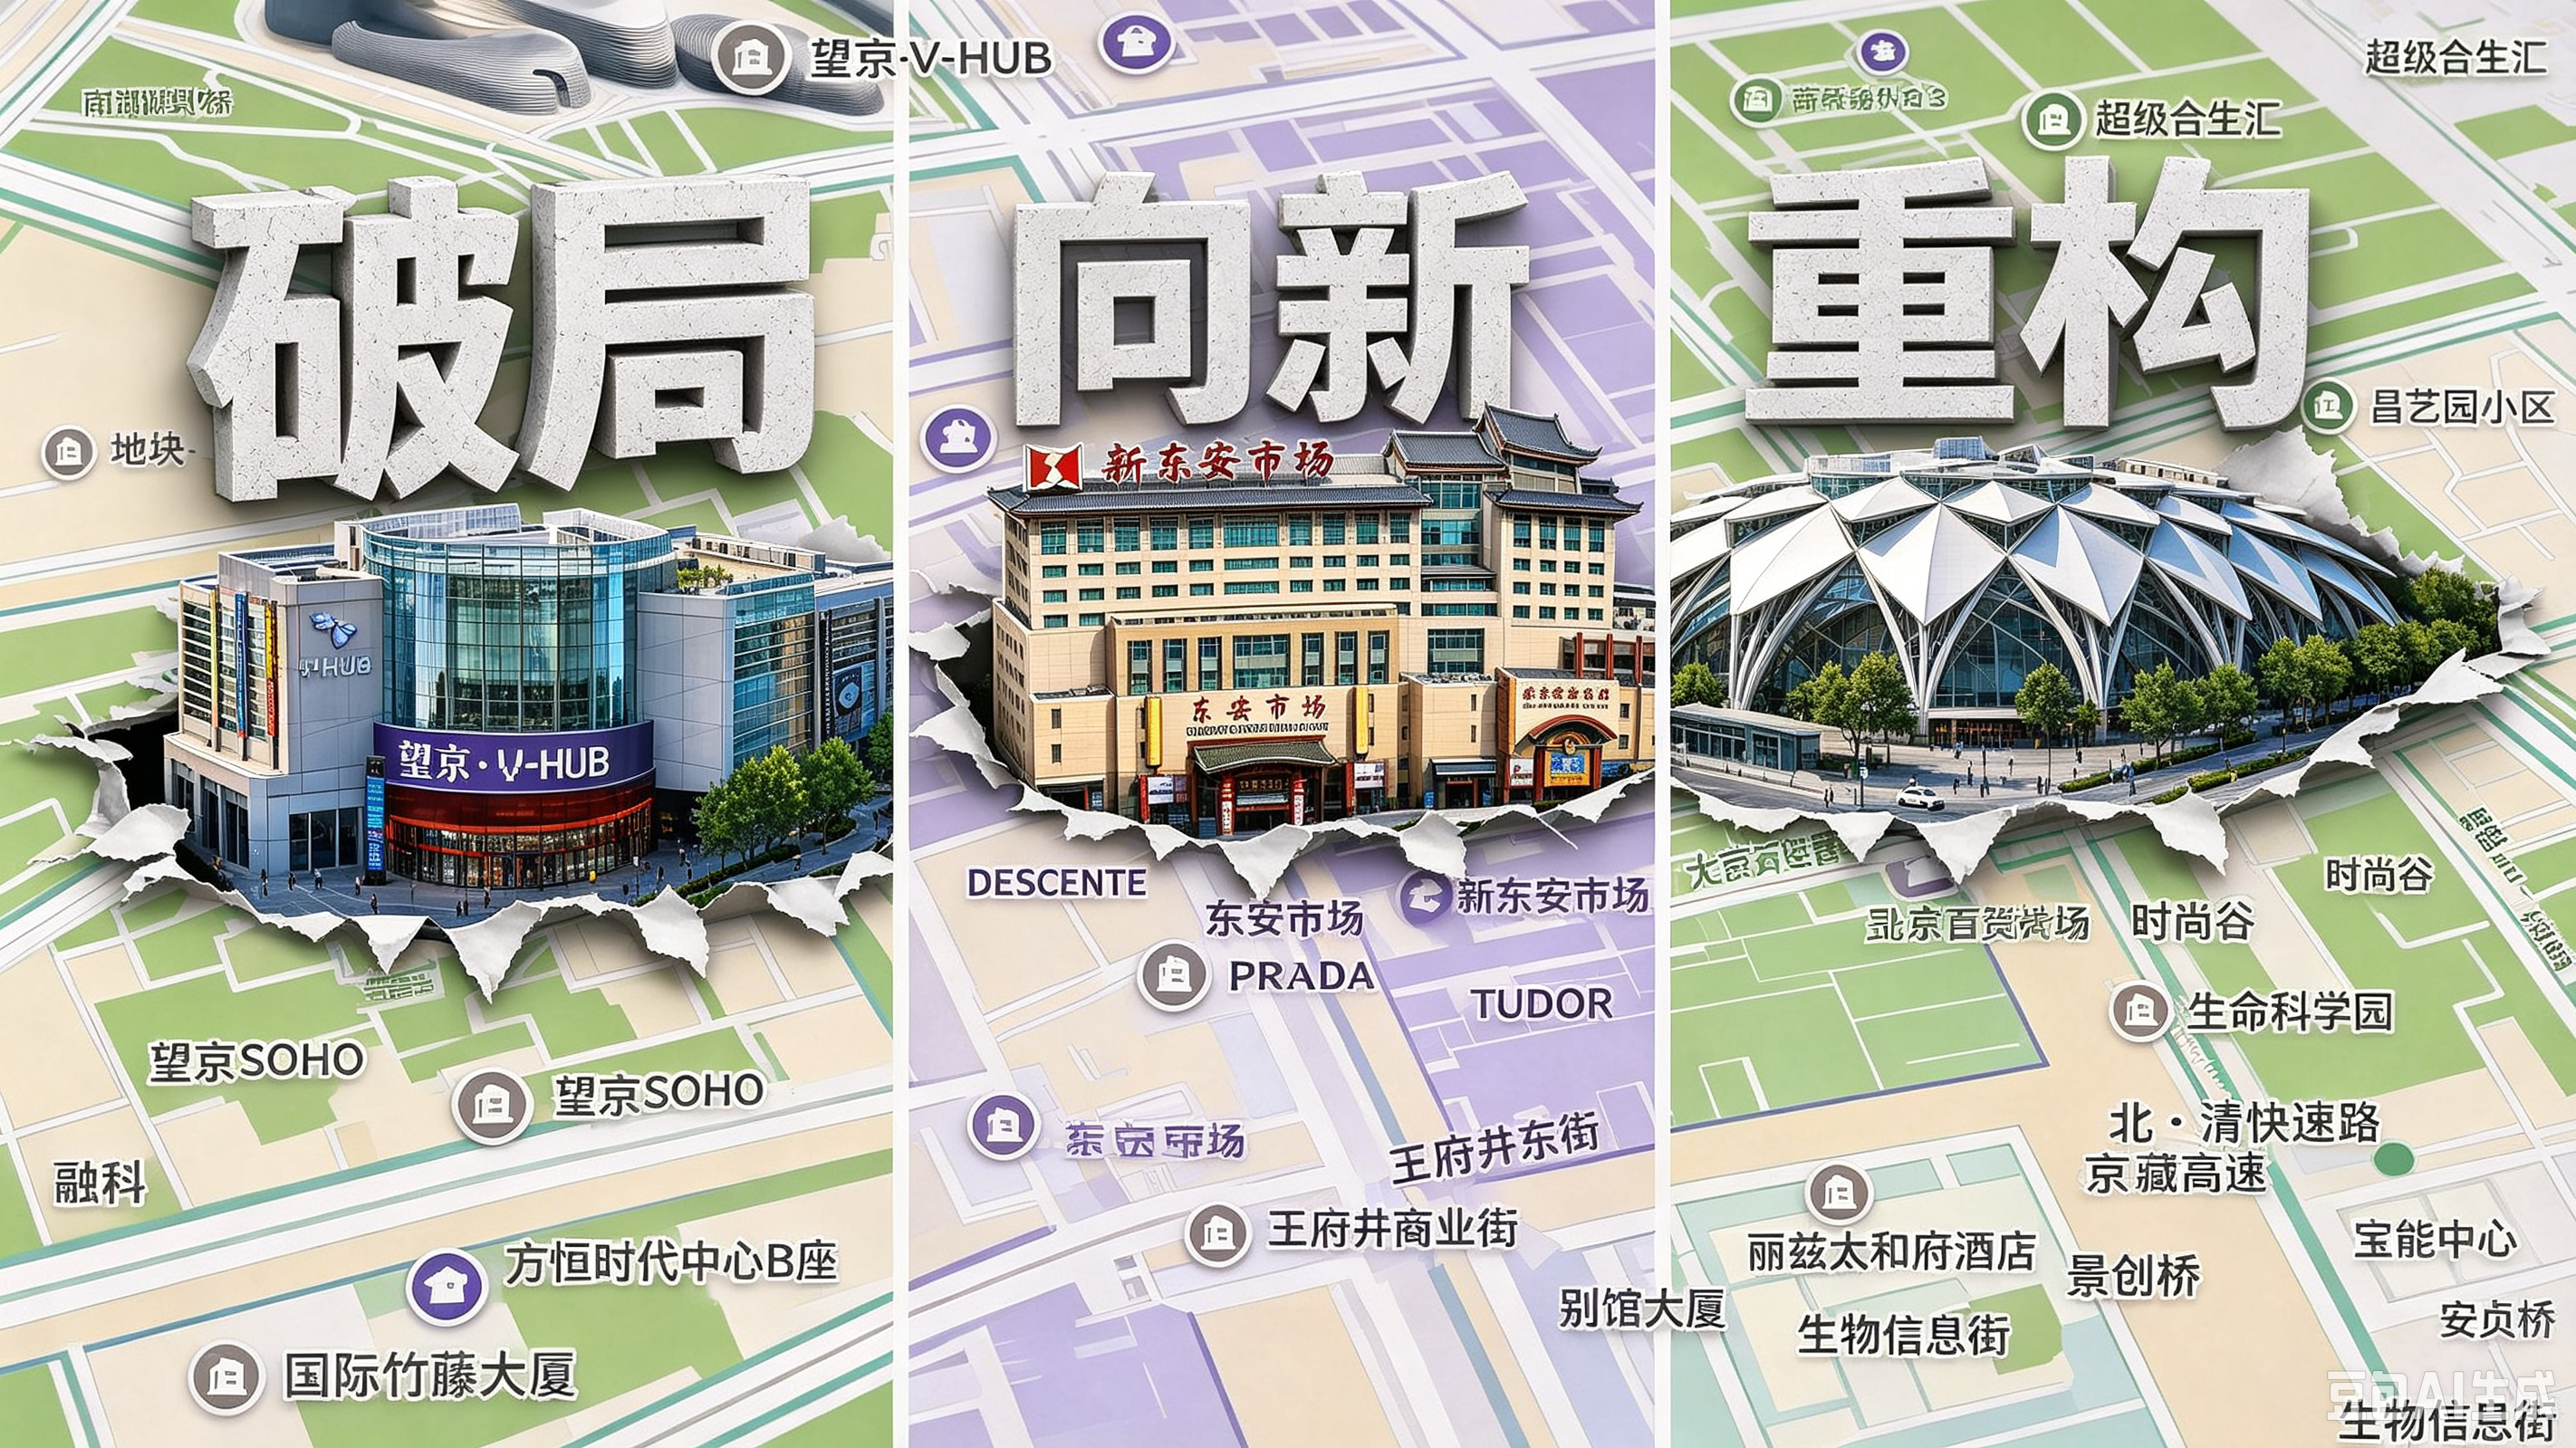
另一边,改造焕新的商业体正在翻倍增长。朝阳合生汇2026年上半年实现总销售额超45亿元,同比增长13%;总客流量近2007万人次,同比增长12%,日均客流超12万。上半年累计引进125个新品牌,其中城市首店近20个。超极合生汇销售额22亿元,同比提升25%;客流量突破2500万人次,同比增长36.5%,单日峰值突破40万人次,刷新北京购物中心纪录。
西单商圈的空中连廊贯通后,西单大悦城二层客流环比增幅近40%,是全场客流增幅的两倍多,二层销售同比提升近30%,远超全场10%的增长水平。作为城市更新项目的西单更新场,上半年销售额同比增长48%,客流同比增长24%。
望京V-HUB城市乐园8月22日开业,由原方恒购物中心改造而来,4万平方米的商业体量中156个品牌有88家为首店,首店占比超56%,开业当天客流突破10万人次。
合生商业2026上半年整体销售额达141.52亿元,同比攀升14%;客流总量突破1.16亿人次,同比增长12%;平均出租率高达99%。
“盒子”不再是唯一答案
传统购物中心常被业内称为“盒子商业”——一个封闭的、标准化的零售空间。2026年上半年北京商业的种种迹象表明,这个“盒子”正在被打开。
2025年6月,北京市商务局等4部门联合发布《北京市扩大时尚消费专项行动方案》,明确提出“鼓励非标商业通过城市更新、空间重构释放时尚消费新空间”。北京“十五五”规划建议中也明确提出推进文商旅体展融合发展。
政策鼓励的背后,是消费逻辑的根本转变。与传统购物中心不同,非标商业并不以标准化零售为核心,而是通过开放式空间、主题化设计和内容运营,把消费场所转变为可体验、可停留的场景空间。
望京V-HUB项目方对此的表述更为直接:传统“盒子”商业已很难适应当下年轻消费者的需求。项目提出了“社交反应堆”式青年潮流共生体的概念,核心理念是“让商业回归人与人的化学反应”,将购物中心变为“城市乐园”。4万平方米的可租赁面积中,开放式公共空间占比约60%。
朝阳合生汇则用另一种方式解构“盒子”:在撤掉OLE超市后,没有引入新的超市品牌,而是将原址改造为聚焦区域特色餐饮的“香蕉美食市场”,集合了19家首店。北京人气最高的购物中心不再需要超市作为主力店——这一选择本身就在重新定义“购物中心”的构成要素。
三里屯太古里上半年零售额及租金收入总额分别上升63%和16%。太古地产2026上半年于中国内地的零售物业租金收入总额同比增长13%至25.72亿港元。北区自2025年底起陆续开业的独栋品牌店与建筑风格独特的旗舰店,成为业绩增长的核心驱动力。
转型的逻辑与边界
零售专家胡春才认为,不少商场通过持续改造升级、优化消费场景、丰富业态供给,不断集聚人气、拉动销售。业绩增长也离不开文旅消费热潮带来的客流加持。
仲量联行华北区研究部资深董事纪明则表示,尽管宏观需求仍在修复,新兴业态的积极扩张为市场注入了新活力。关注科技、文化,且具备高“情价比”的细分领域正成为市场需求的新动能。
但并非所有商业体都能从这场转型中受益。全联房地产商会商业地产工作委员会与RET睿意德联合发布的《2026年上半年全国商业地产行业信心指数报告》显示,行业信心指数为57.86,站上荣枯线,但呈现非均衡特征。近六成地产经理人指出出租率未提升,五成称租金承压。
世邦魏理仕指出,2026年第一季度北京零售物业市场主要依靠年轻力驱动,存量商业掘金情绪体验,整体市场承压,但个别商圈项目表现逆势上扬。未来六个月,北京零售物业市场预计将有63万平方米新增供应入市。
赢商大数据显示,2026年一季度北京标杆购物中心空置率为5.22%,处于较低水平;存量商业月度日均客流均值1.98万人次,同比提升6.53%。但空置率的低位与租金的持续下行并存——这反映出市场正在经历“量稳价跌”的结构性调整。
2026年上半年北京商业的图景,既不是简单的复苏,也不是全面的衰退。6587.8亿元的社零总额与4.5%的服务性消费增长之间,45亿元的朝阳合生汇与关停的老佛爷之间,2500万人次的超极合生汇与租金下行的零售地产之间——每一个数据都在讲述同一个故事:消费还在,但消费的方式已经变了。
那些率先读懂这种变化、并愿意拆除“盒子”的商业体,正在赢得新的增长空间。而那些固守旧有模式的,则在被市场重新定价。这场转型还远未结束——63万平方米的新增供应、持续调整的租金体系、不断迭代的消费偏好,都将持续重塑北京商圈的版图。
本文仅供参考,不构成投资建议。投资有风险,入市需谨慎。
本文由AI辅助生成



