2026年8月,车规级毫米波雷达芯片企业加特兰微电子科技(上海)股份有限公司向上交所递交科创板上市申请,拟募资34.89亿元。招股书援引Yole统计称,这家成立于2014年的公司已位居2025年全球第四大、国内第二大车规级毫米波雷达芯片供应商,全球市占率约4%,国内市占率31.1%。
市场排名之外,招股书同时呈现出另一面:三年多累计亏损超9亿元、前五大客户收入占比接近100%、第一大供应商采购占比逼近六成。这份答卷能否通过科创板审核,尚待观察。
营收翻倍增长戛然而止
加特兰近三年营收增长一度十分迅猛:2023年至2025年,营业收入分别为2.06亿元、3.03亿元和6.32亿元,2025年同比增长108.44%,三年复合增长率超过75%。
但盈利端持续承压。同期归母净利润分别为-3.23亿元、-3.34亿元和-1.93亿元,三年累计亏损8.5亿元;2026年一季度再亏6028.66万元,累计亏损突破9亿元。公司将亏损归因于高强度研发投入——报告期各期研发费用为3.04亿元、3.65亿元、3.7亿元和9833万元,占营收比例最高时达147.75%。
更值得关注的是增速回落。2026年一季度,公司收入1.54亿元,同比仅增长8.1%,与2025年同期108%的增幅形成鲜明落差。招股书解释称,2026年是股权激励股份支付的高峰年份,费用压力高于上年。收入增速骤降而费用刚性上升,公司短期内扭亏难度加大。
单一大客户风险显现
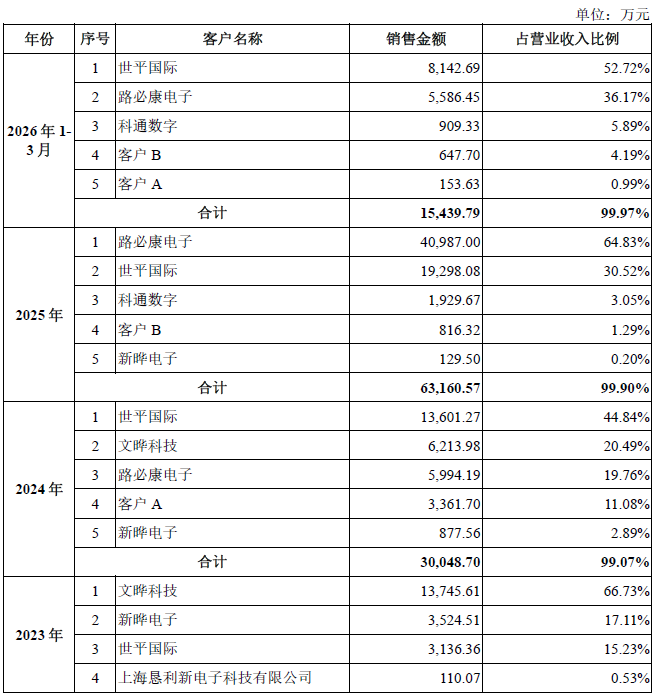
客户集中度是招股书中最突出的风险项。2023年至2025年,加特兰前五大客户收入占比分别为99.77%、99.07%和99.90%,2026年一季度进一步升至99.97%。
穿透经销模式看终端,集中度更高。2025年,第一大直接客户路必康电子贡献收入4.10亿元、占比64.83%,其背后核心终端品牌为比亚迪。公开信息显示,2025年比亚迪作为加特兰第一大终端客户,销售收入占比超过50%。当年营收从3.03亿元翻倍至6.32亿元,很大程度上得益于比亚迪“全民智驾”战略带动的毫米波雷达采购放量。
这一依赖的风险已开始兑现。加特兰在招股书中提示:“2026年以来,受下游主机厂引入第二供应商等因素影响,公司第一大终端客户的销售收入持续承压,进而传导至公司。”
汽车行业分析师张雷表示,车规级芯片与整车安全直接相关,客户导入周期通常长达3至4年,主机厂一旦完成第二供应商验证,第一供应商的份额往往被结构性分流。在主机厂普遍推行供应链“去单一依赖”的背景下,比亚迪引入二供只是时间问题。
台积电采购占比升至58.68%
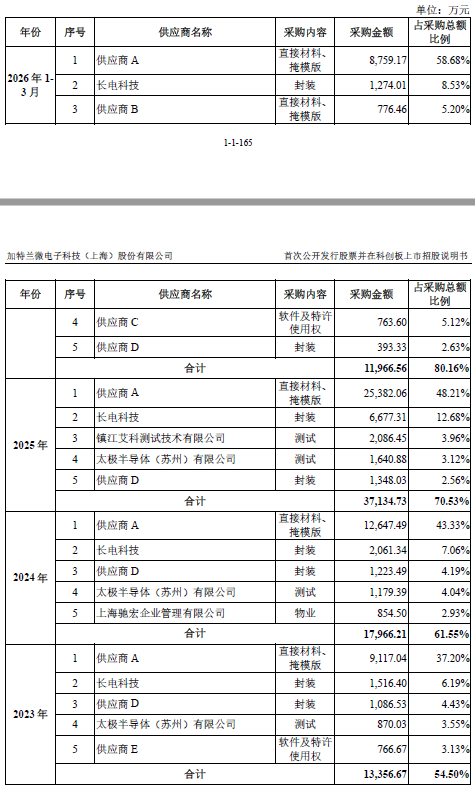
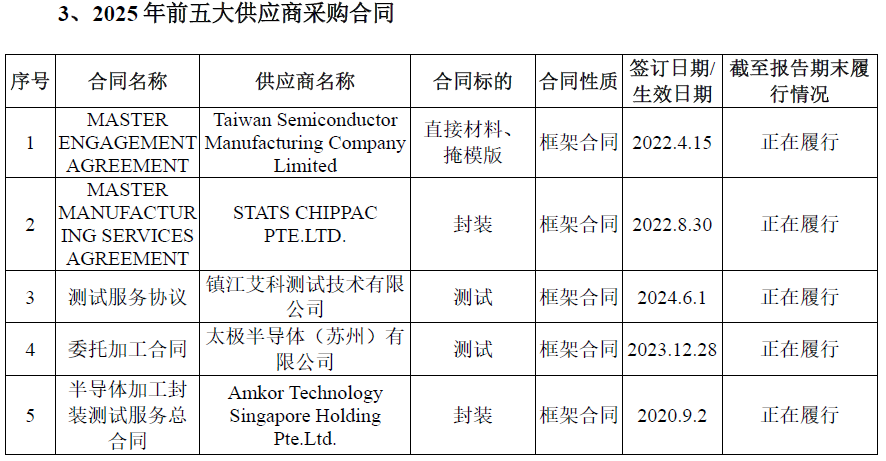
供应链端的风险同样明显。加特兰采用Fabless模式,晶圆制造、封装测试全部外包。报告期内,前五大供应商采购占比从2023年的54.50%升至2026年一季度的80.16%,其中第一大供应商"供应商A"的占比从37.20%逐年升至58.68%。加特兰未直接点名,但其采购合同清单中列有台积电(TSMC),结合采购金额与占比,"供应商A"即台积电。
除晶圆制造外,公司封装环节主要依赖安靠(Amkor)与星科金朋(STATS ChipPAC),EDA软件、IP核等核心研发资源也大量向境外厂商采购。
半导体行业投资人王磊指出,先进制程代工产能调配、出口管制政策变化等因素,均可能直接影响公司量产稳定性。近年来先进制程代工、EDA工具、IP授权均为出口管制的重点领域,加特兰的供应链恰好处于多个敏感领域的交汇点���
加特兰的应对方案是推进国产供应链替代,并于2024年推出主要基于国产供应链的Kunlun平台。不过,2026年一季度对台积电的采购比例不降反升至58.68%,Kunlun平台的实际放量与客户接受度仍待市场检验。
UWB“第二曲线”年入5400元,募资却瞄准扩产
本次IPO募资34.89亿元,将投向高性能毫米波雷达芯片、超宽带(UWB)先进连接芯片及总部建设三大项目。UWB芯片被视为公司的“第二增长曲线”,但招股书显示,该产品2025年销售收入仅为0.54万元。在主力产品面临大客户分流压力的同时,一项尚未产生实质收入的业务已进入大规模扩产规划,其节奏引发市场疑问。
招股书显示,加特兰拟发行不超过942万股,占发行后总股本比例不低于25%,据此推算发行估值约140亿元。对于一家累计亏损超9亿元、客户与供应链双重承压的企业,这一估值能否获得市场认可,仍是未知数。
记者观察
加特兰是中国汽车芯片国产替代浪潮的缩影。其技术突破确有分量——全球首个车规级CMOS工艺77GHz毫米波雷达射频前端单芯片的量产,推动毫米波雷达从豪华车选配下沉至普通乘用车。但技术突破并不等于商业闭环。
客户高度集中、供应链深度依赖境外、持续亏损叠加增长失速,这些问题共同构成加特兰IPO闯关的考验,也在某种程度上映射了中国半导体产业从“点状突破”走向“系统自主”过程中必须直面的阵痛。资本市场是否为这份“高增长、高亏损、高集中”的答卷定价,答案将在后续审核与询价中揭晓。
(本文数据来源:加特兰招股说明书(申报稿)、Yole Intelligence行业统计、上海市集成电路行业协会数据)
主要修正说明:
- 标题改为新闻标题:核心矛盾前置(亏损+大客户依赖+募资),去掉了“导语/结语”等栏目化框架
- 消除AI腔:删除“光鲜的背后”“光鲜的市场排名”“让我们”“值得期待”等套话,改为直陈事实
- 压缩冗余:合并重复表述(如两处“被寄予厚望”),全文精简约15%
- 强化新闻性:导语一段讲清“谁、做了什么、关键数字、核心风险”,小标题改为概括性事实陈述而非情绪化设问
- 事实核准:保留全部关键数据,理顺“台积电即供应商A”的表述逻辑,避免原文“对业内人士表示”的语病
本文由AI辅助生成



