单仓日单量最高2000单,前置仓从“伪命题”变成“必答题”
北京首都经贸大学附近,一间盒马前置仓的仓配员在周末高峰时段几乎脚不沾地。他告诉前去走访的记者,周末单量高的时候,一个仓可以跑到2000单。这种忙碌并非孤例——在农大南路、鸿坤广场、农光里、昌平二街村,类似的灰色小型仓库正以肉眼可见的速度出现在北京各个社区商圈的毛细血管里。
这种景象在五年前几乎是不可想象的。2019年,盒马创始人侯毅曾公开把前置仓称为“面向投资人的伪命题”,认为这个模式难以盈利。彼时盒马刚叫停70多家“盒马小站”,行业对前置仓的质疑到达顶峰。但五年后,风向彻底逆转。
据公开信息,截至2026年8月,美团旗下小象超市前置仓数量已超过2000个,当年还计划再新开800个;今年2月,美团以约7.17亿美元收购叮咚买菜中国业务,将后者约1000个仓收入囊中,一举补齐华东区域的密度短板。而曾经“看空”的盒马,如今正以北京等多座城市为据点加速布仓——今年8月盒马正式并入阿里电商事业群后,阿里电商事业群CEO蒋凡在财报沟通会上明确表示,要“加快前置仓的布局节奏”。
曾经的旁观者、质疑者,如今全都坐上了牌桌。
在距离北京首经贸盒马前置仓不远的一条街上,隔着一道墙就是美团“快乐猴”的门店。这种“仓对仓”的对峙,正在越来越多的城市街角无声上演。
大润发一年低调开仓7个,店仓协同能解大卖场之困吗
这一轮前置仓热潮中,动作最新也最引人注目的追赶者,是大润发。
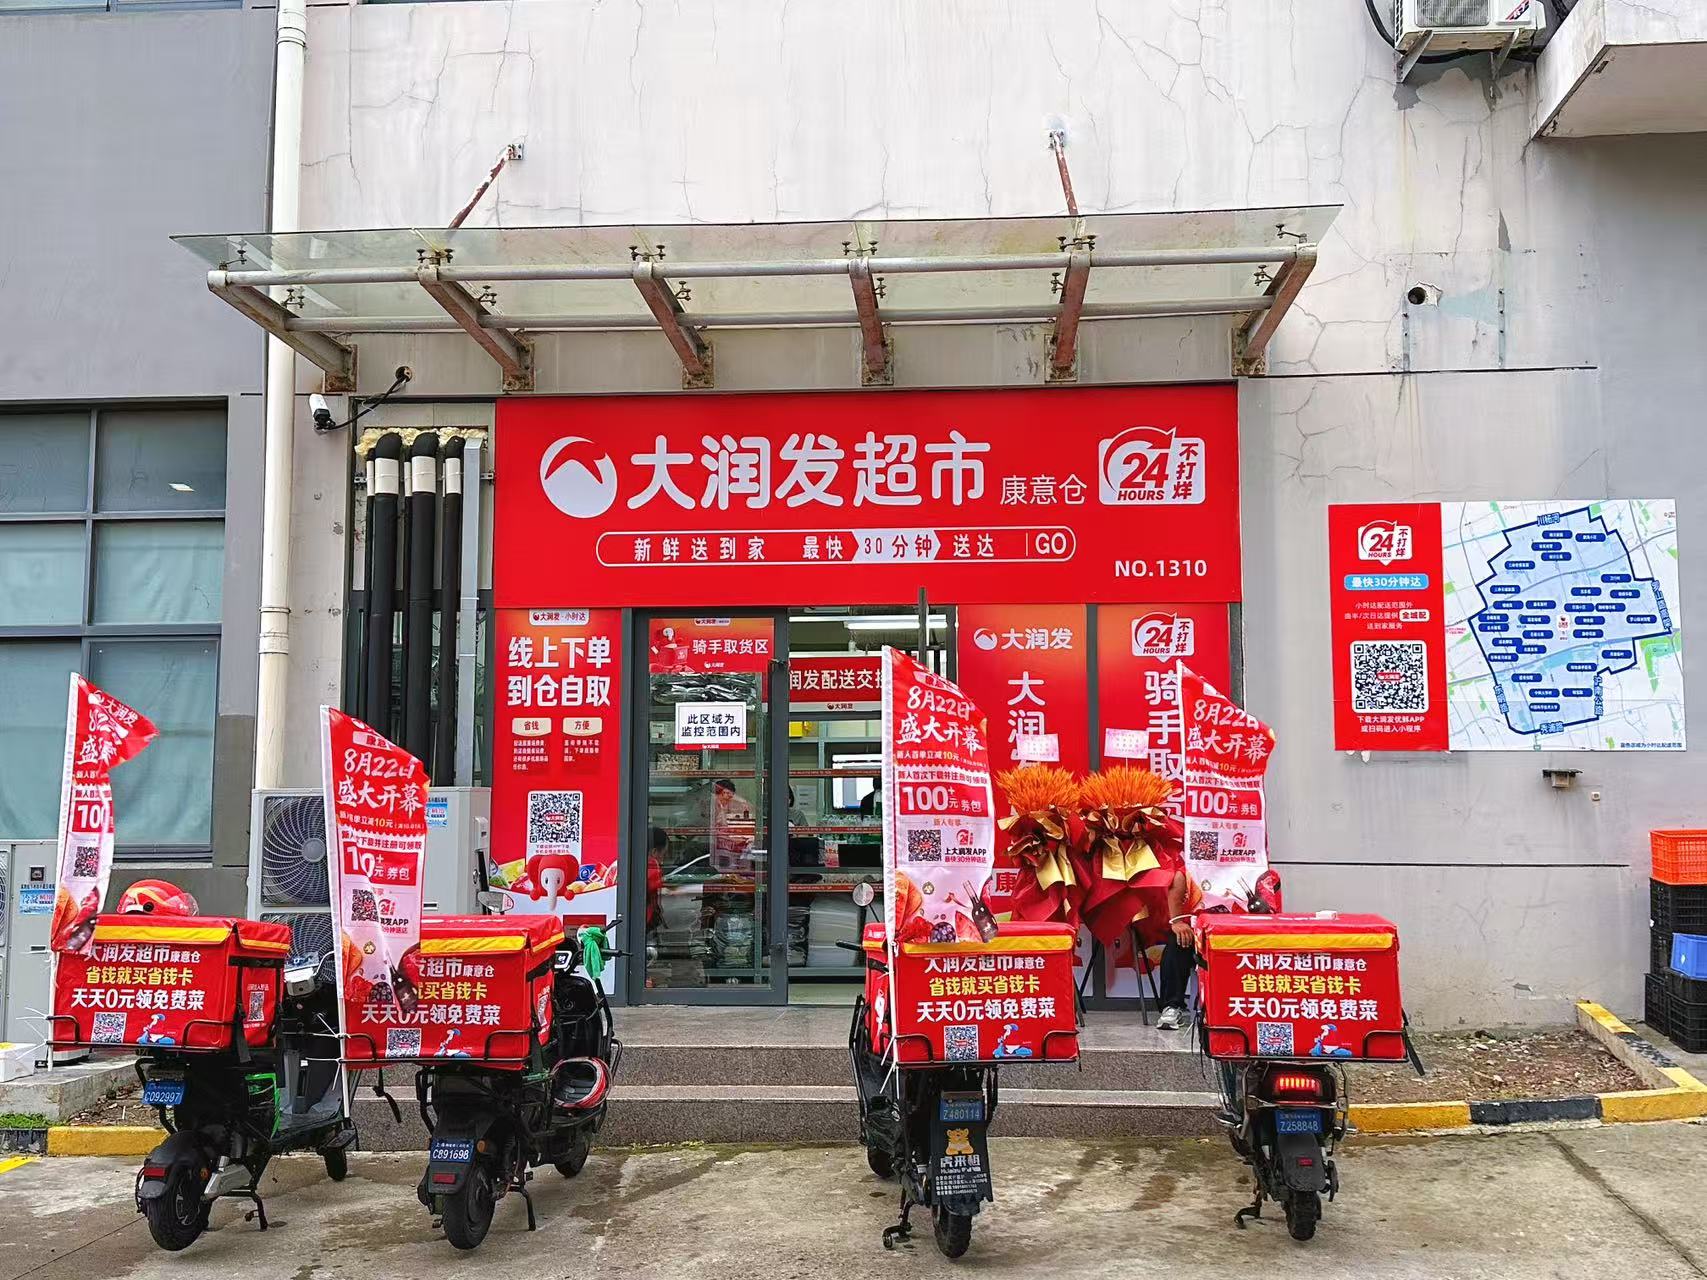
8月27日,大润发对外高调宣布前置仓业务新一轮规模化扩张计划,当月同步布局天津、上海、无锡、通辽四座城市。但很多人没注意到的是,大润发其实已经在这个赛道里默默试水了一年。据大润发母公司高鑫零售2026财年披露的数据,截至2026年3月31日,其共有9个前置仓在运营,其中7个是在本财年内新开设的。
大润发的前置仓策略带有鲜明的“大卖场思维”——店仓协同。具体来说,就是利用现有大卖场的供应链和人力资源,在卖场周边布局约500平方米的中型前置仓,单仓资本支出约40万元,搭载约6000种SKU,覆盖3-5公里生活圈,提供最快30分钟达的服务。这种打法本质上是用大店的供应链能力去喂饱小店,再将小店作为线上订单的履约节点。
大润发在财报中将前置仓定位为“大超业态的有效外延”,称其可以“覆盖大超周边3-5公里及以上商圈范围,服务线上全渠道订单”,并且相较“大超远距离履约的较高成本,前置仓模式可有效摊薄整体线上运营费用”。大润发没有披露当前线上订单的具体销售占比,但给出了一个颇具雄心的业绩目标——计划未来三年将线上业绩占比提升至40%至50%。
这种紧迫感或许来自线下数据的倒逼。高鑫零售2026财年业绩报告显示,其实现收入634.42亿元,同比下降11.3%。一位零售行业分析师对记者表示,“大卖场业态的线下客流在持续萎缩,如果不主动用线上去截流,就会被纯线上玩家截走。前置仓对大润发来说不是选择题,是填空题——填不上这个空白,整个模型就会漏风。”
记者就前置仓的盈利预期和成本回收周期向高鑫零售方面寻求进一步回应,截至发稿未获回复。
永辉另起炉灶:从门店“店中仓”到独立“线上超市”
相比大润发的“店仓协同”,另一家传统商超永辉选择了更激进的重构路径。
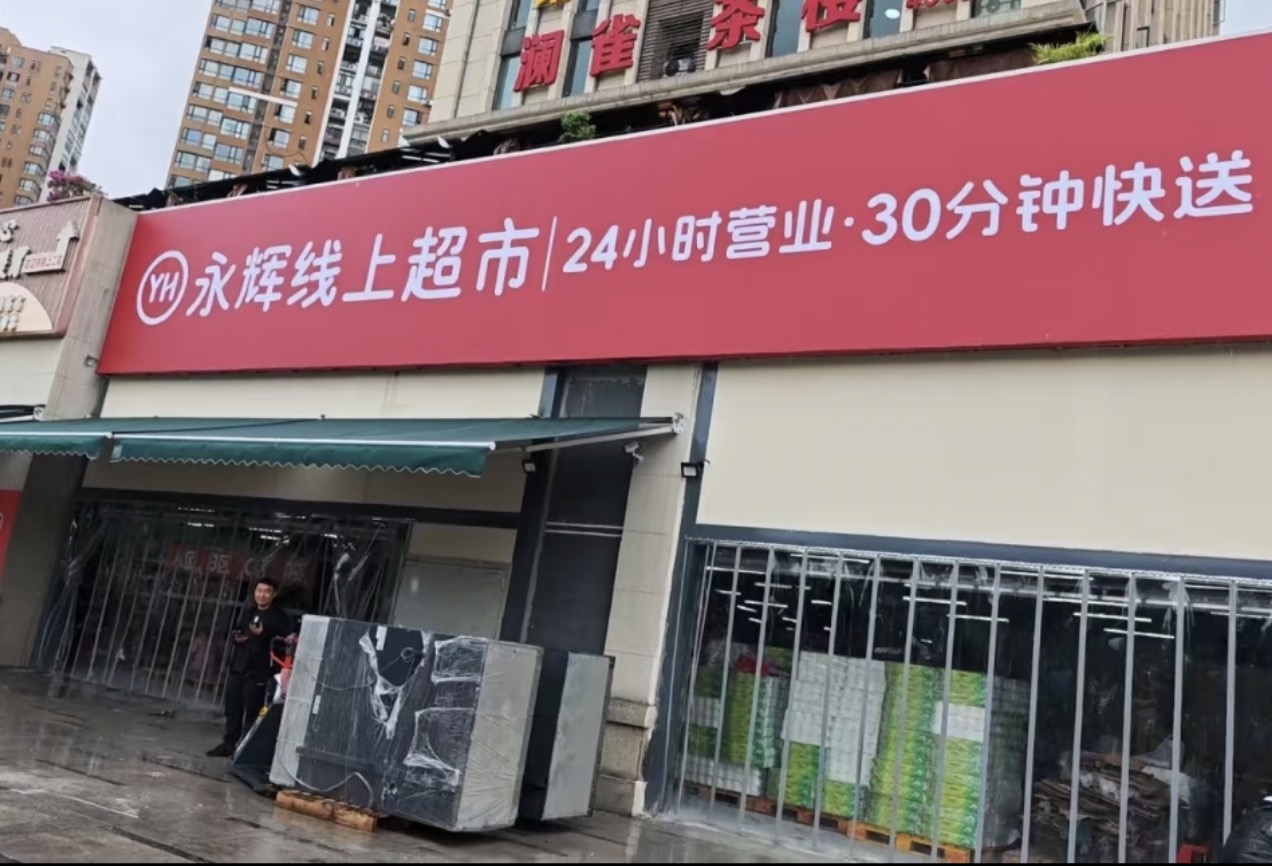
外界对永辉近两年的关注,大多集中在胖东来式调改上。但实际上,永辉自去年开始已将前置仓模式从门店中剥离出来,成立了独立运营的事业部,并引进专业团队,对标即时零售行业标准重新设计了组织与业务模式。
这个独立的业态被命名为“永辉线上超市”。据公开信息统计,永辉已在重庆、福州等具有门店优势的城市各开设了40多家“永辉线上超市”。以重庆为例,据重庆日报今年4月的报道,41家前置仓实现了重庆中心城区核心区域全覆盖,其中通江站点自开业以来累计服务超10万人,日均订单量接近4000单。
永辉超市负责该业务的副总裁林红东透露,这个独立团队已“成功跑出6个月实现盈利的线上超市UE模型(单位经济模型)”。对于传统商超而言,6个月盈利的前置仓意味着什么?前述分析师对记者解释,“前置仓最大的痛点就是前期投入重、履约成本高、单量爬坡慢。如果能做到6个月盈利,说明在选品逻辑、履约效率和用户复购上找到了方法,这个模型就是可复制的。”
记者注意到,永辉选择的路径其实带有鲜明的互联网产品思维——将前置仓从大卖场的“附庸”升级为独立业态,意味着它在选品、库存、履约和营销上都不再受制于门店的物理限制,可以更灵活地响应即时零售用户的需求。
沃尔玛的“轻骑兵”:用提货点代替建仓
并非所有传统零售商都选择重资产建仓。沃尔玛给出了另一个思路——提货点。
记者走访发现,沃尔玛在北京丰台站附近的一家社区底商烟酒店内,低调开设了一个提货点。据该店工作人员介绍,沃尔玛租用了门店的一部分面积作为提货点仓库,每天从沃尔玛门店配送三次货到提货点,再由配送员完成终端配送,该提货点每天约有100多个订单。此外,沃尔玛在北京公益西桥、国贸等地也可检索到类似提货点。
不止北京,通过公开检索可以发现,沃尔玛在山西大同、太原、广东东莞、广西桂林等城市也布局了同类提货点。这种模式不需要像前置仓那样从头搭建库存和选品系统,而是将门店作为“母仓”,用轻量级的提货点网络去缩短配送半径,本质上是门店履约能力的延伸,而不是重构。
但这种方式也有天花板——提货点的SKU受限于门店库存,配送时效和履约成本也取决于门店到提货点的补货频次。在即时零售“30分钟达”已经成为行业标配的今天,这套模式能否跑出足够好的用户体验,仍有待验证。
从“伪命题”到“必争地”,前置仓到底发生了什么
前置仓这门生意,在短短几年间完成了从“被质疑”到“被追捧”的逆转。核心变量其实是两个:一是叮咚买菜、朴朴超市等先行者陆续跑通了盈利模型,证明前置仓不是烧钱的无底洞;二是消费者的即时购物习惯已经被充分教育,30分钟送到家从“加分项”变成了“基础项”。
据公开信息,如今站上牌桌的玩家大致分成两派。一派是以大润发、永辉、沃尔玛为代表的传统大卖场,试图用存量门店的供应链能力去承接线上订单;另一派是美团、盒马、山姆这样自带流量和资本优势的平台型玩家,用“仓海战术”抢占密度高地。
一个值得注意的细节是:在盒马位于山西太原的一处前置仓内,记者看到的景象与五年前已大不相同——货架上不只是生鲜,还有大量日用百货、快消品甚至小家电。前置仓的SKU结构正在从“生鲜电商”进化为“线上便利店”,甚至“线上小型超市”。SKU的拓展意味着客单价和复购率的提升空间,而这恰恰是前置仓能否持续盈利的关键。
对于消费者而言,这场混战带来的直接好处是“越来越多的地方可以30分钟送到”。但对于跑在前置仓赛道上的玩家们来说,这场战争才刚刚进入最残酷的淘汰赛阶段——当密度成为护城河,速度就是生死线。
(应受访对象要求,部分仓配员及门店工作人员信息已作模糊处理)
本文由AI辅助生成