县城金店的账本
2026年6月底,华东某县城商业街,李建国(化名)锁上了经营三年的周大福加盟店大门。钥匙转动的那一刻,他算了一笔账:每月租金2.8万元,品牌加盟费折合每克黄金额外成本约15元,而过去半年,进店客人问完金价后转身离开的比例超过六成。"不是黄金生意不能做,是这个牌子的成本结构,现在算不过来了。"李建国对多家媒体说。他没有离开这个行业,三个月后,同一条街上,他的新门店挂上了某区域性黄金品牌的招牌——加盟费低了四成,首批进货压力小了近一半。
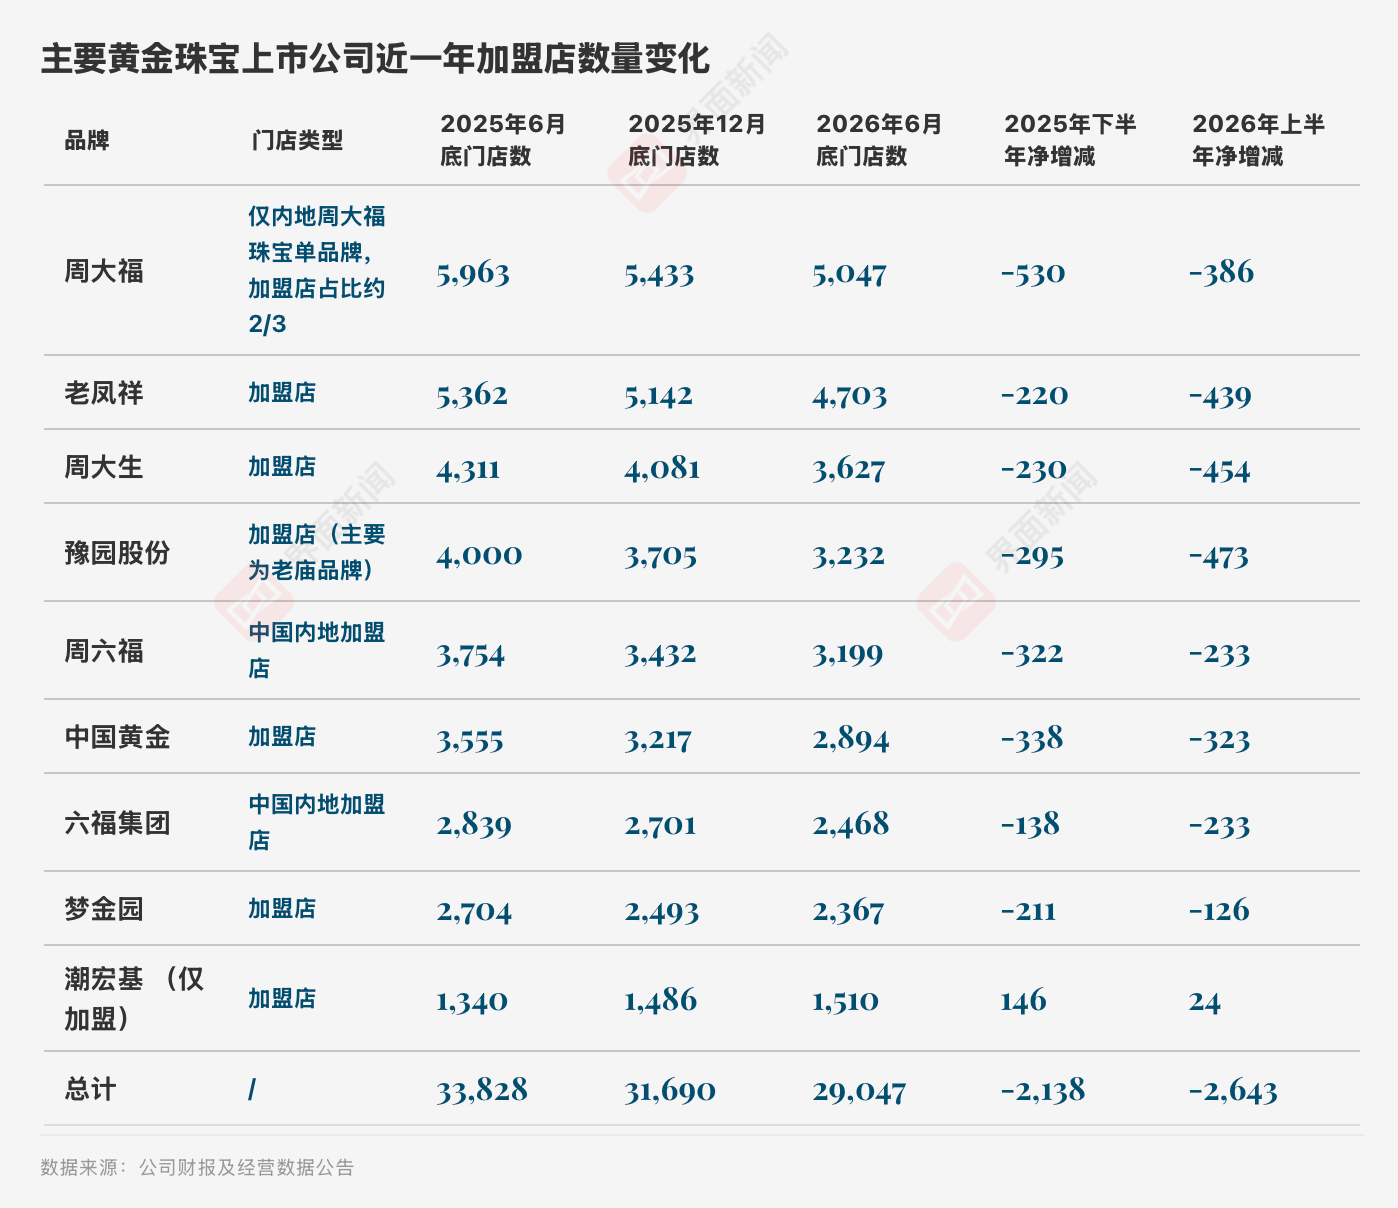
李建国的选择并非孤例。据公开信息综合整理2026年半年度报告,包括周大福在内的八家黄金珠宝上市公司,上半年均净减少数百家加盟店。其中,老凤祥、周大生、豫园股份、六福集团的撤店幅度较2025年下半年进一步扩大。中国珠宝玉石首饰行业协会数据显示,2025年A股11家上市公司的门店总数同比缩减7.19%;港股方面,周大福全年门店缩减超17%,六福集团国内门店减少8.75%。2026年上半年的数据意味着,这场始于2024年的连锁金店"关店潮"不仅没有止步,反而在加速。
高金价抹平品牌溢价
过去十年,全国连锁黄金珠宝品牌在中国经历了跑马圈地式的高速扩张,销售网络一路下沉至三四线城市。加盟头部品牌曾是一门稳当生意:品牌方输出知名度、产品和供应链,加盟商承担门店投资和日常经营,双方共享黄金消费增长与渠道扩张的红利。据公开信息,这一模式在金价相对平稳、消费增量充足的年份里,为双方都带来了可观的回报。
但金价进入高位区间后,这套逻辑开始松动。黄金消费门槛的提高直接抑制了大众市场对黄金饰品的购买意愿。更关键的是,高金价改变了消费者的决策标准——过往愿意为知名品牌支付溢价的客群,如今对价格敏感度显著提升,产品本身的款式设计与性价比被置于品牌知名度之上。对加盟商而言,加盟头部品牌的成本通常高于区域性小品牌,当品牌力之间的差距被高金价部分抹平,"为知名度多付钱"的性价比便遭到质疑。
多家媒体此前走访某县城金店聚集区时了解到,部分原经营头部金饰品牌的加盟商在近一两年内转向加盟成本更低的区域性黄金品牌。也有加盟商选择更换为其他上市公司旗下品牌,理由在于后者在产品上具备相对差异化。这解释了为何在同行大举收缩加盟网络的同时,潮宏基等品牌仍在扩张——其主打的年轻化、小克重产品契合近年市场偏好,对加盟商形成了吸引力。加盟商并未放弃品牌,而是在更严格地筛选:在当前环境下,哪些品牌仍能帮加盟商赚到钱。
利益分化:品牌增收与加盟商承压
市场从增量转向存量的过程中,品牌方与加盟商的利益关系正在发生根本性变化。在跑马圈地时代,双方目标高度一致:品牌需要门店数量快速扩张,加盟商也能从增长的市场中分一杯羹。但在金价高企、消费承压的当下,品牌的收入增长与加盟商的实际盈利,有时是两码事。
一位连锁金店加盟商向多家媒体透露,其加盟的品牌产品更新速度快,擅长向加盟商"喂货"。为跟上新品节奏,加盟商不得不按期拿货,但当终端需求疲软、出货节奏放缓,库存积压与现金流占用的风险便完全落在了加盟商身上。"品牌财报上的收入可能还在增长,但背后是我们承担了更大的风险。"该加盟商表示。
这一矛盾已经引起部分品牌方的注意。周六福在2025年10月推出"合资店"新模式,由品牌与"实力雄厚的加盟商"共同投资开设高品质门店,试图分散投资风险、激发开店热情。不过,目前更多品牌的应对策略是双轨并行:一方面在一、二线城市发展自营店和电商渠道,以平衡加盟网络的收缩;另一方面在产品层面上探高端,推出毛利率更高的古法金子品牌或产品线。
古法金增速回落:保值叙事遇冷
古法金是近年来黄金珠宝市场少数表现亮眼的细分赛道,其增长很大程度上受益于高端金饰市场里消费者"买涨不买跌"的保值心理。然而,2026年上半年金价出现回落趋势,直接冲击了这部分需求。据公开信息,古法金头部品牌老铺黄金2026年上半年营收和利润增幅均从前两年的三位数回落至双位数。这一变化表明,即便是此前被视为"抗周期"的高端产品线,也难以完全脱离金价波动的影响。
从更宏观的视角观察,传统连锁金店的加盟体系正经历一场由加盟商主导的"再平衡"。过去,大品牌本身就是足够强的竞争力;如今,品牌能否提供差异化产品、有效的运营支持、合理的加盟成本,以及让加盟商发挥能动性的空间,正在成为更关键的考量。加盟商的"逃离"不是退出黄金珠宝行业,而是用脚投票,重新寻找利益与风险更匹配的合作关系。在存量博弈的时代,品牌方与加盟商之间旧有的权力结构,正在被打破和重构。
投资有风险。本文仅供参考,不构成投资建议。
本文由AI辅助生成



