李明在德阳工厂的装车现场站了三个小时。这位东方电气燃机事业部的工程师看着G50机组的最后一块罩壳被吊装固定,车队缓缓驶向货运站。目的地是哈萨克斯坦,这是中国自主研制的F级重型燃气轮机第一次以整机形式走出国门。不远处,另一批为加拿大数据中心客户准备的部件正在总装线上流转。
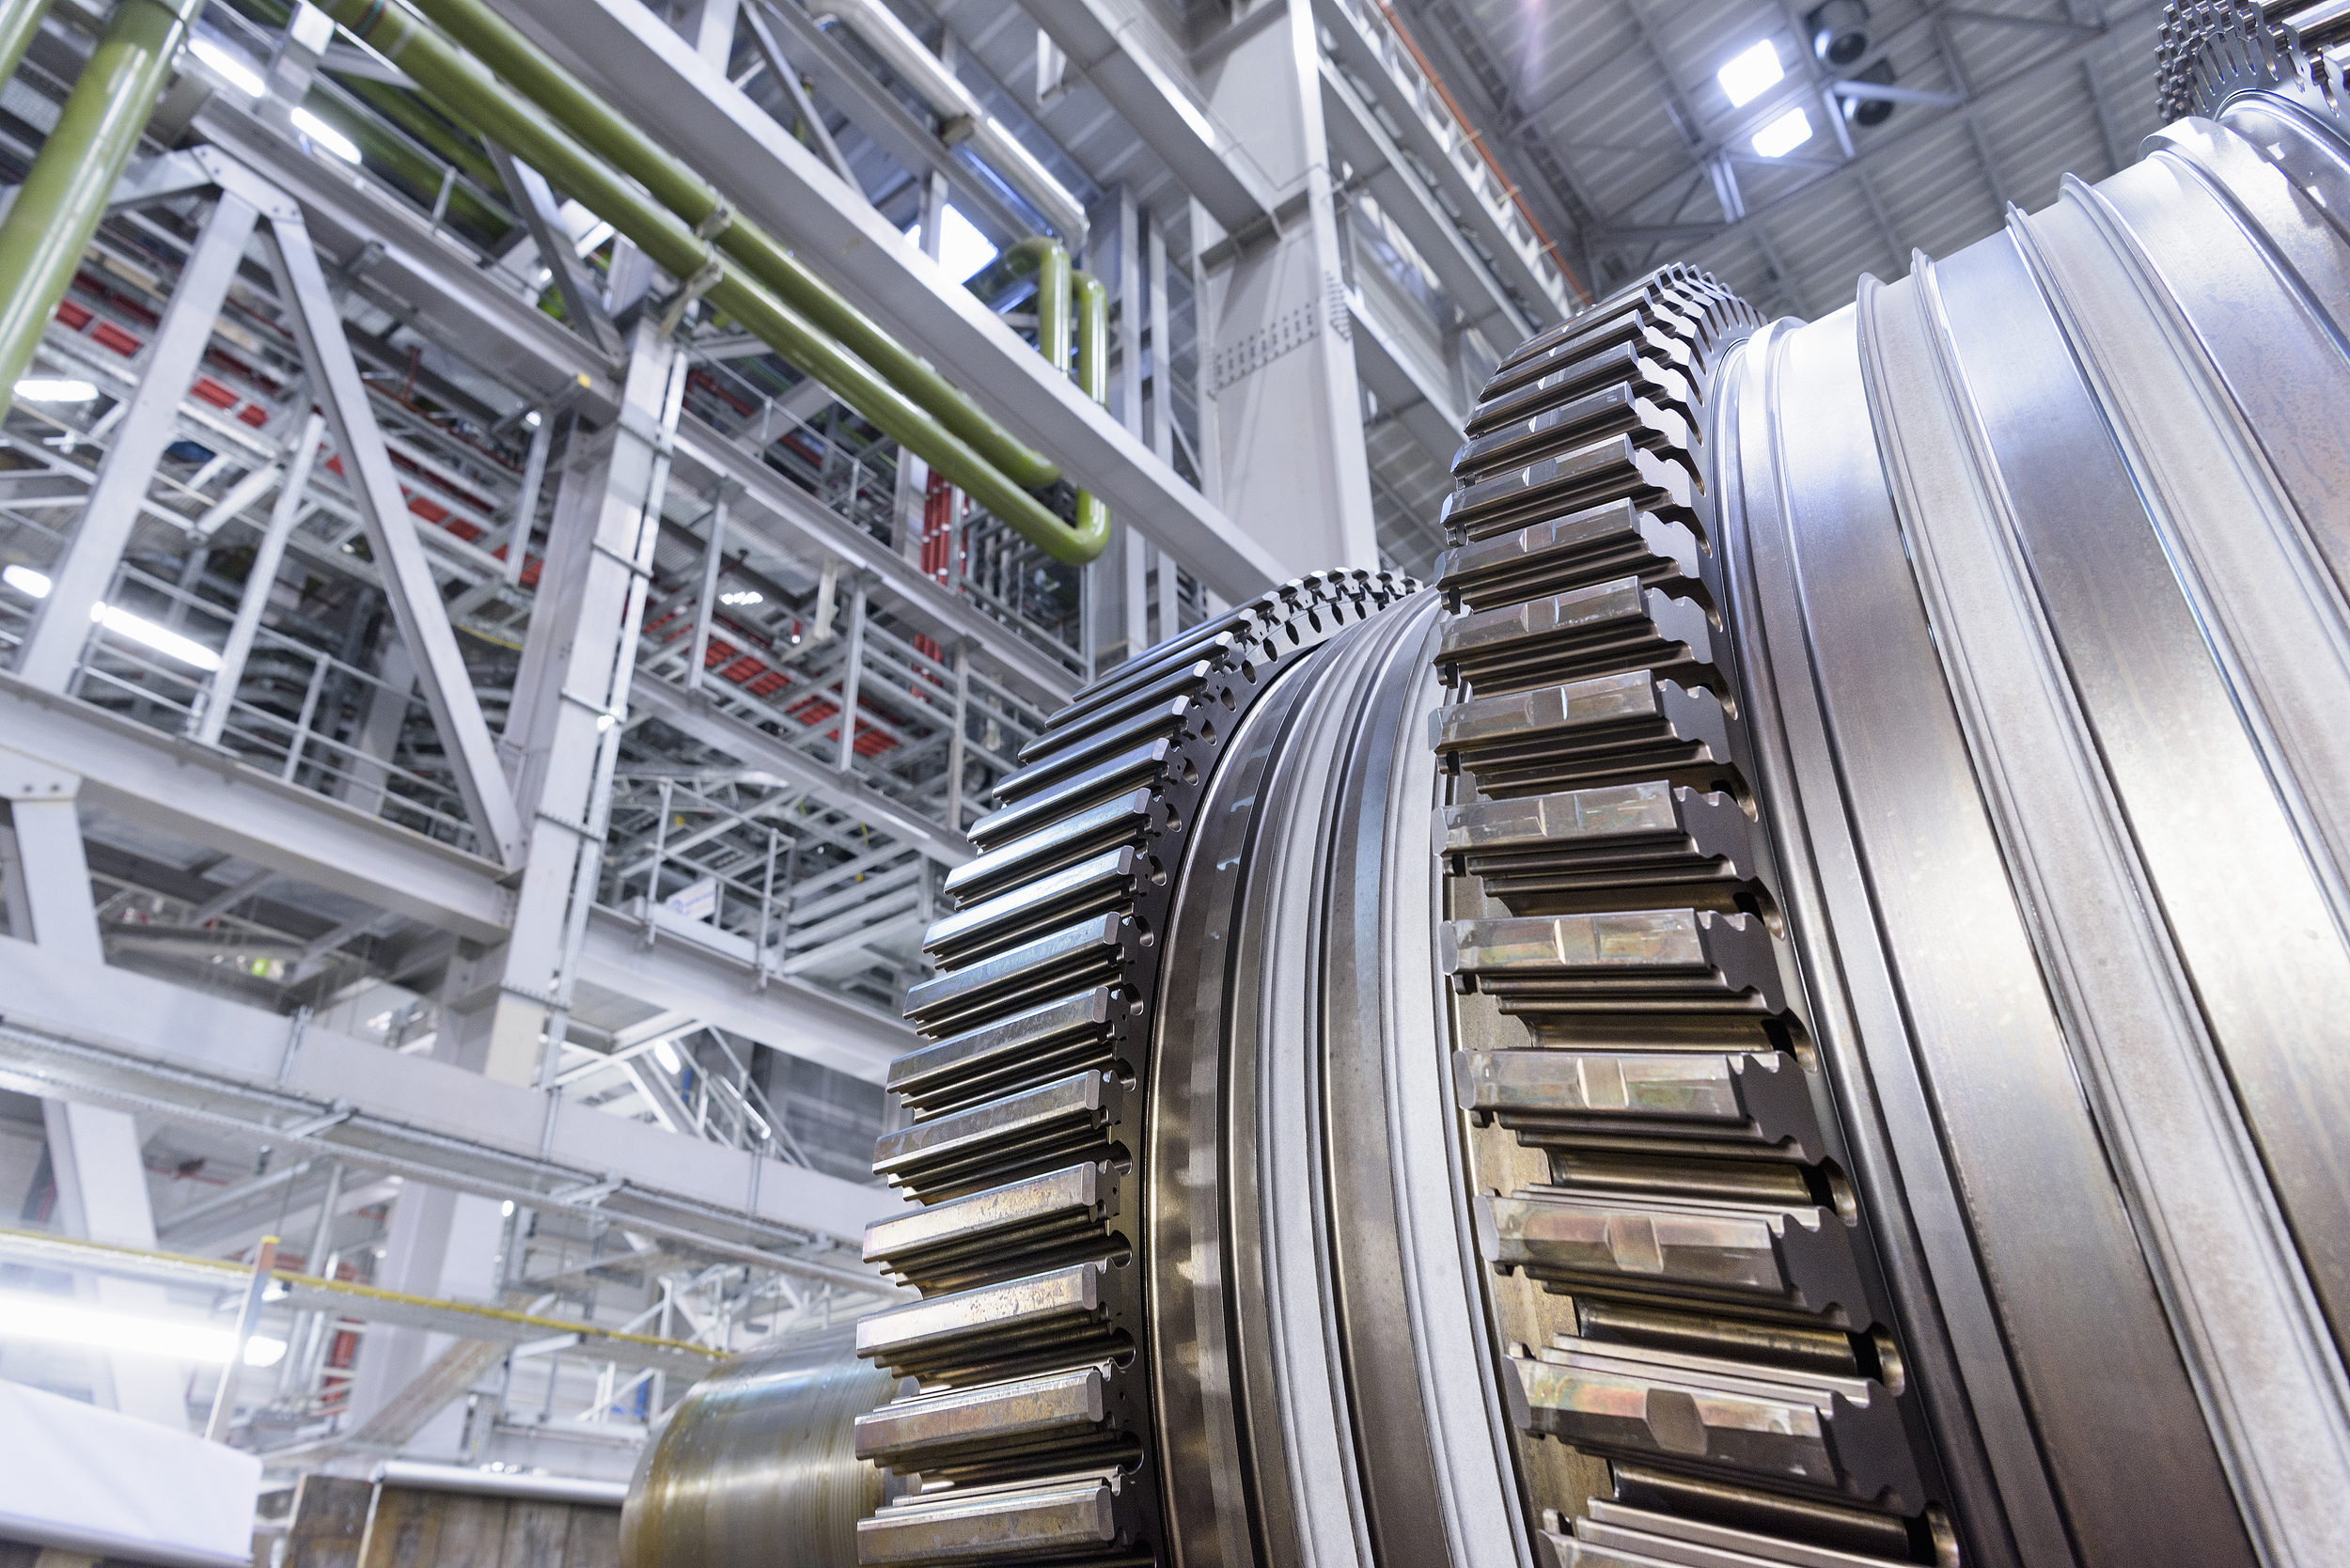
这台50MW机组的启运,恰逢全球燃气轮机市场最狂热的时刻。摩根大通公司2026年8月发布的报告显示,二季度全球燃气轮机新增订单约38GW,同比增长71%,创下单季历史新高,较一季度环比增长29%。该机构预计,2026年全年全球燃机订单将达到120GW。
订单潮背后的电力缺口
燃气轮机是以天然气等气体为燃料,通过高温高压燃气推动叶轮旋转做功的动力机械。它启动快、功率密度高、占地小,既是天然气发电厂的核心设备,也用于分布式能源和舰船动力。在AI数据中心自备电源场景中,燃机几乎是当前唯一能在数分钟内部署并稳定供电的方案。
需求端的拉动直接来自科技巨头。微软、OpenAI、Meta等公司正在全球范围内采购燃机自建电厂。供给端则高度集中——GE Vernova、西门子能源、三菱重工三大厂商的交付周期已排至2030年。这意味着,今天下单的客户要等到四年后才能拿到设备。
这种供需错配,为中国企业打开了一道多年未有的窗口。据北京博研智尚信息咨询有限公司《2026年中国高能效重型燃气轮机行业市场规模及竞争格局分析报告》,2025年国内高能效重型燃机市场中,东方电气以42.6%的份额居首,哈尔滨电气市占率31.8%,中船动力研究院占13.7%,前三家合计88.1%。在50MW级自主燃机细分市场,东方电气G50的市占率超过70%。
重型整机首次出海
东方电气是自主燃机商业化进展最快的上市企业。2026年半年报显示,该公司燃气轮机及配套设备销售实现营收34.81亿元,气电市场占有率保持国内第一。G50机型于2022年底点火、2023年投入商运,累计运行已超过1.5万小时。海外订单方面,G50累计签订40余台。
最引人关注的一笔订单发生在2026年3月。东方电气签约加拿大数据中心客户20台订单,合同金额约40亿元,折合单价2亿元/台。据东方财富网援引机构分析,该订单毛利率达40%至50%,远超传统火电15%至20%的水平。这是国产燃机第一次批量进入北美数据中心市场。此外,哈萨克斯坦3台、伊拉克2台G50订单已分别于2025年11月和2026年3月签约。为柬埔寨项目提供的2套M701F4燃气轮机首台也于8月发运。
产能扩张同步提速。东方电气自主燃机核心产能提升项目一期总投资7.39亿元,已于上半年开工,预计2027年12月建成,目标年产30台。公司披露,G50交付周期仅13个月,而国际同行普遍需3年以上。今年上半年,东方电气实现营收386.24亿元,同比增长1.24%;归母净利润27.13亿元,同比增长42.07%。
上海电气与哈尔滨电气同样录得业绩增长,但半年报中均未单独披露燃机业务营收。上半年,上海电气归母净利润9.7亿元,同比增长18.2%;哈尔滨电气归母净利润17.18亿元,同比增长63.47%。报告期内,上海电气与中广核新能源签署吉林梨树、长岭两个气电项目四台套燃机订单,江阴燃机4号机组通过168小时试运行,燃机国产控制系统实现全链条自主可控。华泰证券研报预计,上海电气燃机产能将从当前15至20台套提升至2027年的30台套。哈尔滨电气的自主燃机仍处试验阶段,16MW燃气轮机于今年4月完成天然气满负荷试验,预计下半年完成整机试验。
另一条路径:集成商的超级订单
与三大电气集团自主研制燃机本体不同,杰瑞股份走的是采购燃机机头、集成制造成套发电机组的路径。2025年11月以来,该公司累计斩获数据中心行业燃机订单超31亿美元,约合人民币221亿元,客户为海外头部云服务提供商。
9月5日,杰瑞股份披露投资者关系活动记录表称,其7月签订的14.65亿美元燃气轮机发电机组订单已收到首笔预付款,订单正常推进中。这笔约合人民币99.5亿元的合同,是迄今中国企业在数据中心燃机领域斩获的最大单笔订单。客户为某国际知名云服务提供商。
在上市公司之外,国家电投旗下的中国重燃是重要的非上市玩家。其研制的300MW级F级重型燃机是国产功率最大、技术等级最高的机型。8月3日,广东省发改委正式核准该机型首台套示范电站项目落地东莞,建设1×453MW级燃气-蒸汽联合循环机组,总投资9.33亿元,计划2028年12月投产。这标志着国产最大功率燃机正式从试验室样机迈入商业化示范阶段。
零部件企业的隐形红利
整机出口与集成订单的背后,是国内燃气轮机零部件企业加速进入全球供应链。应流股份的半年报显示,其燃机叶片和机匣类产品收入大幅增长,海外客户占比持续提升。另一家高温合金供应商钢研高纳的燃机业务订单也出现翻倍式增长。
据业内人士透露,国际三大燃机厂商在扩产过程中面临铸锻件和高温合金材料的产能瓶颈,这为中国供应商创造了切入机会。过去五年间,国内企业在定向凝固叶片、单晶叶片、陶瓷型芯等关键工艺上逐步突破,部分产品已通过GE和西门子能源的认证并批量供货。
窗口期的隐忧
这场抢机潮不会永远持续。摩根大通报告同时提示,2027年后全球燃机订单可能回落至80至90GW的稳态区间。对中国企业而言,真正的考验在于,当国际巨头的交付能力恢复后,国产燃机是否仍能保住当前的市场位置。
一个关键变量是技术等级。F级燃机是当前全球商用主流,效率在55%至60%之间;H级代表全球最高水平,效率可达60%至63%,目前由GE、西门子能源、三菱重工掌握。中国企业在F级领域已实现多点突破,但H级仍处于研发追赶阶段。数据中心客户对设备效率的敏感度极高,一旦H级供应松动,F级产品的竞争力将面临压力。
另一个变量来自地缘政治。北美数据中心订单虽已签约,但后续的设备认证、现场服务和运维支持都涉及跨境协作。一位供应链人士表示,目前客户更看重交付速度和成本,但政策风险并未被完全定价。
对东方电气、杰瑞股份以及上游零部件企业来说,当前的首要任务是按时交付。窗口期的订单会带来收入,但只有交付记录才能带来下一轮订单。德阳工厂的装车还在继续,哈萨克斯坦的机组已经上路,加拿大数据中心的工地正在等待第一台来自中国的燃气轮机落地。
本文由AI辅助生成



