核心利润率升至13%,增速跑赢收入
2026年上半年,伊利股份交出了一份收入与利润“非对称增长”的成绩单。据公司8月26日披露的2026年中报,上半年实现营业总收入644.9亿元,同比增长4.13%;核心经营利润83.8亿元,同比增长10%,创历史新高;核心经营利润率达到13%,同比提升66个基点。利润增速是收入增速的2.4倍,这一差值成为观察伊利当前经营质量的关键切口。
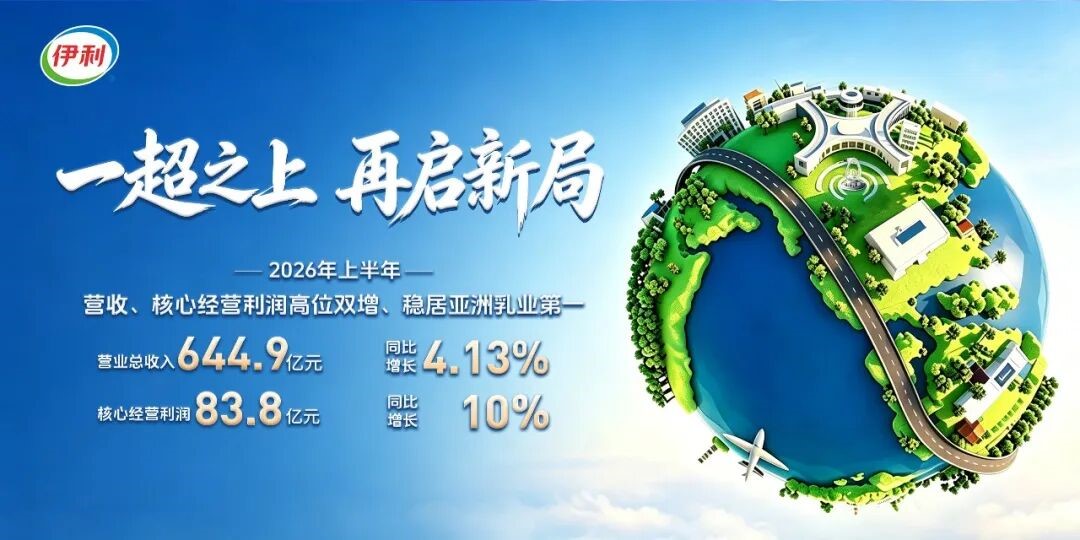
把时间轴拉长,从2024年中期到2026年中期,伊利营业总收入复合增长率为3.75%。在生鲜乳价格企稳、乳品供需矛盾缓解的行业背景下,这一增速本身并不惊人。真正值得拆解的是:在不到4个百分点的收入复合增速上,伊利如何把核心经营利润率推高至13%的历史高位。据中报数据,这一利润率水平较上年同期提升了66个基点,意味着每100元收入中,核心经营利润较去年同期多出约0.66元。对于年营收规模超过千亿的公司而言,这66个基点对应的利润增量并非小数。
“一超”的内涵从规模转向效率
中国乳业的“一超”格局,过去更多指向伊利的营收体量。2026年中报之后,这一定义正在被重新书写:领先不再只是卖得更多,而是在传统液态奶之外建立更均衡的业务组合,并把规模优势转化为利润和股东回报。营收和核心经营利润持续稳居亚洲乳业第一的位置,只是表层;更深的信号来自业务结构的变化。
从分部数据看,上半年伊利液体乳、奶粉及奶制品、冷饮三大核心业务均保持增长。液态奶作为规模最大的板块,经过渠道与库存调整后,已连续两个季度实现正增长。高端白奶、常温酸奶和常温乳饮料均有贡献,金典保持市场领先,味可滋品牌收入实现双位数增长。低温酸奶方面,畅轻与宫酪共同带动公司市场份额提升。
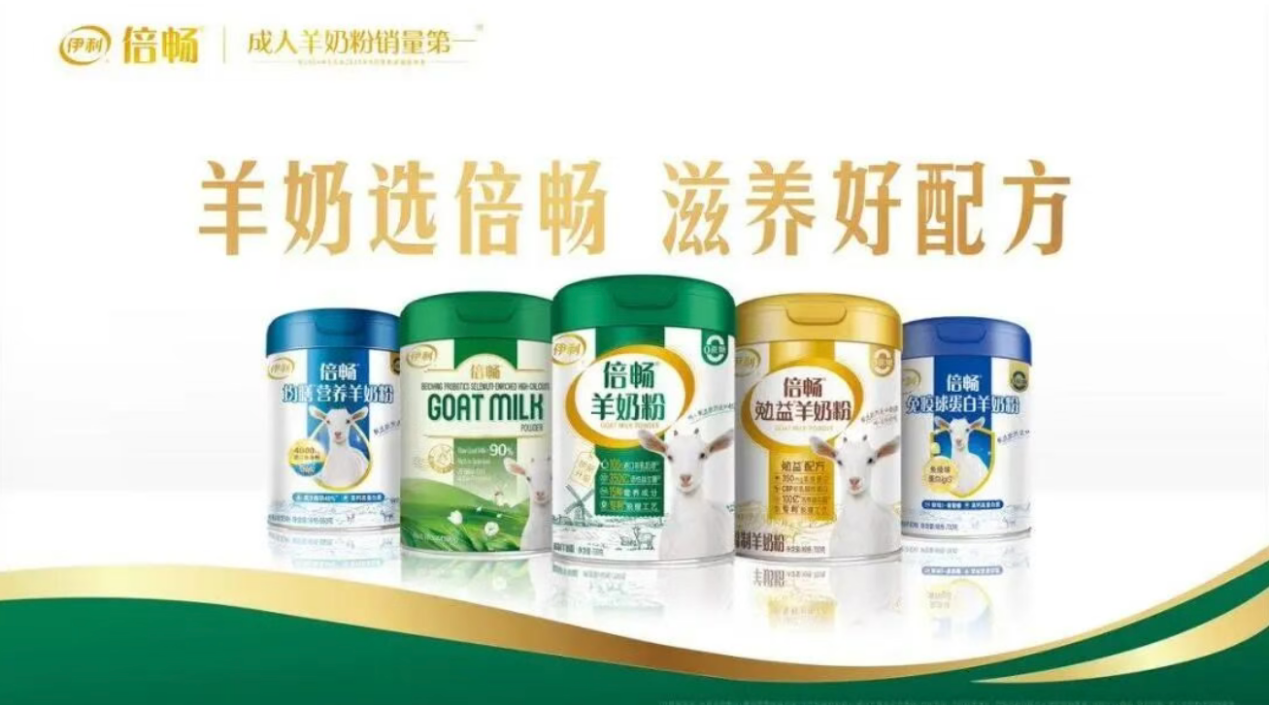
液态奶之外的增长引擎更为关键。婴幼儿奶粉市场份额继续提升,金领冠一段婴幼儿奶粉零售额位居行业第一,金领冠有机系列零售额同比增长50%以上。成人奶粉业务中,欣活、倍畅均实现双位数增长。据尼尔森与星图数据,伊利成人奶粉市场份额已提升至26.8%。冷饮业务上半年收入双位数增长,连续31年保持行业第一。这些业务的毛利率结构与液态奶不同,其占比提升对整体利润率形成正向牵引。
渠道碎片化下的增长逻辑
液态奶恢复增长,渠道调整是重要推手。上半年,伊利常温液态奶在会员店、零食店、即时零售和B2B等新兴渠道均实现收入双位数及以上增长。这四个渠道对应完全不同的消费场景:会员店偏向家庭囤货和差异化产品,零食店增加产品接触频次,即时零售满足临时性需求,B2B覆盖企业与餐饮客户。
传统商超和经销体系仍然占据基础盘,但消费者购买乳制品的入口已经分散化。乳企需要为不同渠道配置不同的产品组合、规格和库存策略。伊利在新兴渠道取得双位数增长,说明其渠道能力已从“铺货广度”进入“场景适配”阶段。这一变化的意义在于:渠道效率的提升直接降低了单一渠道依赖带来的费用压力,为利润率改善提供了结构性支撑。
新品收入占比15.8%背后的产品逻辑
上半年,伊利新品收入占比达到15.8%。这一数据的指向性在于:新品已从营销话题演变为收入构成中的实质部分。过去乳制品创新集中在包装、规格和口味微调,如今则更多涉及功能化、场景化和原料端的升级。
在成人奶粉领域,倍畅推出的益生菌富硒高钙羊奶粉带动品牌增长20%以上;欣活骨能系列推动品牌实现双位数增长。冷饮方面,巧乐兹“乌漆麻嘿”冰淇淋成为亿元级单品。澳新业务则承担了更上游的角色:围绕MPC85、WPC、酪蛋白酸盐等乳品原料,把研发前置到客户的具体应用环节,同时推进乳铁蛋白、牛初乳和MBP等产品的商业化。这些动作的共同特征是——从“卖奶”向“卖营养价值和功能价值”迁移,新品收入占比的提升正是这一迁移的量化结果。
海外业务从销售网络升级为供应链节点
海外业务正在从伊利收入结构中的补充项,演变为具备研发与供应链功能的复合型板块。上半年,伊利印尼冷饮业务收入同比增长约20%,菲律宾市场收入同比翻倍;婴幼儿羊奶粉在中东主要市场提升份额,并加快进入东欧市场。通过美国FDA标准认证后,优酸乳、巧乐兹、冰工厂、苦咖啡等产品进入北美主流商超。
澳新业务的双重角色值得注意:一方面承担集团战略物资供应,另一方面参与高附加值乳品原料研发。这意味着海外市场对伊利而言,既是销售目的地,也是奶源获取、技术研发和客户服务的延伸节点。国内乳品市场普遍性增长放缓的背景下,海外业务的扩容提供了一条不依赖国内液态奶价格战的增量路径。
下半年的变量与约束
在8月27日的半年度业绩说明会上,伊利管理层给出的指引是:优势业务继续引领行业回到增长轨道,潜力业务积极调整布局,争取下半年实现比上半年更好的增长;全年收入增长目标保持不变,同时希望维持较好的核心利润率水平。这一表述的核心约束在于——增长与利润率之间需要同时兑现。
从行业环境看,生鲜乳价格企稳缓解了上游供给压力,但下游消费需求的恢复斜率仍然偏缓。液态奶基本盘的稳固程度、奶粉市场份额能否持续提升、冷饮业务在下半年的季节性回落幅度,以及海外市场的汇率与贸易环境变化,都是影响全年目标兑现的变量。伊利需要在费用投放与利润保护之间持续做出权衡,而上半年13%的核心经营利润率已经为这一权衡设定了一个较高的参照系。
从数据趋势看,伊利的增长模式正在从“规模驱动”切换至“效率驱动”。核心经营利润率创历史新高、三大业务板块协同增长、新品收入占比提升至15.8%、海外业务从销售网络升级为供应链节点——这些指标共同构成了一条清晰的叙事主线:乳业“一超”的竞争壁垒,正在从谁卖得更多,转向谁能在单位收入中创造更多利润、在更多业务板块中找到确定性增量、并在渠道与供应链上建立更细颗粒度的控制力。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



