订单周期被AI电力需求改写
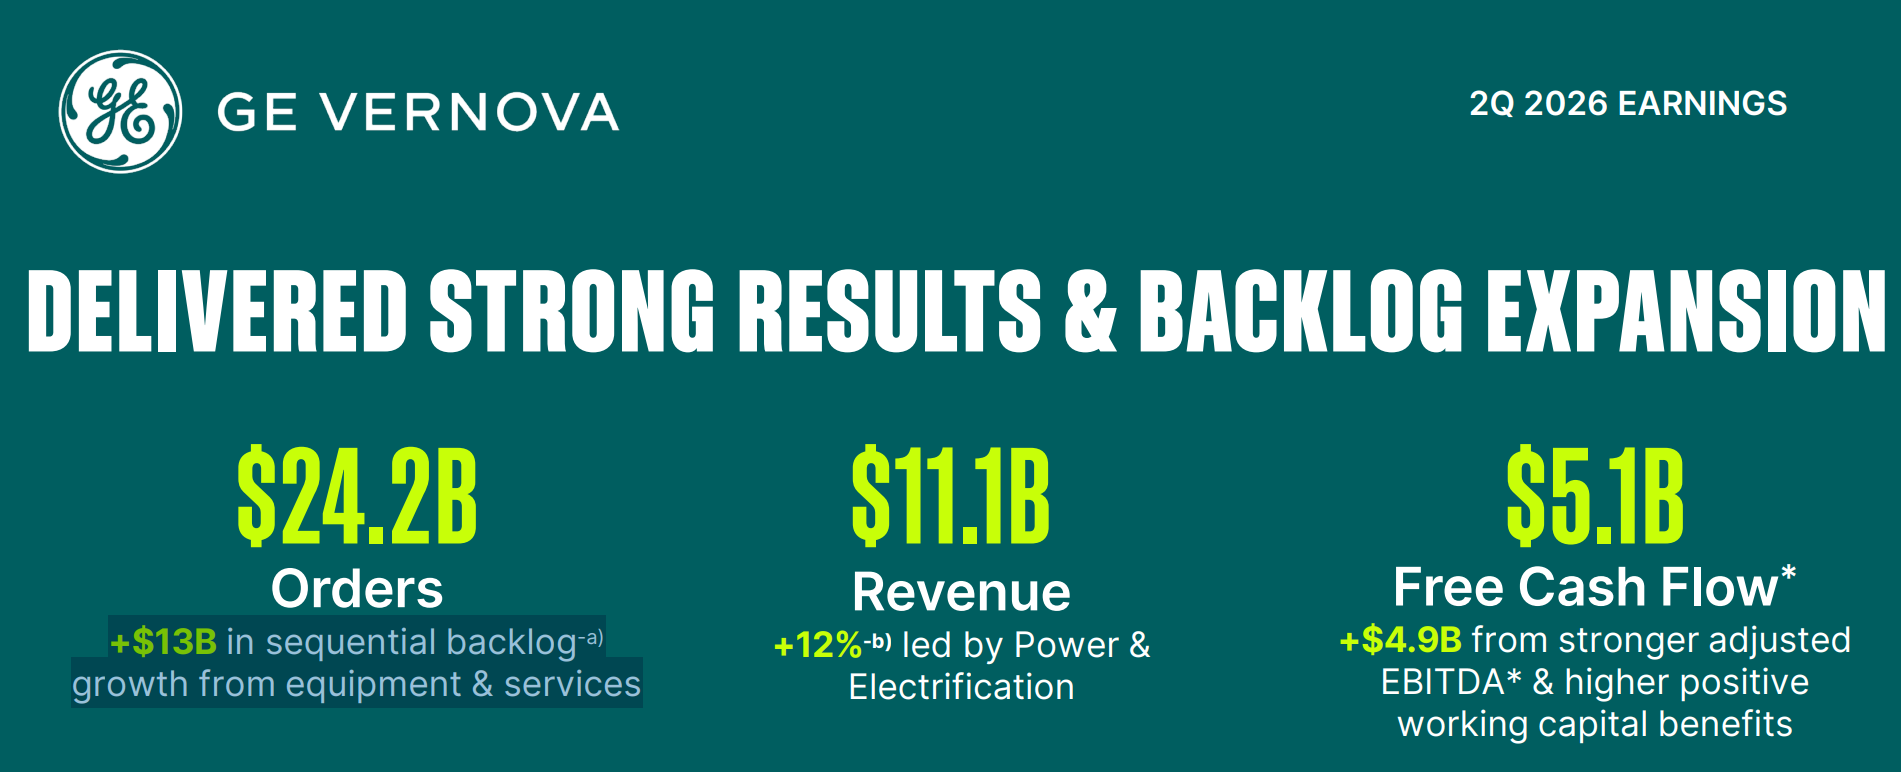
12.1GW、137%、5.31年——这三个数字勾勒出全球燃气轮机供需关系的最新变化。据公开信息,GE Vernova今年二季度燃气轮机新签订单达到12.1GW,同比增长137%;电力板块在手订单为1116.49亿美元,订单排期已拉长至5.31年。公司同期实现营收111亿美元,同比增长22%;总订单额242亿美元,同比增长88%;整体在手订单达1760亿美元,环比增加130亿美元。
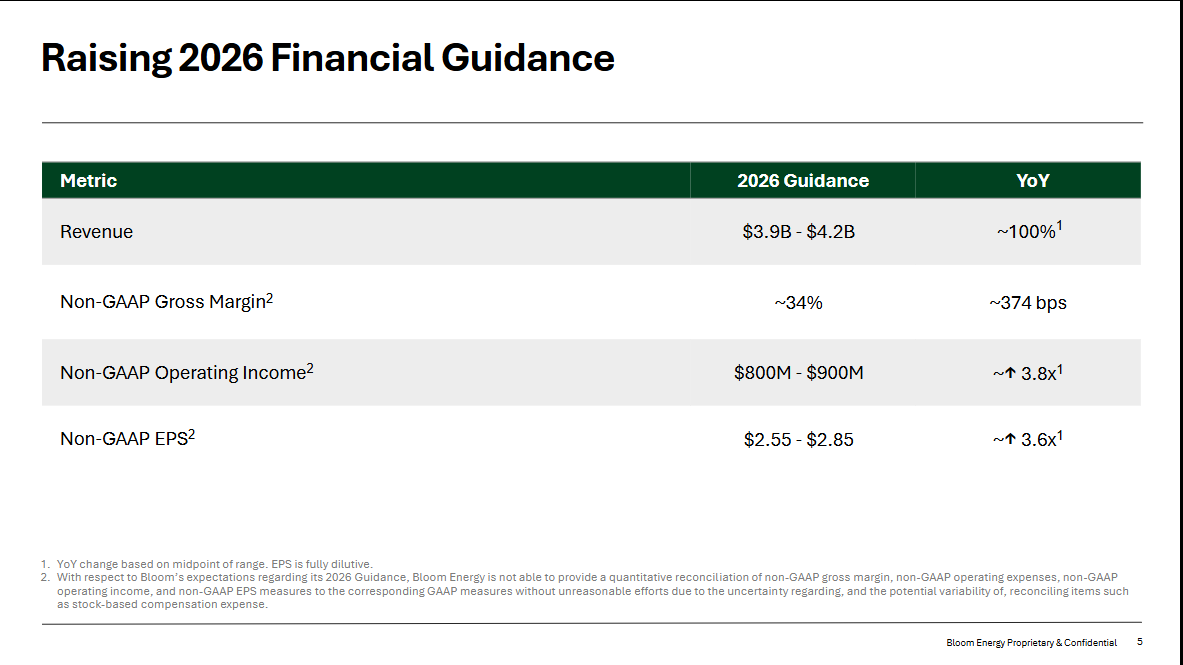
固体氧化物燃料电池龙头Bloom Energy的增速同样可观。其二季度营收首次突破10亿美元,达到10.65亿美元,同比增长165.5%;其中产品收入9.35亿美元,同比增长215%。公司净利润1.96亿美元,上年同期为亏损4262万美元,并将全年营收指引上调至39亿—42亿美元,披露的在手订单约200亿美元。
订单增长背后,是AI数据中心建设与电网扩容速度之间的错配。据公开信息,北美部分新建数据中心无法等待通常长达数年的电网扩容流程,分布式、可快速部署的电源由此成为刚需。燃气轮机适合承担较大规模、长时运行的供电任务,SOFC则以模块化、启停灵活、可现场部署的特点切入数据中心场景。
GEV首席执行官Scott Strazik在业绩会材料中表示,预计2026年底燃气轮机在手订单将超过125GW。Bloom Energy则凭借产品收入放量,开始从“技术验证”进入业绩兑现阶段。全球需求扩张造成的产能缺口,正沿着整机、成套集成、热端零部件和燃料电池供应链向外传导。
成套商率先跨过订单门槛
A股产业链中,最先拿到实质合同的是燃气轮机发电机组成套集成环节。杰瑞股份披露的订单规模已经能够反映这一轮外溢需求:自2025年11月至2026年半年报披露,公司累计取得燃气轮机发电机组及配套订单超过31亿美元。
其中,子公司J&F Power Systems LLC与国际头部云服务商签订的14.65亿美元燃气轮机发电机组供应合同,金额约占杰瑞股份2025年全年营收的六成。今年5月,公司还与西门子能源签署SGT工业燃机战略合作协议,将合作范围由航改燃机拓展至全系列工业燃机,以锁定机头资源并增强成套交付能力。
订单并未立即转化为利润。杰瑞股份上半年营收76.46亿元,同比增长10.81%;归母净利润11.96亿元,同比下降3.65%。据公开信息,利润承压主要受中东项目交付延期、2.64亿元汇兑损失等因素影响,并非燃气轮机业务本身失去增长动能。
财务报表中的预付款项提供了另一重线索。截至二季度末,公司预付款项为26.43亿元,较年初增长141.6%。这类科目通常与采购安排、项目执行节奏相关,说明订单执行正在推进,但不能简单将其全部视为燃机订单定金。设备制造、发运、验收与收入确认之间仍存在时间差,若交付节奏不发生较大变化,相关收入更可能在2026年下半年至2027年逐步体现。
热端零部件进入认证收获期
与成套商相比,热端精密零部件公司的订单规模尚小,但供应链位置正在发生变化。燃气轮机热端部件长期承受高温、高压和高转速环境,材料与工艺壁垒较高。海外整机厂排产趋紧后,合格的铸件、叶片供应商开始获得测试、认证和小批量试产机会。
万泽股份的高温合金精密铸件可用于燃气轮机热端部件。据公开信息,公司已与海外多家能源企业达成框架采购协议,并持续推进GEV等厂商的准入认证,上半年已开始交付小批量订单。不过,框架协议与确定金额的批量合同仍有区别,目前相关业务在公司收入中的占比有限。
应流股份的布局覆盖燃机叶片、壳体铸件。其二季度已获得海外OEM客户小批量试产订单,较一季度停留在认证阶段有所推进。公司同时全面启动安萨尔多AE64.3A、AE94.3A、AE94.2、GT26、GT36等全系列燃机叶片开发及批产,截至6月30日,安萨尔多相关在手订单为3.77亿元。
这一赛道的核心壁垒不只是拿到样品订单,而是持续通过客户验证并实现稳定批量供货。热端零部件认证周期长、质量追溯严格,供应商一旦进入批产体系,客户黏性通常较高;但在跨过规模交付门槛之前,相关收入仍可能出现明显波动。
SOFC热度高于订单兑现度
Bloom Energy业绩放量,使SOFC成为A股市场的另一条关注主线。但与燃气轮机产业链相比,A股公司直接获得Bloom Energy大额正式订单的案例仍然有限,多数企业停留在材料验证、样品供货或小批量交付阶段。
这种差距反映出SOFC产业链的商业化特点。燃料电池系统涉及电堆、密封、热管理、功率电子及控制系统等多个环节,新客户导入往往需要经过长期可靠性验证。海外终端需求增长,并不自动意味着国内供应商能够立即取得等比例订单。
对A股公司而言,SOFC题材当前更像是一张“准入门票”。样品进入客户供应链说明技术和工艺获得初步认可,但距离形成可观测的收入贡献,还需要经历认证通过、批量下单、产能爬坡和交付验收等步骤。现阶段将框架合作等同于大额业绩,依据并不充分。
订单红利开始向“交付能力”集中
本轮行情的产业逻辑并未改变:AI数据中心抬高电力需求,海外燃机和SOFC厂商产能受限,中国供应商凭借制造效率、交付速度和成本优势获得进入全球供应链的机会。但A股公司的受益程度并不取决于概念标签,而取决于订单质量、客户认证和交付能力。
接下来,杰瑞股份需要验证大额合同能否按期发运并顺利确认收入;万泽股份、应流股份需要把认证和试产订单升级为批量供货;SOFC供应链公司则需要拿出更明确的客户订单和收入贡献。预付款项、合同负债、存货结构、经营现金流及毛利率变化,比单纯披露合作框架更能反映订单真实度。
同时,交付延期、汇率波动、海外客户集中、贸易政策变化以及技术路线竞争,仍可能影响订单利润兑现。全球需求扩张打开了行业窗口,但窗口内的收益并不会均匀分配。
数据来源:各公司公告、财报及公开业绩会材料。不同公司对“在手订单”的统计范围可能包括设备、服务、框架协议等不同内容,横向比较时需注意统计口径差异。
风险提示:投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



