业绩说明会上的一个细节:分红险成为高频词
8月末的最后几天,A股五大上市险企的2026年中期业绩说明会密集召开。翻看各家管理层的发言记录,“分红险”“浮动收益”“负债成本”是出现频率最高的几个词,这在往年并不常见。当利润表上的高增长与转型关键词同时出现时,这份半年报的看点已经超出了数字本身。
根据Wind数据统计,2026年上半年,中国平安(601318.SH)、中国人寿(601628.SH)、中国人保(601319.SH)、中国太保(601601.SH)、新华保险(601336.SH)合计实现归母净利润3173.87亿元,同比增长78.12%。增速最快的中国人寿净利润同比大增228.57%,中国平安、中国人保、新华保险分别增长36.06%、38.50%、54.02%,中国太保增长10.36%。
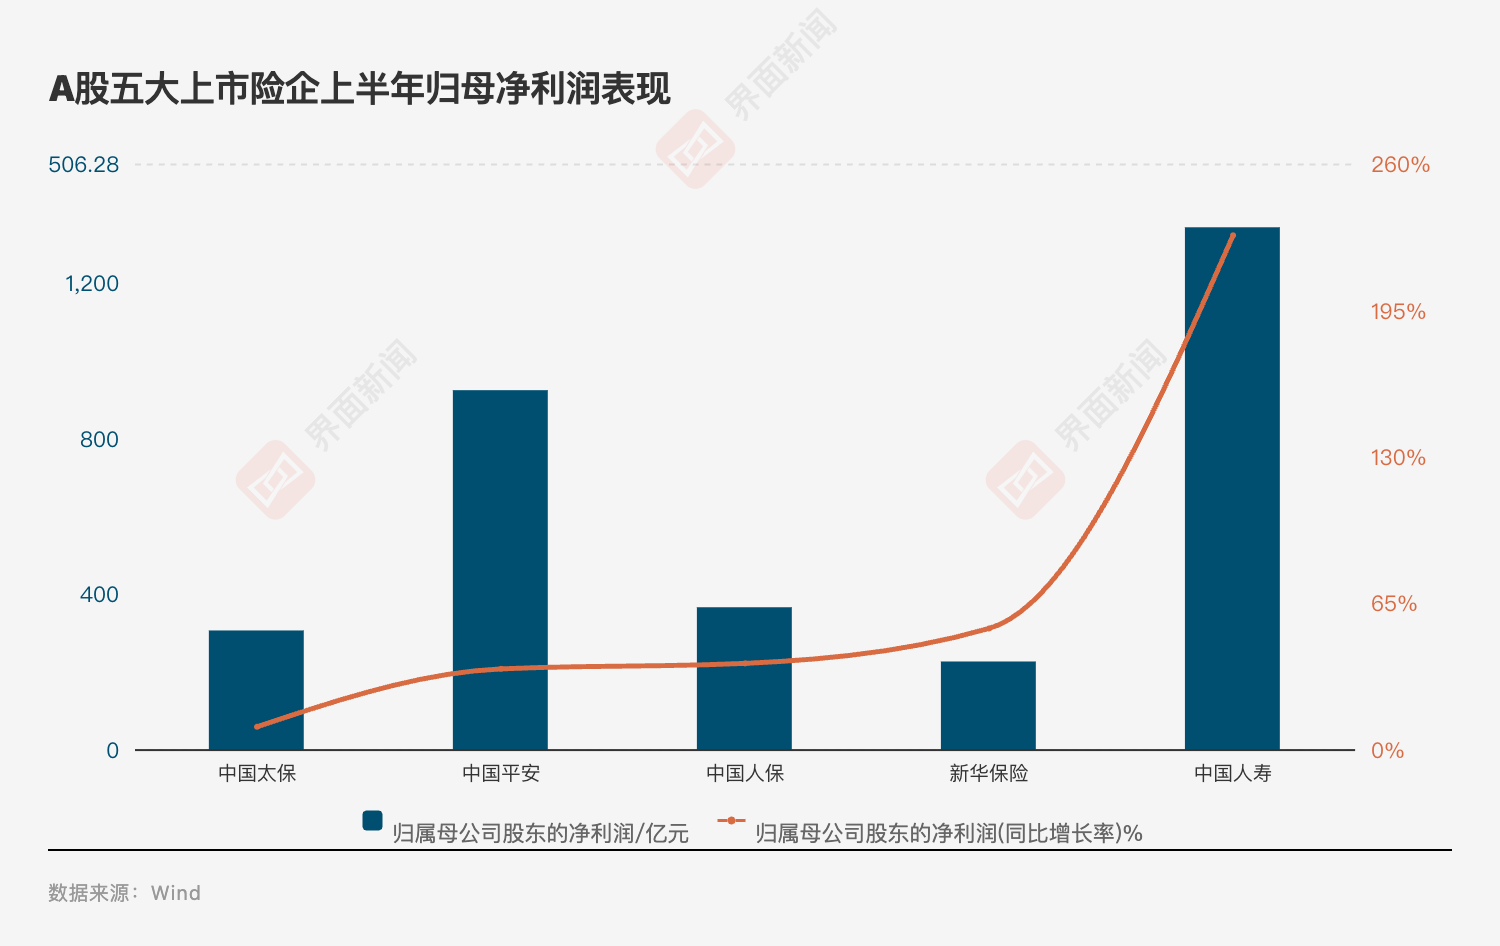
78%的增速里,有多少来自投资端
先要厘清这组数字的成色。在新会计准则(IFRS 17及新金融工具准则)下,大量金融资产以公允价值计量且变动计入当期损益,权益市场和债券估值的波动会直接放大利润表的振幅。这意味着78.12%的集体高增长中,投资端收益的贡献占了大头,属于会计准则与市场行情共振的结果,而非负债端盈利能力的等比例抬升。
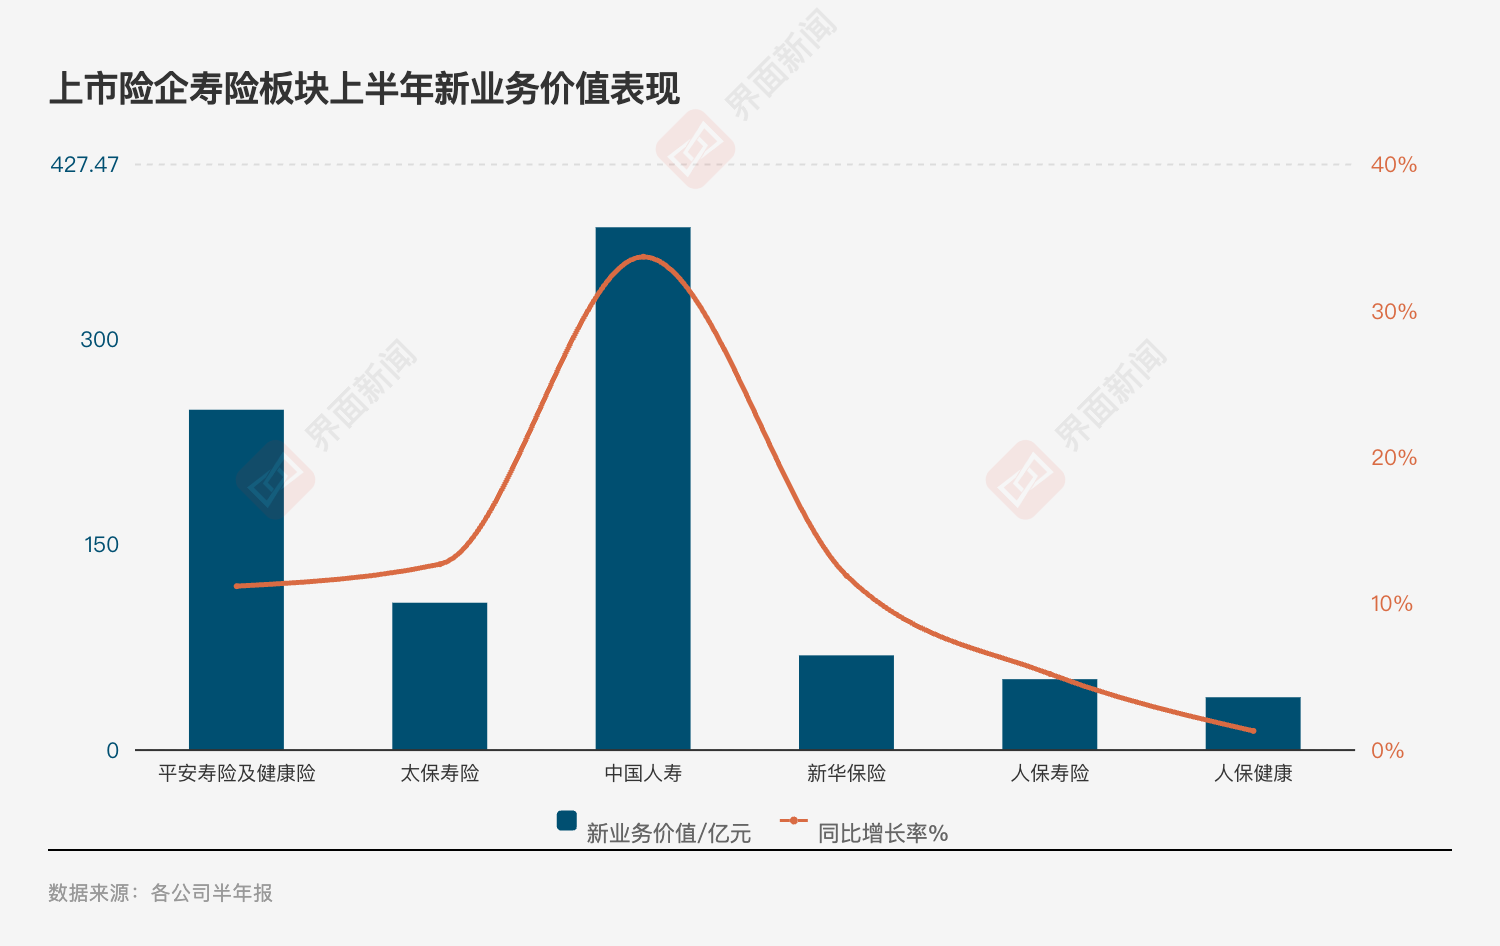
对比来看,负债端核心指标——新业务价值的增速集中在个位数到三成区间:中国人寿新业务价值381.67亿元,同比增长33.7%;太保寿险增长12.7%;新华保险69.16亿元,增长11.9%;平安寿险及健康险增长11.2%;人保寿险可比口径下增长5.2%。利润弹性和价值增速之间的落差,恰恰是理解这份半年报的关键坐标。

分红险占比跃升:一场对冲利率的集体行动
产品结构的迁移是本季财报最具趋势意义的信号。长周期国债收益率走低背景下,传统固定利率保单形成的高刚性负债成本,正在持续侵蚀利差空间。分红险将部分经营成果与客户共享、浮动兑付,成为险企降低刚性负债成本的共同选择。
数据印证了转型的陡峭斜率:平安寿险上半年分红险规模保费1215.49亿元,同比增长143.49%,新业务中分红险占比已超九成;新华保险分红险原保险保费收入484.92亿元,同比增长165.4%,其中长期险首年保费345.02亿元,同比大增645.7%;人保寿险分红型产品保费收入242.35亿元,同比增长112.3%,占比提升15.9个百分点至28.5%;太保寿险分红险规模保费657亿元,同比增长76.1%,新保业务中占比达55.5%,新保期缴同比增长168%。
“从去年下半年开始,我们就积极推动以分红险为代表的浮动收益型产品转型。”太保寿险总经理李劲松在业绩说明会上表示,下半年将在银保渠道的分红增额寿和年金产品上双向发力,推动负债成本有效降低。人保寿险总裁肖建友也明确表示,将统筹兼顾传统险和分红险发展,稳固上半年转型成果。
银保渠道分化:量减质增的新逻辑
渠道端的叙事出现了分岔。中国人寿银保渠道总保费814.58亿元,同比增长12.4%,首年期交保费254.35亿元,同比大增49.3%;平安寿险银保渠道新业务价值同比增长18.0%,银保及其他渠道对新业务价值的贡献占比接近四成。
另一边,新华保险银保渠道保费收入同比减少3.5%,主因长期险趸交业务减少超六成,但期缴首年保费增长32%;太保寿险银保规模保费下滑8.9%,新保期缴却增长32.6%;人保寿险银保保费下滑13.1%。表面上的“量缩”背后,是趸交冲规模模式退场、期缴业务上位的行业性切换。新华保险副总裁王练文透露,公司已于5月成立银保战略发展领导小组,并将银保强化至核心渠道。太保总裁赵永刚称,月均期缴聚集网点已近5000个,同比提升4.9%。
财险承保盈利的改善是趋势性的吗
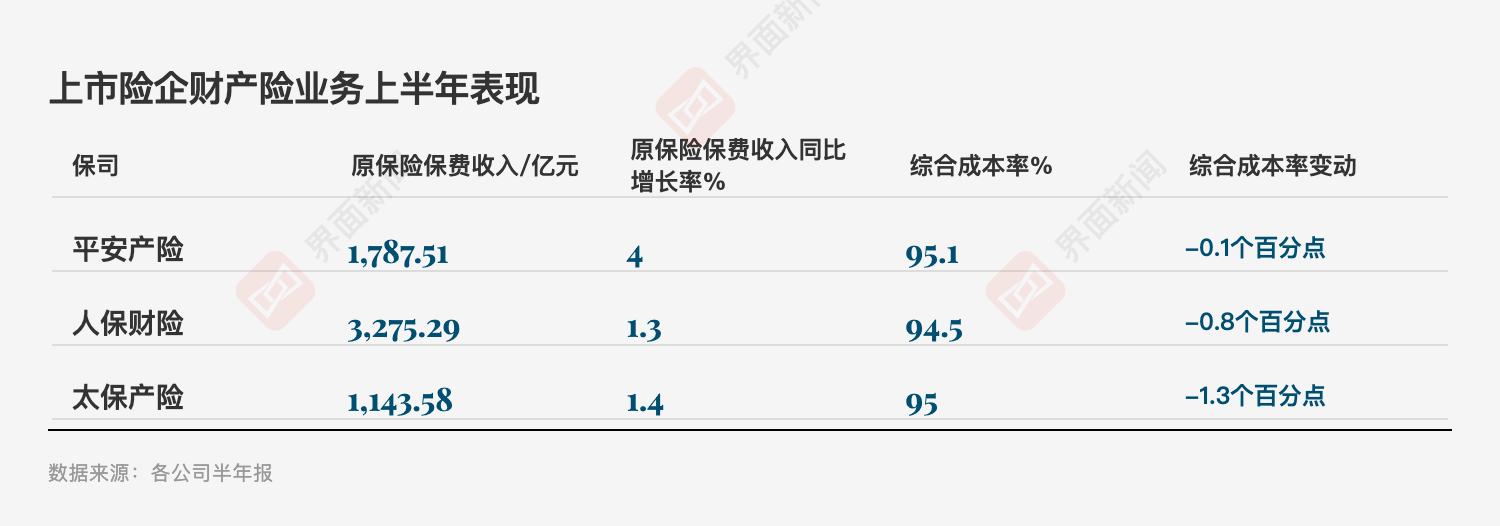
财产险板块给出了相对确定性的答案。上半年,人保财险综合成本率94.5%,同比下降0.8个百分点;太保产险95.0%,同比下降1.3个百分点;平安产险95.1%,同比优化0.1个百分点,三家保费收入均实现正增长。人保集团副总裁张道明认为,综合成本率的改善得益于外部监管治理与内部经营管理的双重驱动,是趋势性的,预计全年保持稳中向好。
下半年的两个观察点
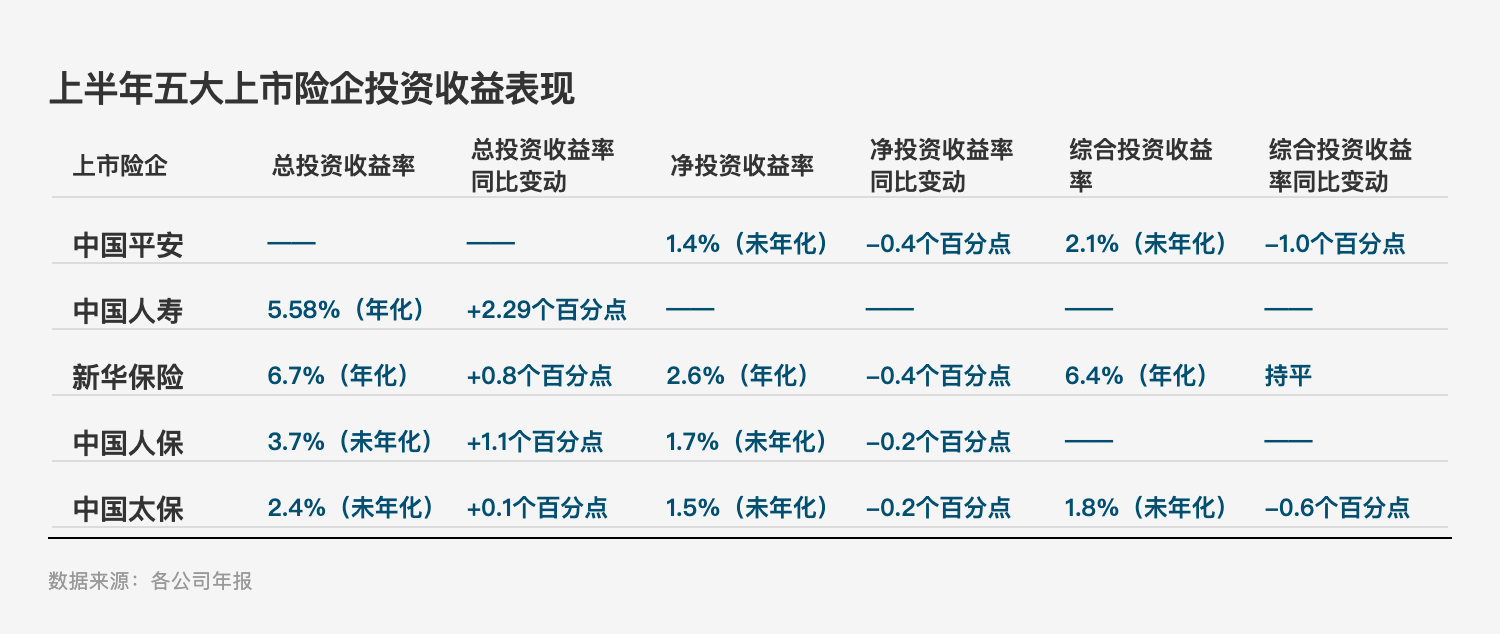
这份半年报之后,市场的关注点大概率从“利润增了多少”转向“增长能否延续”。其一是投资收益的高基数:若下半年权益市场波动加大,新准则下的利润弹性同样会向下放大,净利润增速存在均值回归的可能。其二是分红险转型的持续兑付能力——分红实现率的透明度提升后,产品竞争力将与投资能力直接挂钩,产品结构切换只是起点,真正的考验在于投资端能否支撑浮动收益承诺。
从更长的周期看,五大险企的资产负债匹配逻辑正在重构:负债端用浮动收益对冲利率下行,投资端则普遍将目光投向新质生产力相关资产以增厚收益弹性。这一进一出之间,中国寿险业的商业模式正在完成近十年最深的一次切换。
风险提示:投资有风险。本文基于公开披露信息整理分析,仅供参考,不构成投资建议。
本文由AI辅助生成



