“账上数字好看,但钱没回来。”
李明(化名)是东方雨虹某区域子公司的一名项目回款专员。过去三个月,他跑了十多个城市,***的不是现金,而是一套套商铺、车位和住宅。“客户说没钱,只能拿房抵。我们接也不是,不接也不是——接了怕砸手里,不接连账都平不了。”他苦笑。
这种困境正折射在东方雨虹(002272.SZ)最新披露的半年报中。尽管公司录得营收149亿元、归母净利润6.13亿元,同比分别增长9.57%与8.67%,看似稳健,但资产负债表另一端的风险正在加速暴露。
77亿应收��背后的流动性困局
截至2026年6月30日,东方雨虹应收账款及应收票据合计达77亿元,占归母净资产的37.56%。这一规模较2025年同期进一步攀升。据公开信息,公司已明确提示:“伴随市场覆盖扩大、客户数量增加,应收账款发生坏账的风险客观存在。”
为缓解回款压力,“以房抵债”成为行业普遍选择。仅2026年上半年,东方雨虹接收下游客户用于抵偿债务的住宅、车位、商铺及办公用房,对应债权账面价值达1.05亿元。截至6月末,其投资性房地产科目余额升至12.98亿元,绝大多数为抵债房产。
抵债资产折价处置成常态
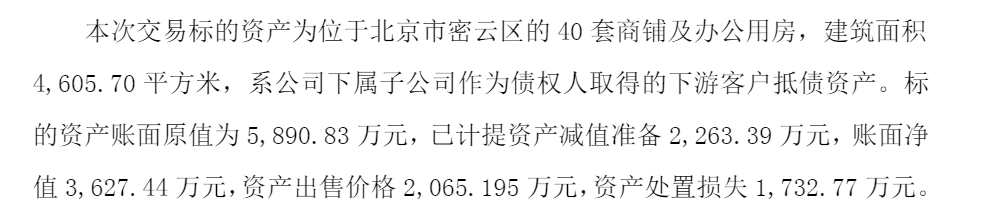
然而,接收只是第一步,变现才是难题。8月底,公司公开出售位于北京密云区的40套商铺及办公用房,总建面4605.70平方米,最终成交价2065万元。该批资产账面原值5890.83万元,即便已计提减值2263.39万元,账面净值仍有3627.44万元,此次交易直接确认资产处置损失1732.77万元。
“这类资产流动性差,想快速脱手就必须大幅折价,”注册会计师陈佳奕指出,“抵债资产账面金额高,并不代表能等额换回现金。”
减值压力显著抬升
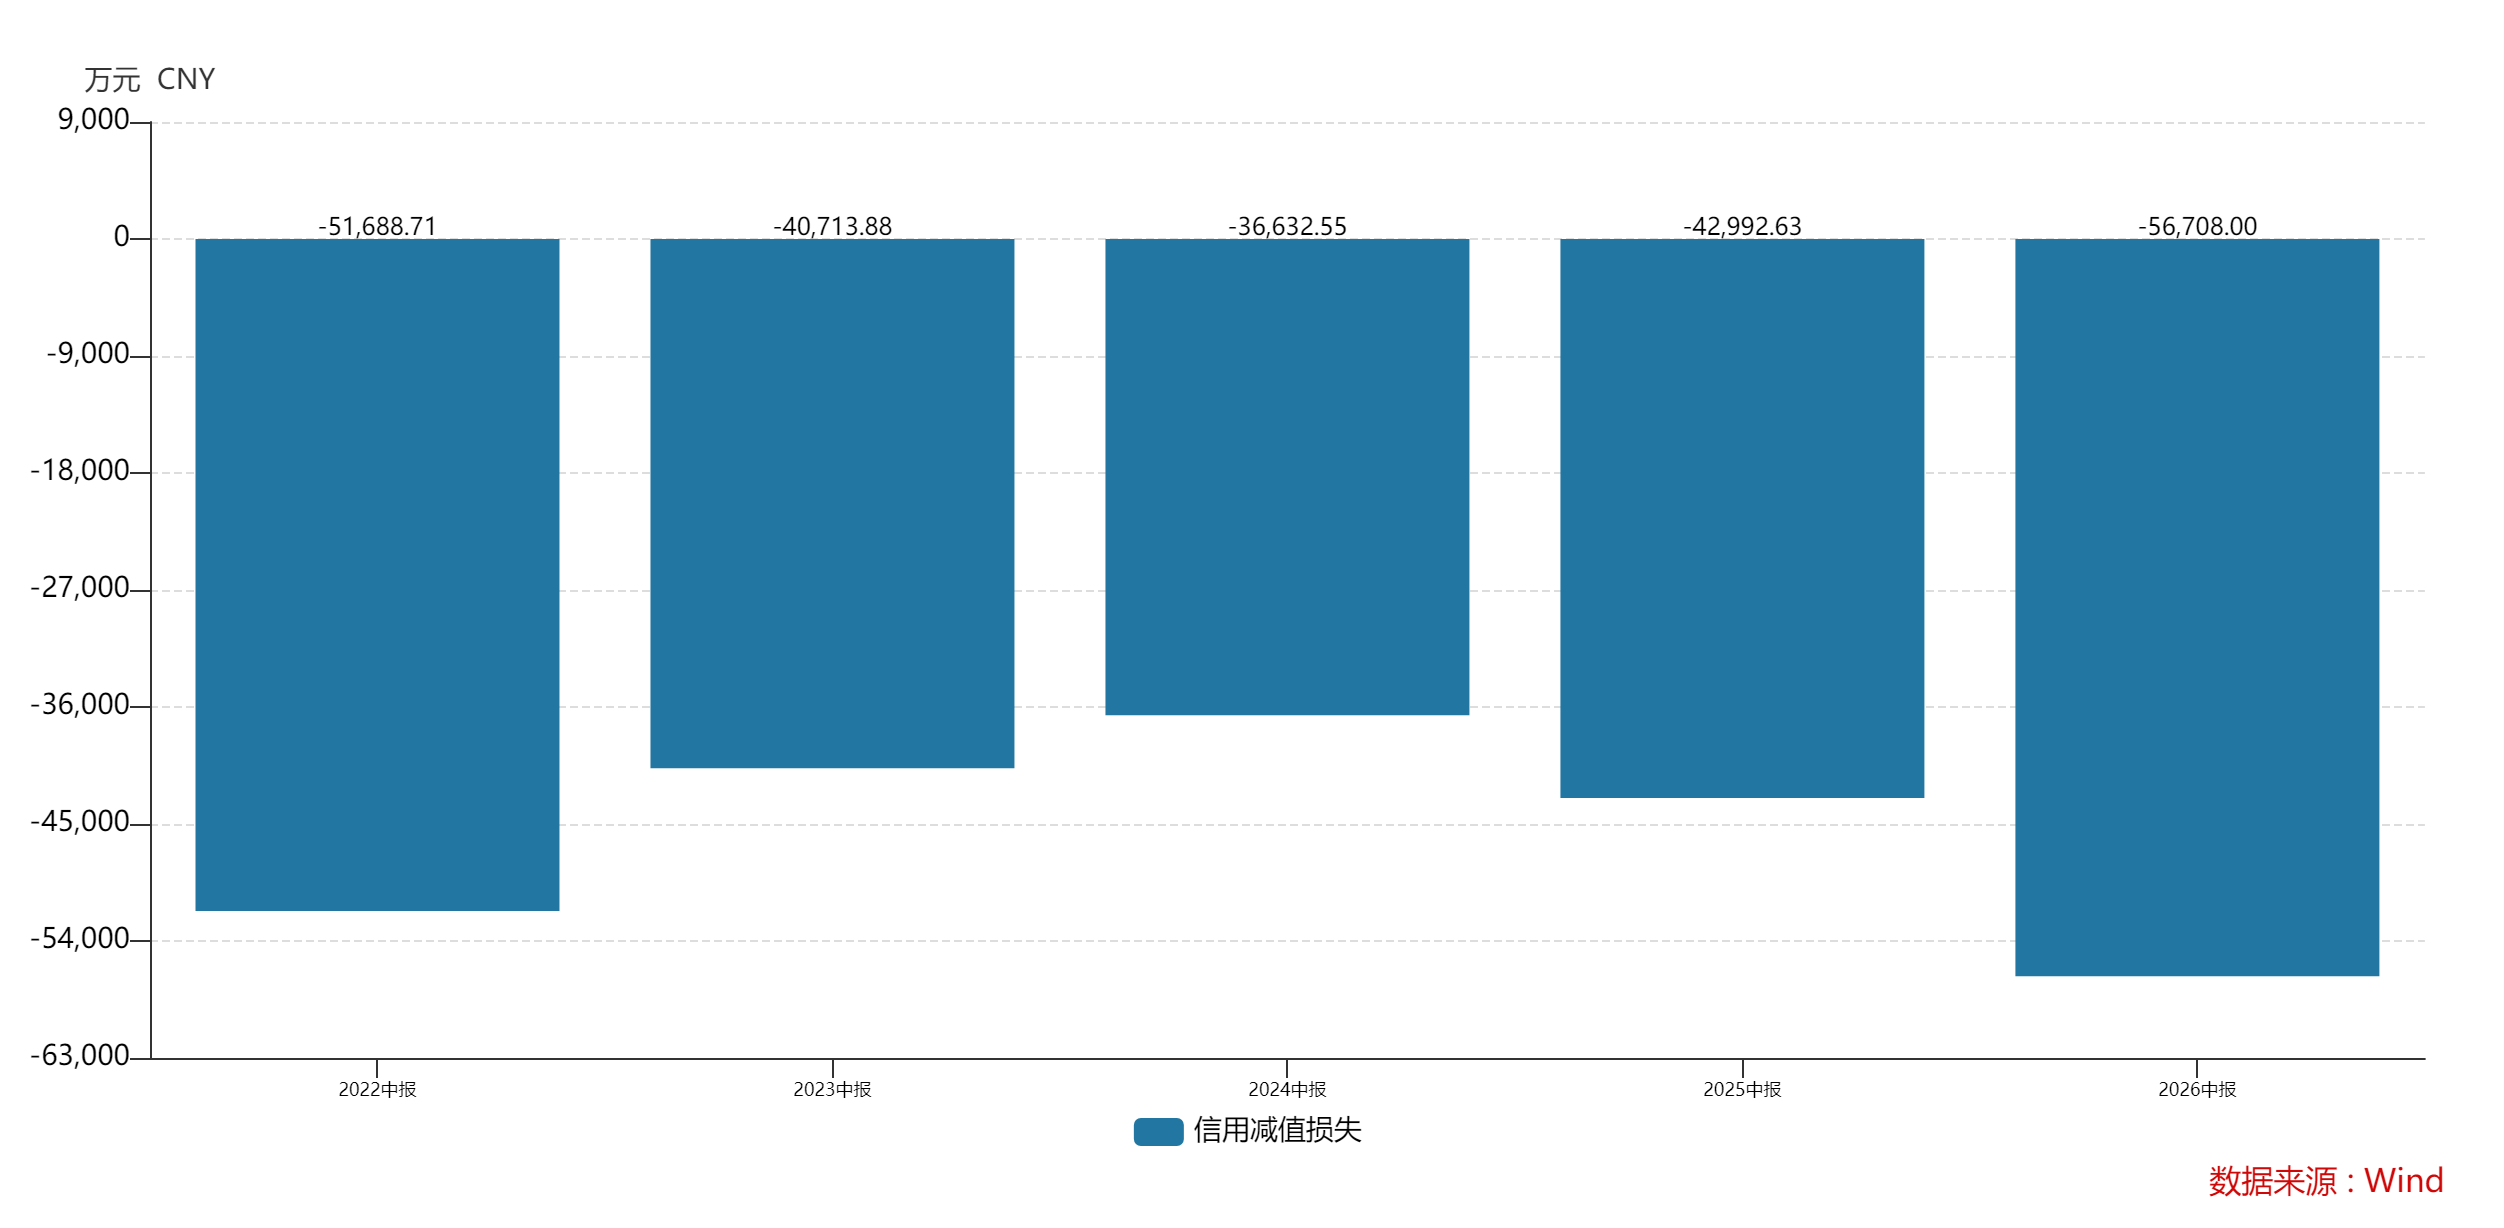
资产质量承压直接反映在减值数据上。2026年上半年,东方雨虹合计计提资产减值准备6.96亿元,其中信用减值损失5.67亿元,仅应收账款坏账一项就达5亿元。相较2025年同期信用减值损失4.3亿元,风险释放速度明显加快。
杠杆扩张后遗症显现
东方雨虹的困境与其过往扩张策略密切相关。作为防水行业龙头,公司曾在全国密集布局生产基地,并同步拓展砂浆、涂料、保温等多品类产能,试图通过多元化对冲地产周期波动。但随着房地产新开工面积持续下滑,下游客户现金流紧张,回款周期拉长,前期重资产投入反而转化为沉重负担。
负债率创五年新高
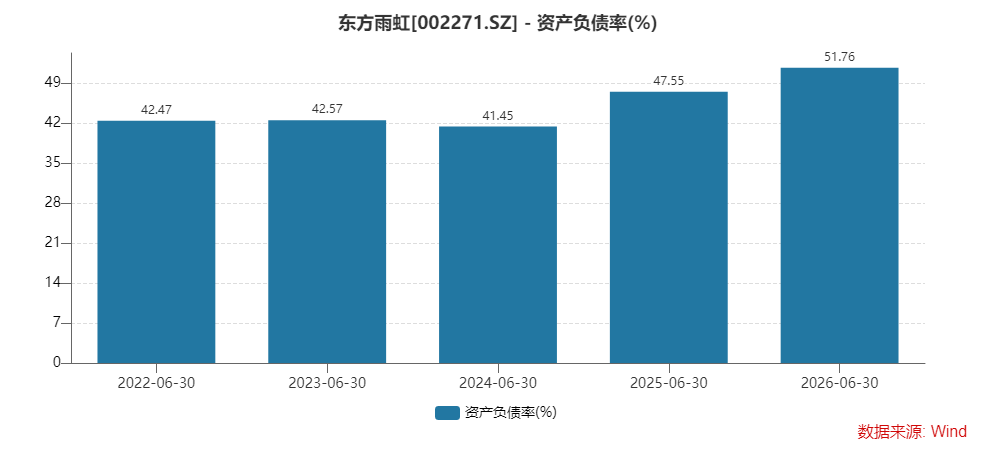
截至2026年中,公司资产负债率达51.76%,为近五年同期最高水平。2022至2025年同期,该指标分别为42.47%、42.57%、41.45%和约42%左右。与此同时,流动比率与速动比率均降至五年低位,短期偿债能力边际弱化。
更值得警惕的是,实控人近年持续减持,且公司曾因关联方非经营性资金占用、财务核算不规范等问题收到监管警示,进一步削弱市场信心。
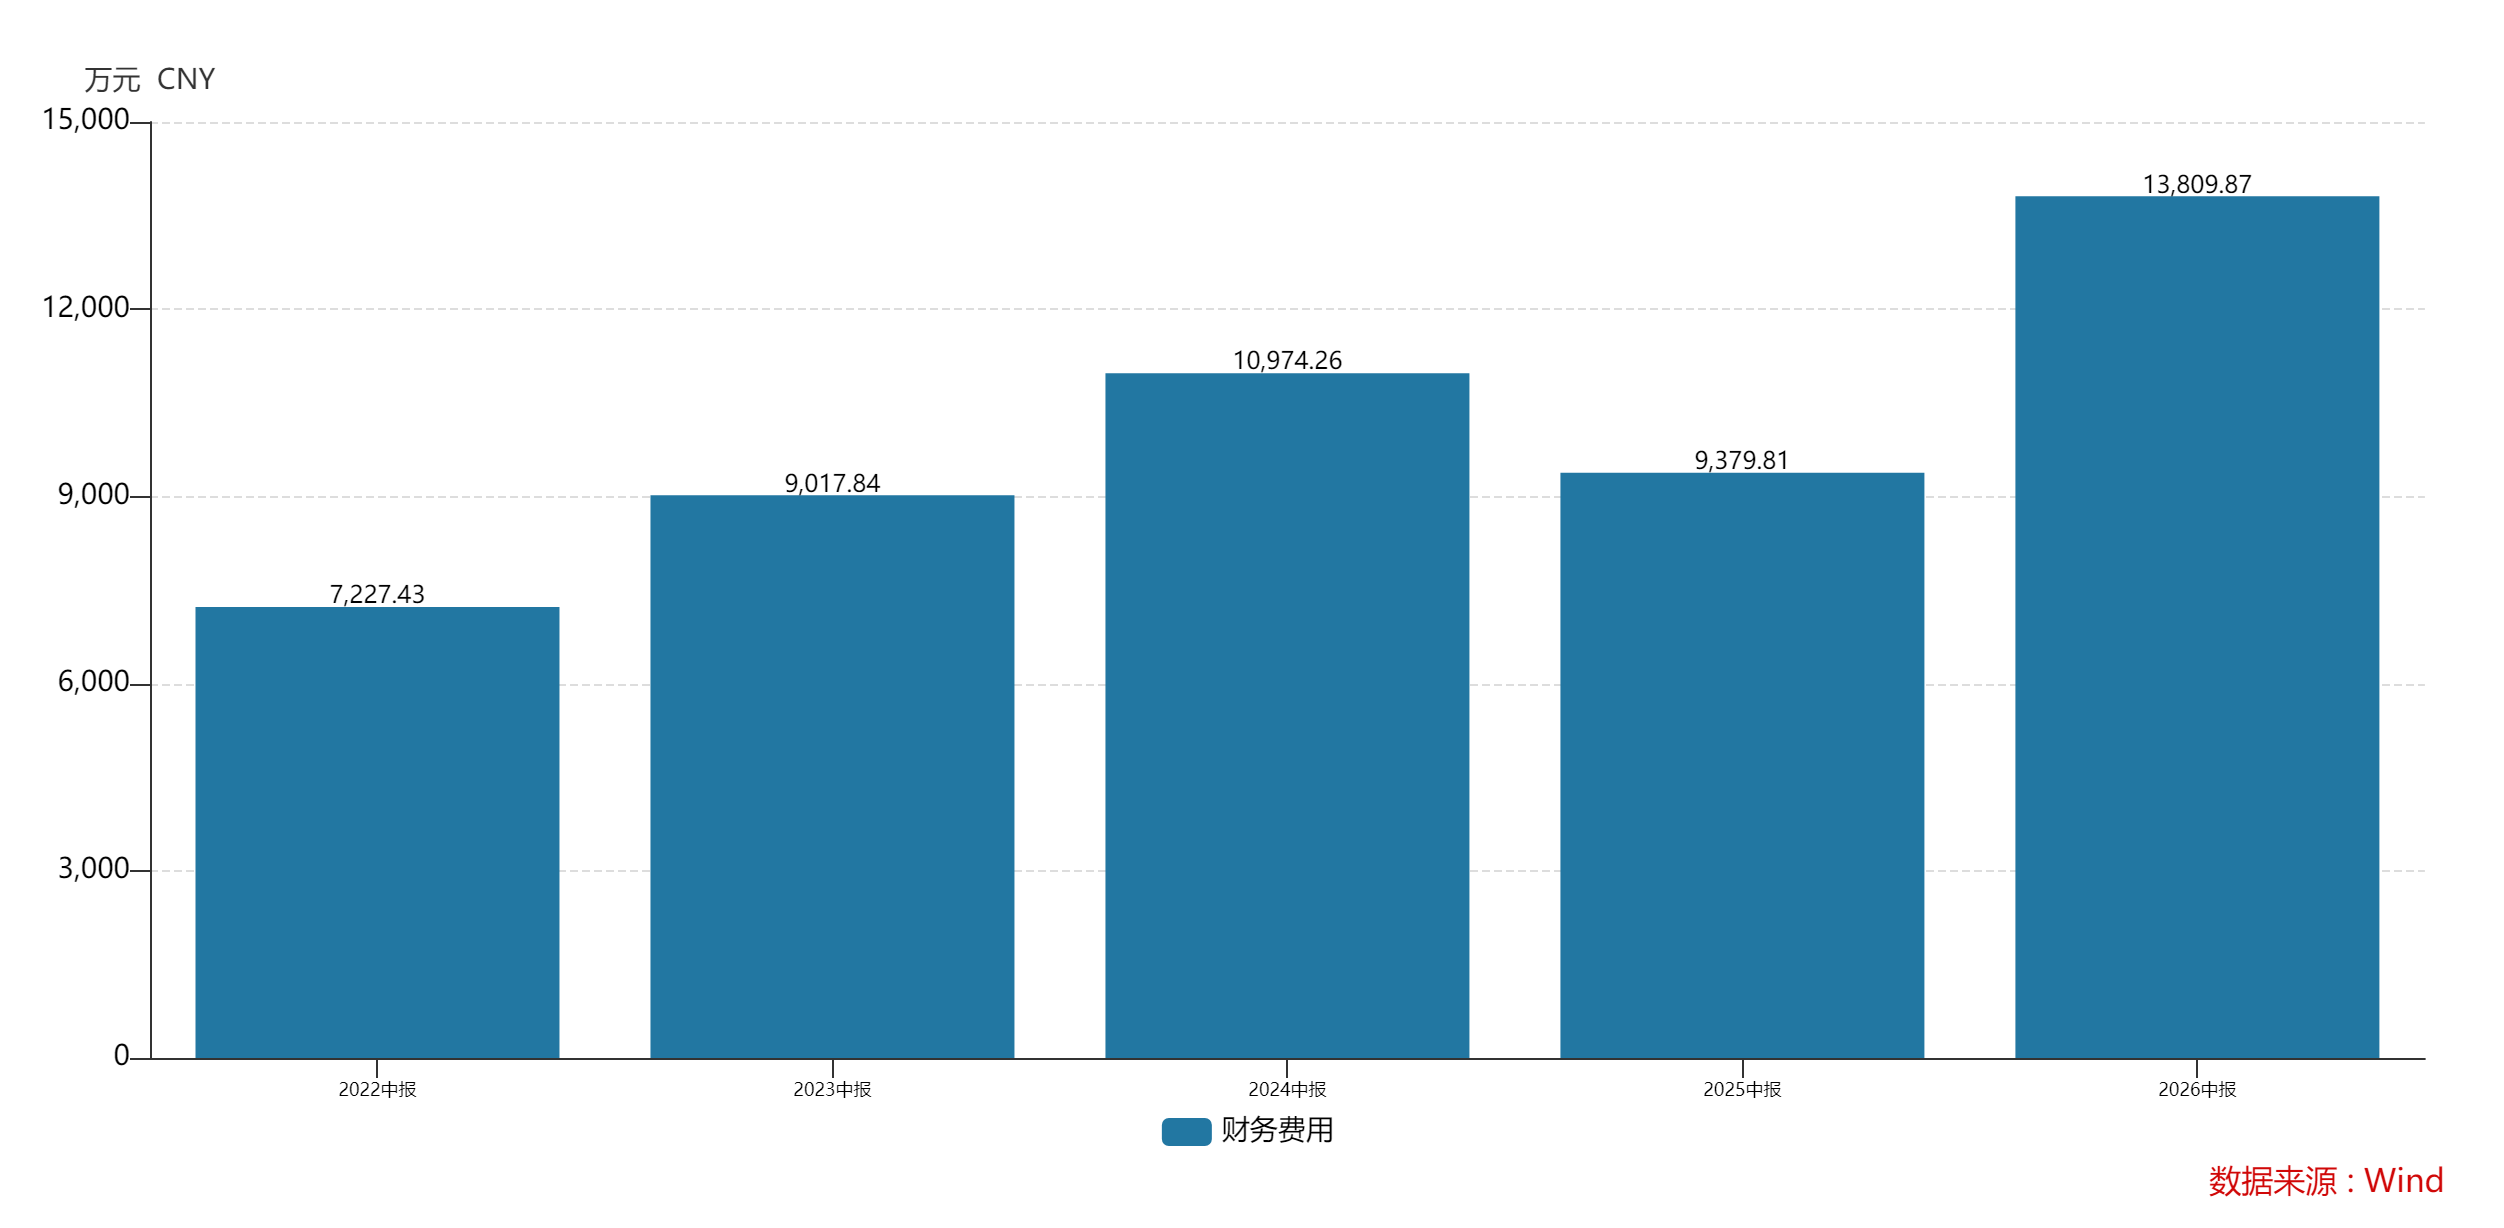
系统服务商的转型阵痛
如今的东方雨虹早已超越单一防水材料制造商定位,构建起涵盖民用建材、建筑修缮、新能源材料等十余条业务线的系统服务商生态。但多元化的协同效应尚未完全显现,主业回款压力却已传导至整个资产结构。
行业分析师周凯思表示:“防水行业‘大行业、小企业’格局未变,头部企业市占率提升仍需时间。在地产下行周期中,高应收、高杠杆模式难以为继,资产质量和现金流管理将成为下一阶段竞争的关键。”
对李明这样的基层员工而言,报表上的“增长”远不如一套能顺利变现的抵债商铺来得实在。而对公司而言,如何从“规模优先”转向“质量优先”,或许是穿越周期的真正考验。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



