营收利润双增背后的“隐性失血”
当一份营收149亿元、同比增长9.57%,归母净利润6.13亿元、同比增长8.67%的半年度成绩单摆在面前时,市场惯常的反应是为这家建筑建材龙头的抗周期能力点赞。然而,若将视线从利润表移向资产负债表与现金流量表,另一番景象便会浮现:应收账款及票据规模攀升至77亿元,投资性房地产科目中沉淀着大量难以变现的抵债房产,资产负债率更是触及五年中报峰值。这种表层业绩增长与底层资产质量承压的背离,构成了当前观察东方雨虹(002272.SZ)最核心的悬念。
这并非突发性危机,而是过去十年加杠杆扩张策略在行业下行周期的集中兑现。防水建材行业受制于约500公里的经济运输半径,天然呈现“大行业、小企业”格局。为突破区域限制、提升市占率,东方雨虹曾长期采取全国铺产能的激进策略,通过自建基地与设立区域子公司快速织网。据公开信息,公司旗下已孵化、收购数十个品牌,业务线从单一防水延伸至涂料、保温、修缮乃至新能源等领域。在上行周期,这套打法是抢占份额的利器;但当地产与基建需求收缩,庞大的固定资产投入与激进的信用销售政策,便转化为沉重的经营包袱。
“以房抵债”陷入减值循环
下游客户现金流紧张,直接传导至东方雨虹的资产端。截至今年6月末,公司应收账款及票据占归母净资产比例达37.56%。为化解回款难题,“以房抵债”成为无奈却普遍的选择。据公开信息,上半年公司接收下游客户以住宅、商铺、车位等抵偿债权,对应账面价值合计1.05亿元;同时亦拿出自有抵债资产偿还自身债务2534.28万元。截至6月底,报表中投资性房地产金额已达12.98亿元,绝大多数源于此类“债转房”。
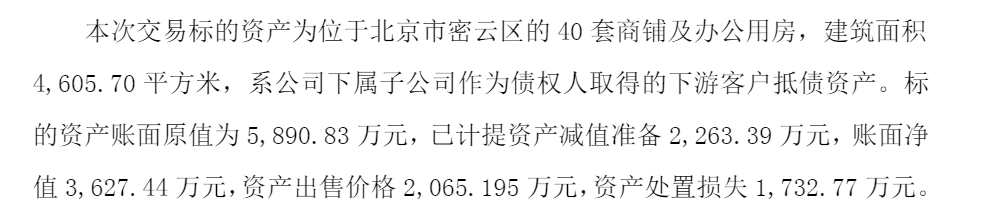
问题在于,接收抵债资产仅是风险转移的第一步,真正的考验在于后续变现。这类资产多为流动性较差的商铺、办公用房或车位,若想快速脱手,折价出售几乎是必然选项。8月底,东方雨虹公开处置北京密云区40套商铺及办公用房,总建筑面积4605.70平方米,最终成交价2065万元。该批资产账面原值5890.83万元,即便已计提减值准备2263.39万元,账面净值仍有3627.44万元,此笔交易直接确认资产处置损失1732.77万元。
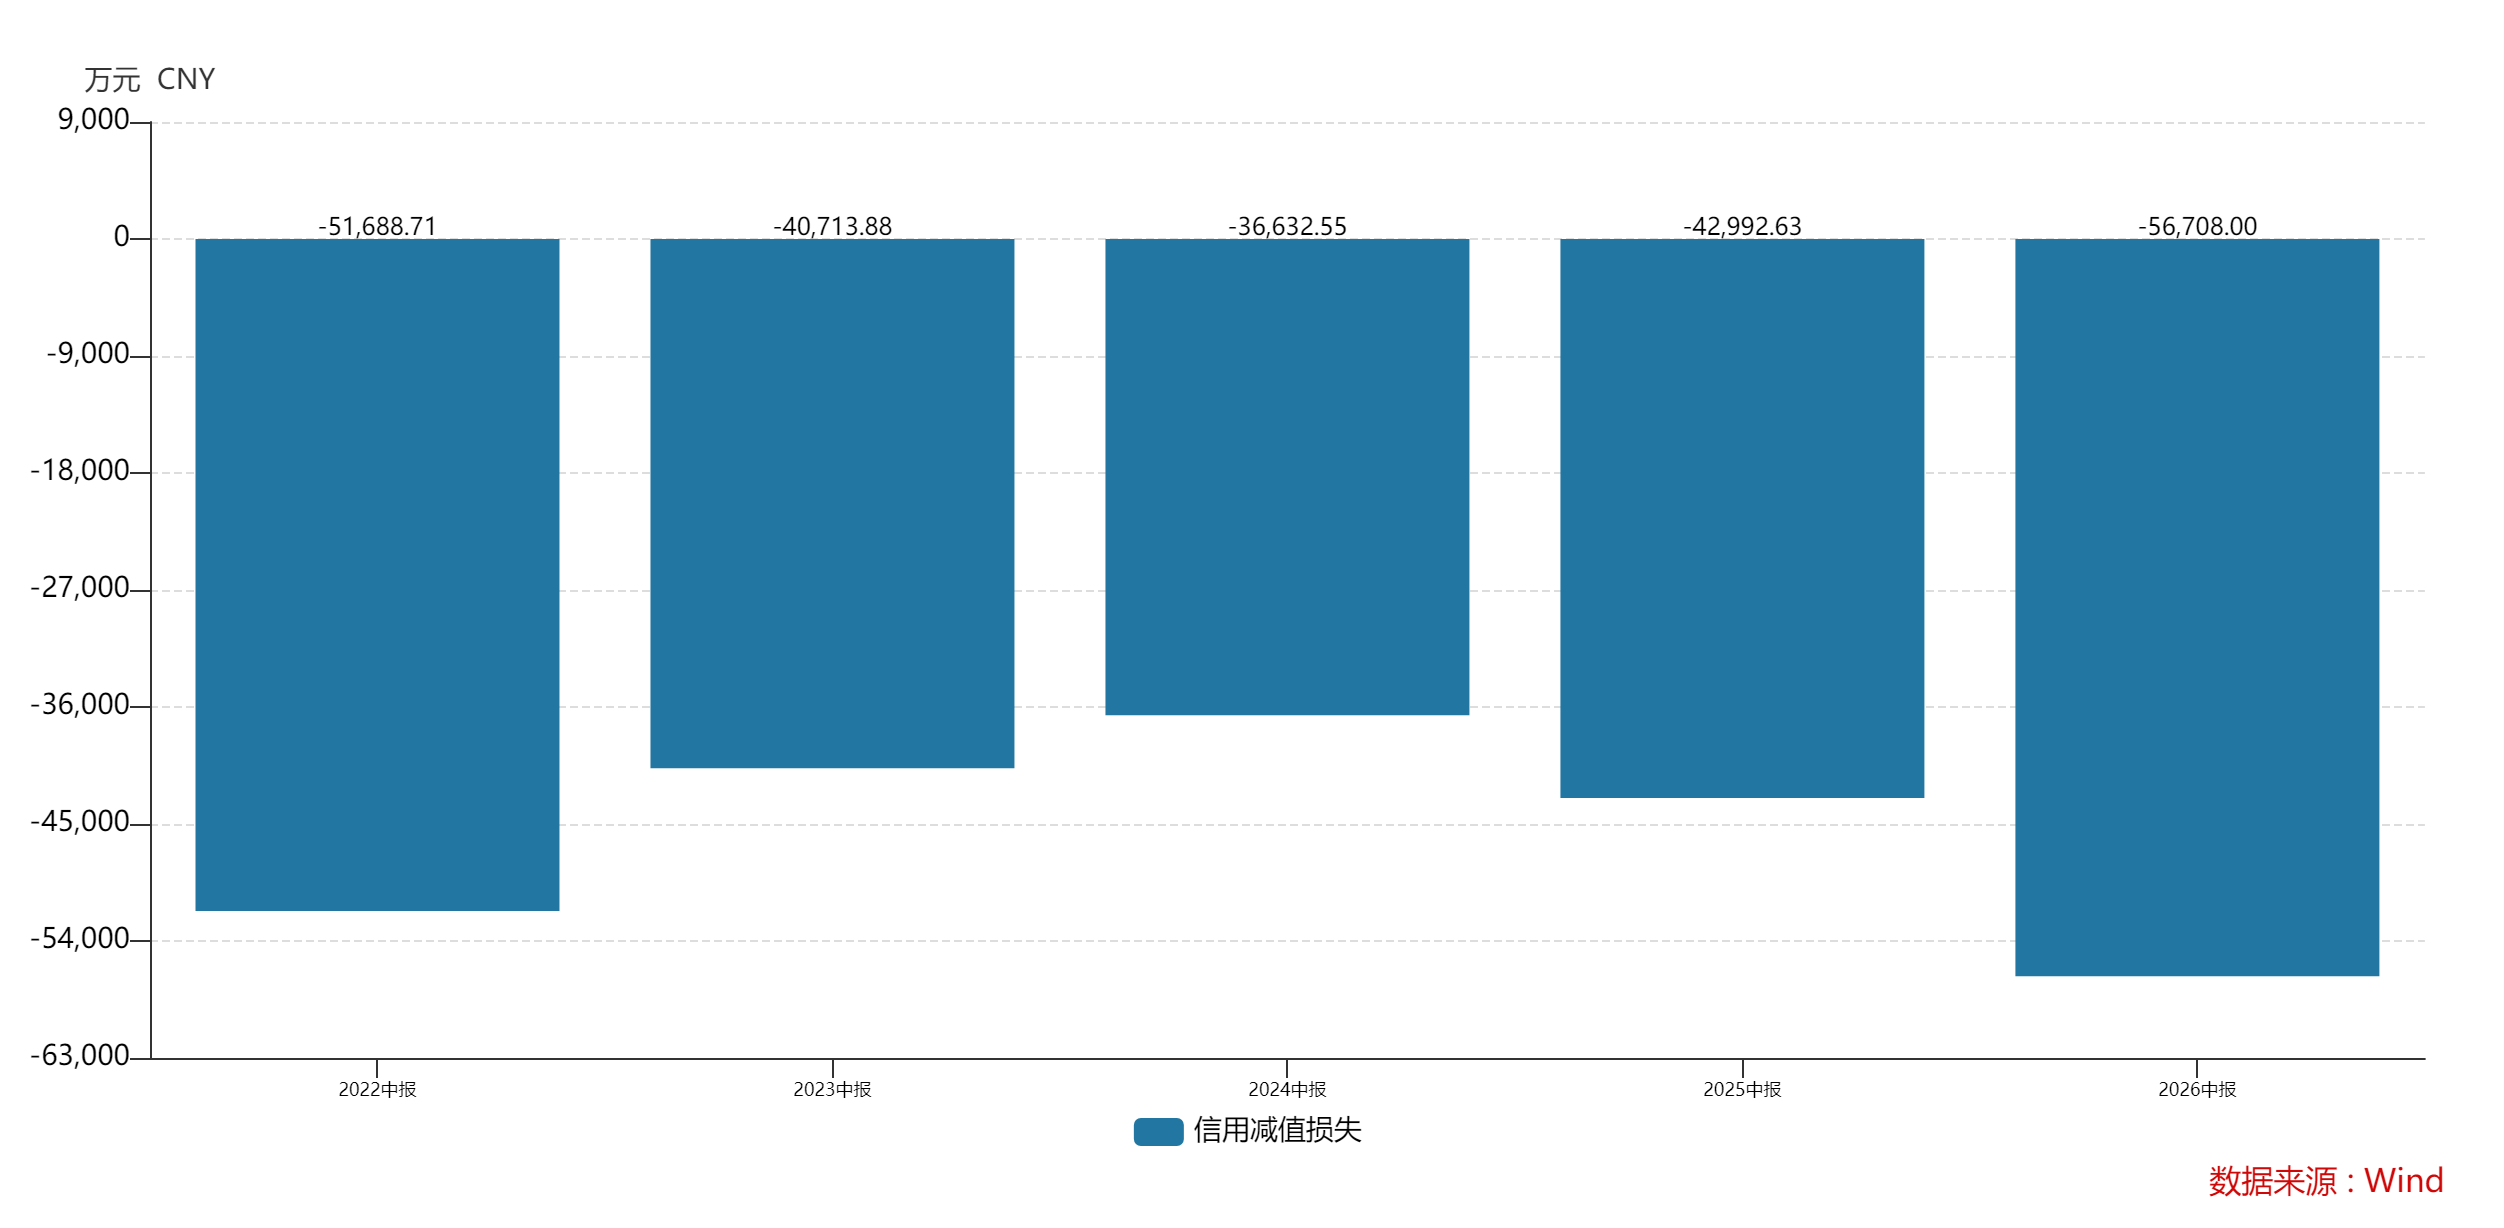
这一案例揭示了抵债资产的尴尬处境:账面价值不等于可回收现金,处置过程本身就在持续侵蚀利润。上半年,公司合计计提资产减值准备6.96亿元,其中仅应收账款坏账损失就达5亿元,其他非流动资产减值0.87亿元。对比去年同期,信用减值损失增加逾1.3亿元,资产减值损失则由收回转为大额计提。减值规模的抬升,表明资产端风险正加速暴露,形成“接收抵债—折价处置—确认损失”的负向循环。
杠杆后遗症与治理隐忧叠加
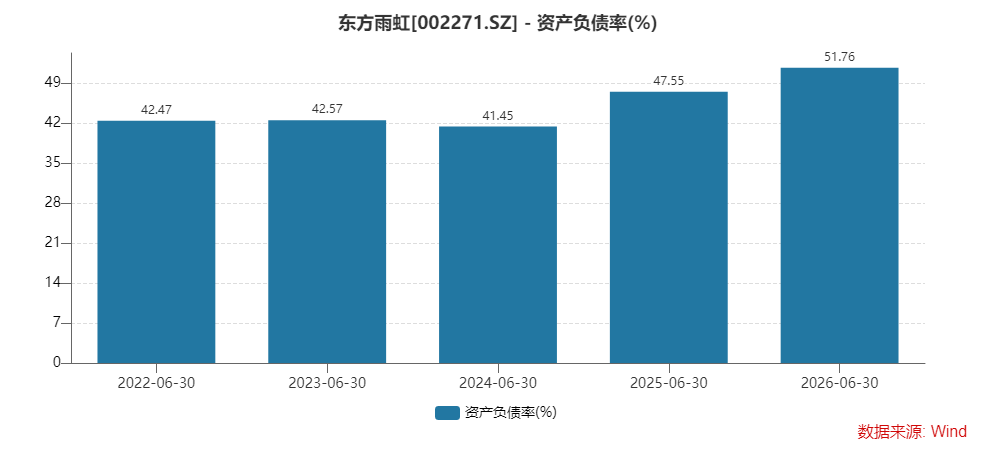
资产质量承压的同时,债务端的压力也在发酵。截至6月末,东方雨虹资产负债率升至51.76%,创下近五年中报新高;流动比率与速动比率则降至五年低点。回溯历史数据,2022年至2024年同期资产负债率分别为42.47%、42.57%、41.45%,2025年上半年亦维持在相对低位。当前的跳升,反映出公司在收入端维持增长的同时,不得不依赖更多负债来支撑运营与偿债,财务弹性显著收窄。
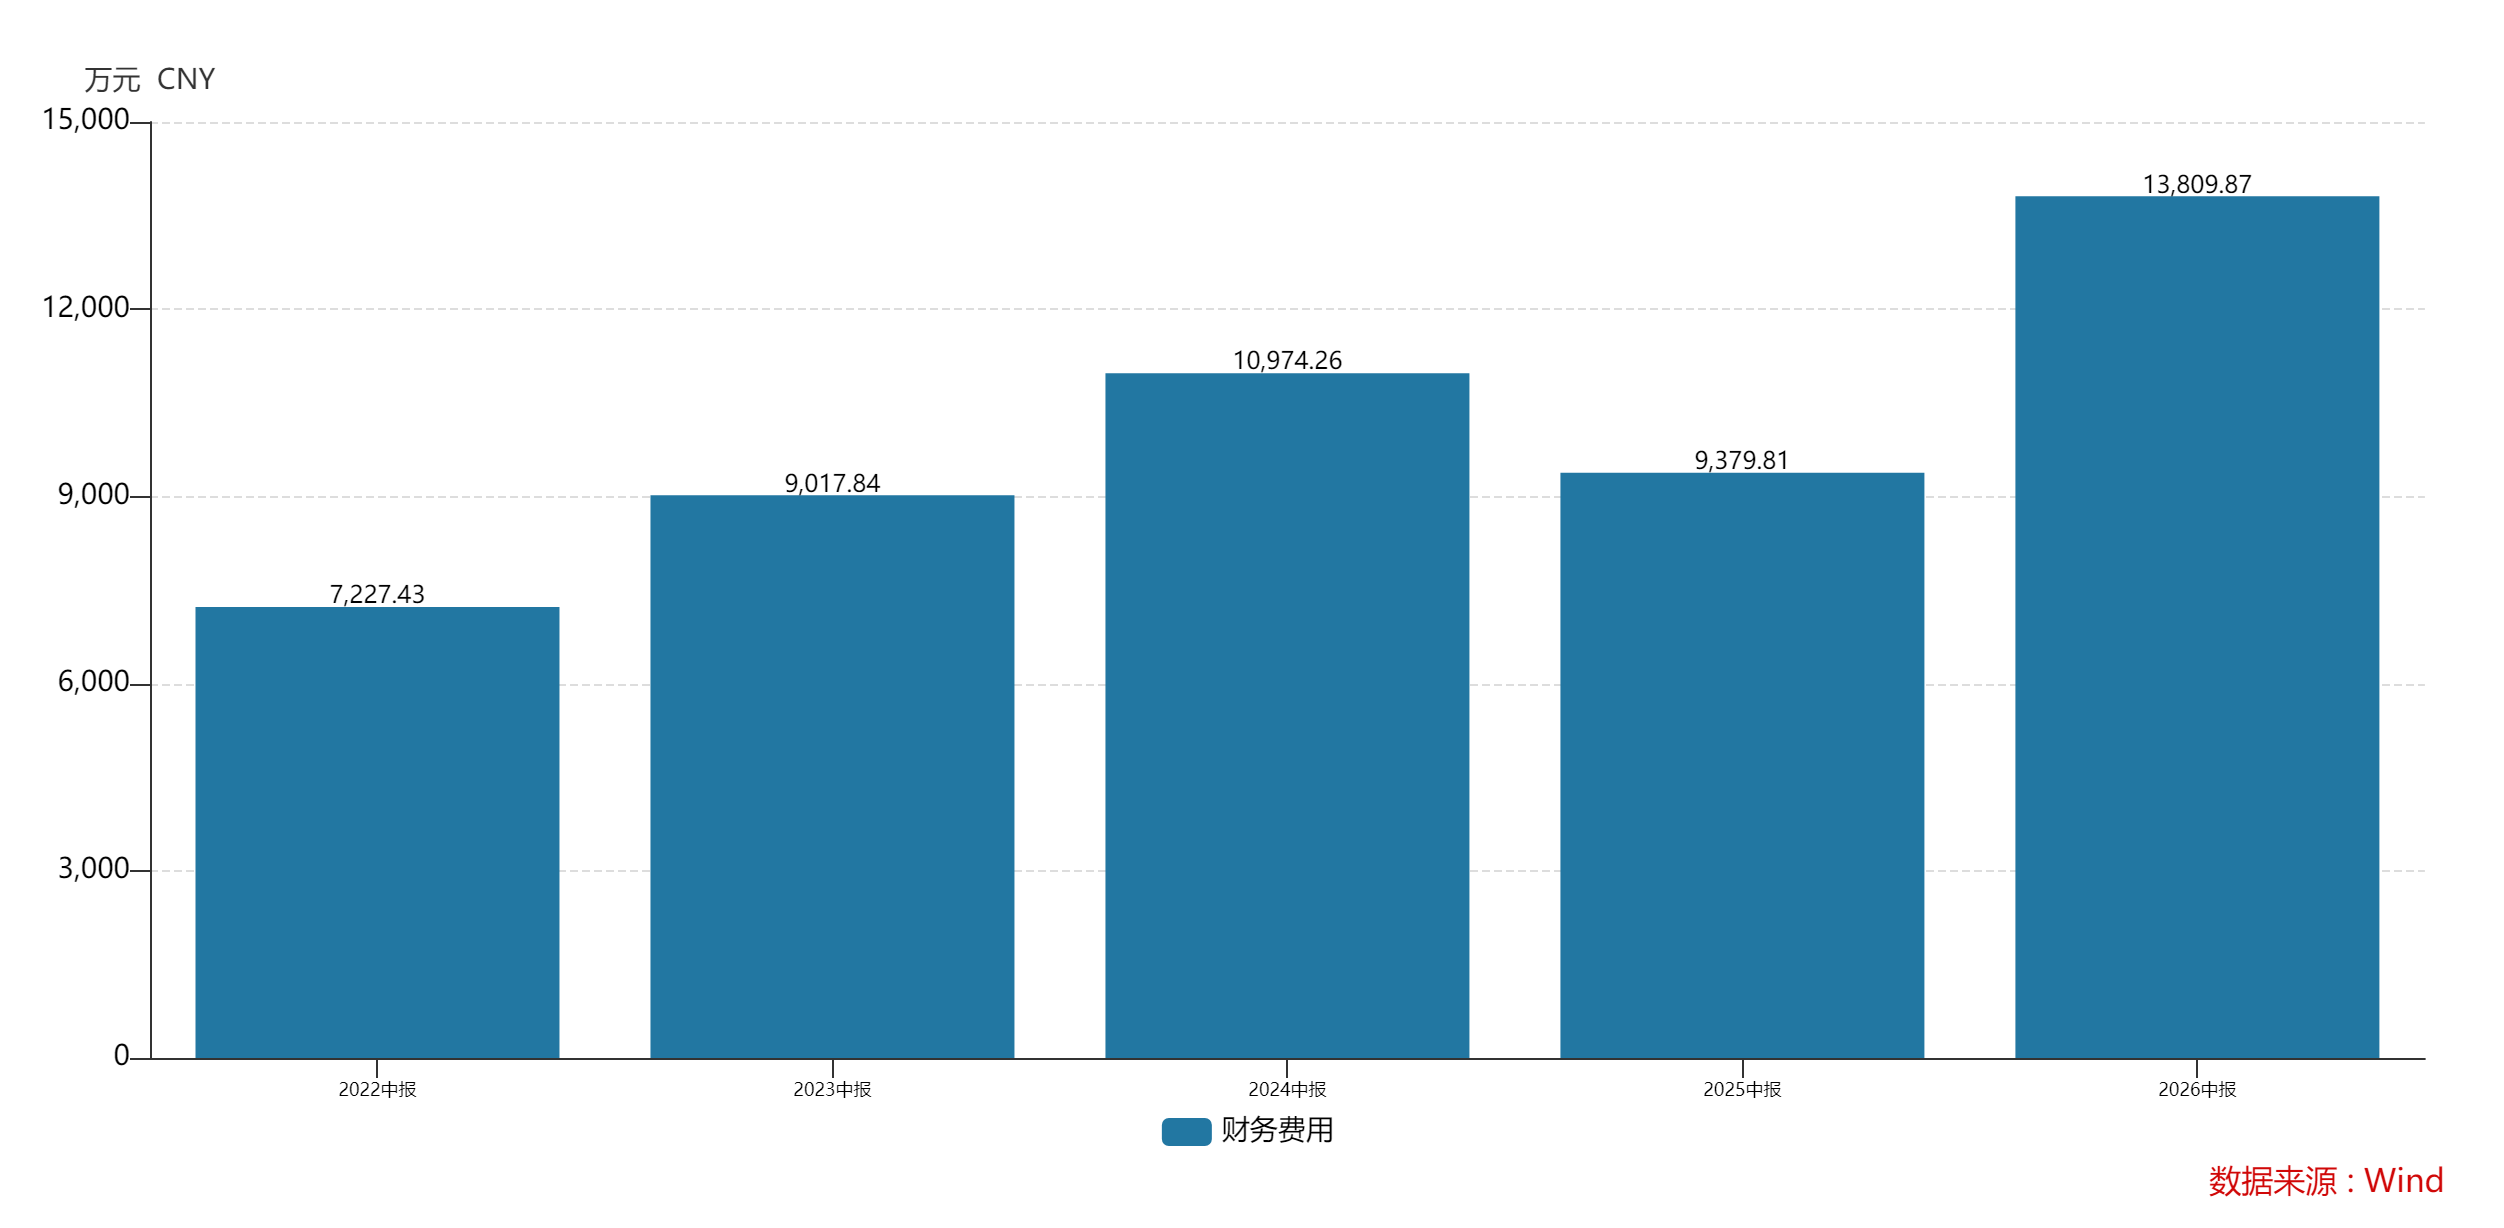
更令市场关注的是公司治理层面的信号。实控人持续减持离场,过往还曾因关联方非经营性资金占用、财务核算不规范等问题收到监管警示。这些事项虽属历史问题,但在当前资产质量与债务压力双重承压的背景下,容易放大投资者对公司内控有效性与战略定力的疑虑。一边是业务版图不断扩张的系统服务商叙事,另一边是资产减值频发、杠杆率高企的现实困境,东方雨虹正处于消化过去扩张代价的关键阶段。
对于建筑建材企业而言,周期波动本是常态,但能否在低谷期守住资产质量底线、优化资本结构,才是决定下一轮周期起点高低的关键。东方雨虹当前的财报表现,正是这一转型阵痛的直观映射。未来其能否打破抵债资产减值循环、逐步降低杠杆水平,将取决于存量风险出清的节奏与��增业务造血能力的兑现程度。
风险提示:本文仅供参考,不构成投资建议。投资有风险,入市需谨慎。
本文由AI辅助生成